رسّخ سوق العقارات في دبي مكانته كواحد من أكثر الوجهات الاستثمارية ديناميكية وجاذبية على مستوى العالم. ومع ذلك، فإن هذا التدفق السريع لرؤوس الأموال الأجنبية والمعاملات عالية القيمة قد وضع القطاع تحت تدقيق رقابي مكثف. ولحماية النظام المالي والحفاظ على مكانتها كمركز عالمي شفاف للأعمال، طبقت دولة الإمارات العربية المتحدة إطاراً صارماً لمكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CFT). وبالنسبة للوسطاء العقاريين والوكلاء والمطورين، لم يعد الامتثال مسألة تشغيلية ثانوية، بل أصبح مطلباً قانونياً وتجارياً بالغ الأهمية.
باعتبارها أعمالاً ومهناً غير مالية محددة (DNFBPs)، تخضع الشركات العقارية في دبي لرقابة صارمة من وزارة الاقتصاد (MoE) ووحدة المعلومات المالية (FIU). ويعد تطبيق نظام قوي لـ الامتثال لمكافحة غسل الأموال للقطاع العقاري في دبي أمراً ضرورياً لحماية أعمالك من العقوبات الإدارية الصارمة، وإلغاء التراخيص، والأضرار التي قد تلحق بالسمعة. يستعرض هذا الدليل الشامل المتطلبات التنظيمية، وركائز الامتثال الأساسية، والخطوات العملية اللازمة لتأمين معاملاتك العقارية في دولة الإمارات.
المشهد التنظيمي للعقارات في دبي
يرتكز الأساس القانوني لمنظومة مواجهة غسل الأموال ومكافحة تمويل الإرهاب في دولة الإمارات على المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة، ولائحته التنفيذية الصادرة بقرار مجلس الوزراء رقم (10) لسنة 2019. ووفقاً لهذه القوانين، يُصنَّف الوسطاء والمطورون العقاريون تُصنف الشركات على أنها أعمال ومهن غير مالية محددة (DNFBPs) عندما تشارك في معاملات تتضمن شراء وبيع العقارات لصالح عملائها.
تعد وزارة الاقتصاد (MoE) السلطة الرقابية الرئيسية المسؤولة عن مراقبة الامتثال داخل القطاع العقاري؛ حيث تجري الوزارة عمليات تفتيش ميدانية ومكتبية دورية لضمان وضع المنشآت ضوابط داخلية كافية لرصد الأنشطة المالية المشبوهة ومنعها والإبلاغ عنها. بالإضافة إلى ذلك، تدير وحدة المعلومات المالية (FIU) في دولة الإمارات منصة goAML، وهي المنصة المركزية التي يجب من خلالها تقديم كافة تقارير المعاملات المشبوهة.
الحدود والمؤشرات الرئيسية للمعاملات
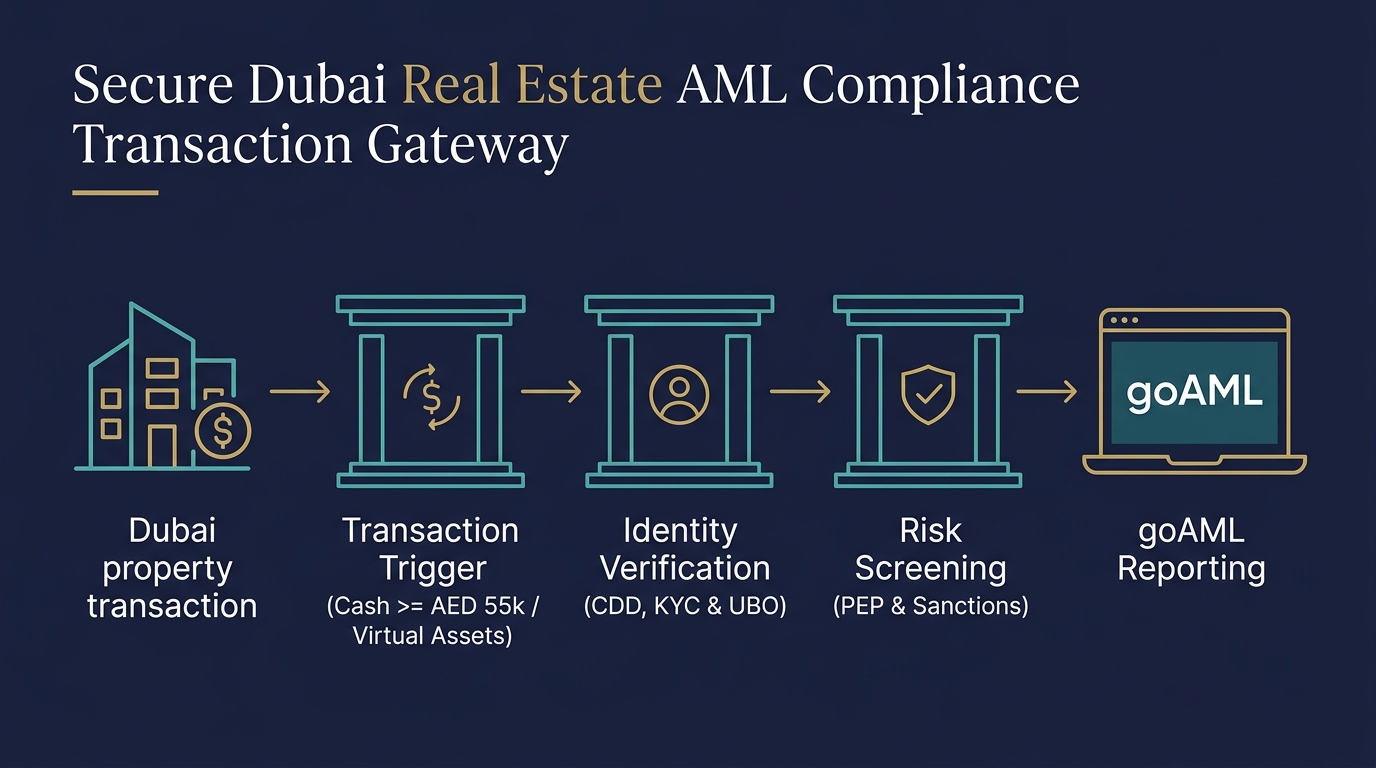
يجب على المهنيين في القطاع العقاري إيلاء اهتمام وثيق بأنواع معينة من المعاملات التي تستوجب تلقائياً التزامات امتثال مشددة. في دولة الإمارات، يتعين على الوكلاء العقاريين والمطورين الإبلاغ عن أي معاملة بيع أو شراء لعقار بنظام التملك الحر تتضمن أياً من طرق الدفع التالية، بغض النظر عن قيمتها:
- المدفوعات النقدية: أي دفعة نقدية واحدة أو أقساط نقدية فعلية تعادل أو تتجاوز 55,000 درهم إماراتي.
- الأصول الافتراضية: أي معاملة تتضمن طريقة الدفع فيها أصولاً افتراضية أو عملات مشفرة أو رموزاً رقمية.
- الأموال المستمدة من أصول افتراضية: المعاملات التي تم فيها تحويل الأموال المستخدمة من أصول افتراضية إلى عملات ورقية.
عند تحقق هذه المؤشرات، يجب على المنشآت العقارية تقديم تقرير المعاملات العقارية (RETR) عبر نظام goAML، مما يضمن توثيق والتحقق التام من هويات جميع الأطراف المشاركة والتفاصيل المالية.
الركائز الأساسية لبرنامج فعال لمكافحة غسل الأموال في القطاع العقاري
لتحقيق الامتثال الكامل للأنظمة في دولة الإمارات، يجب على الشركات العقارية تصميم وتنفيذ برنامج داخلي للامتثال لمكافحة غسل الأموال. ولا ينبغي أن يكون هذا البرنامج نموذجاً عاماً؛ بل يجب تصميمه بما يتناسب مع ملف المخاطر الخاص بالشركة، وحجم معاملاتها، وقاعدتها من العملاء. ويتألف الإطار القوي من عدة ركائز مترابطة.
1. تعيين مسؤول امتثال متخصص
يجب على كل منشأة عقارية مصنفة ضمن الأعمال والمهن غير المالية المحددة في دبي تعيين مسؤول امتثال مؤهل يتمتع بالخبرة والصلاحية المناسبتين. ويتولى مسؤول الامتثال الإشراف على العمليات اليومية لبرنامج مكافحة غسل الأموال، ومراجعة التنبيهات الداخلية، وتقديم التقارير عبر منصة goAML، والعمل كنقطة اتصال رئيسية مع وزارة الاقتصاد والجهات التنظيمية الأخرى.
2. العناية الواجبة تجاه العملاء (CDD) واعرف عميلك (KYC)
تعتبر العناية الواجبة تجاه العملاء حجر الزاوية في منع الجرائم المالية. ويجب على الشركات العقارية التحقق من هوية جميع المشترين والبائعين وممثليهم المعتمدين قبل إنشاء علاقة عمل أو تنفيذ أي معاملة. وتتضمن هذه العملية ما يلي:
- جمع وثائق إثبات الهوية سارية المفعول (مثل بطاقة الهوية الإماراتية للمقيمين، وجوازات السفر للمشترين الدوليين).
- التحقق من الكيانات الاعتبارية عبر الحصول على الرخص التجارية، وشهادات التأسيس، وعقود التأسيس.
- تحديد والتحقق من هوية الأشخاص الطبيعيين الذين يمتلكون الكيان القانوني أو يسيطرون عليه في نهاية المطاف.
3. التحقق من المستفيد الحقيقي (UBO)
في المعاملات العقارية التي تشمل كيانات اعتبارية أو شركات صورية أو صناديق ائتمانية، فإن تحديد هيكل المستفيد الحقيقي في القطاع العقاري يعد أمراً إلزامياً. ويجب على فرق الامتثال تتبع سلسلة الملكية لتحديد أي شخص طبيعي يمتلك حصة ملكية مباشرة أو غير مباشرة بنسبة 25% أو أكثر، أو يمارس سيطرة نهائية على الكيان. ويحول ذلك دون استغلال الأطراف المشبوهة للطبقات المعقدة للشركات لإخفاء المصدر غير المشروع للأموال.
4. فحص العقوبات وتحديد الأشخاص المعرضين سياسياً (PEP)
يجب على المنشآت العقارية فحص جميع أطراف المعاملات مقابل قوائم العقوبات المحلية والدولية، بما في ذلك القائمة المحلية للإرهاب في دولة الإمارات والقائمة الموحدة لمجلس الأمن التابع للأمم المتحدة. بالإضافة إلى ذلك، يجب على الشركات تحديد ما إذا كان العميل شخصاً معرضاً سياسياً (PEP)، أو أحد أفراد عائلة شخص معرض سياسياً، أو مقرباً وثيقاً منه. يمثل الأشخاص المعرضون سياسياً خطراً أعلى للفساد والرشوة، مما يستلزم تطبيق تدابير العناية الواجبة المعززة (EDD) والحصول على موافقة الإدارة العليا قبل المضي قدماً في المعاملة.
5. التقييم الشامل لمخاطر المنشأة (EWRA)
يتيح التقييم الشامل لمخاطر المنشأة للشركات العقارية تحديد وفهم وتقييم مخاطر غسل الأموال وتمويل الإرهاب المحددة التي تتعرض لها. ويجب أن يقيّم هذا الإجراء المخاطر المرتبطة بالعملاء، والمناطق الجغرافية، والخدمات، والمعاملات، وقنوات تقديم الخدمة. كما يجب توثيق نتائج التقييم واستخدامها لتحديث السياسات والإجراءات الداخلية سنوياً.
دليل خطوة بخطوة للتعامل مع المعاملات العقارية عالية المخاطر
عند تصنيف معاملة أو عميل على أنه عالي المخاطر، فإن إجراءات العناية الواجبة العادية لا تكون كافية. ويجب على المهنيين في القطاع العقاري اتباع نهج منظم قائم على المخاطر للحد من التعرض للمخاطر المحتملة والامتثال لإرشادات وزارة الاقتصاد.
الخطوة 1: بدء تدابير العناية الواجبة المعززة (EDD)
إذا كان العميل من ولاية قضائية عالية المخاطر، أو كان شخصاً معرضاً سياسياً، أو أظهر أنماط معاملات غير معتادة، فيجب بدء إجراءات العناية الواجبة المعززة على الفور. ويتضمن ذلك جمع معلومات إضافية، مثل الغرض من المعاملة، ومصدر ثروة العميل، والمصدر المحدد للأموال المستخدمة في الشراء.
الخطوة 2: التحقق من مصدر الأموال (SoF) ومصدر الثروة (SoW)
يتطلب التحقق من مصدر الأموال الحصول على أدلة مستندية تبين كيفية اكتساب الأموال المخصصة للمعاملة المعنية (مثل كشوف الحسابات البنكية، أو البيانات المالية المدققة، أو وثائق الميراث، أو عقود بيع العقارات). بينما يشير مصدر الثروة إلى أصل كامل صافي ثروة العميل المتراكمة، للتأكد من توافقها مع ملفه المهني وتاريخ دخله.
الخطوة 3: إجراء مراقبة المعاملات
مراقبة المعاملة طوال دورة حياتها. والبحث عن التغييرات المفاجئة في هياكل الدفع، أو المدفوعات الصادرة من أطراف ثالثة لا ترتبط بالمعاملة، أو طلبات استرداد الأموال إلى حسابات في اختصاصات قضائية مختلفة. كما يجب التحقيق بدقة في أي انحراف عن خطة المعاملة المتفق عليها.
الخطوة 4: تقديم التقارير عبر بوابة goAML
إذا استوفت المعاملة الحدود الموجبة للإبلاغ (مثل المدفوعات النقدية أو بالأصول الافتراضية التي تتجاوز 55,000 درهم إماراتي) أو إذا توافرت أسباب معقولة للاشتباه في غسل الأموال، فيجب على مسؤول الامتثال تقديم التقرير المناسب عبر بوابة goAML. ويتضمن ذلك تقديم تقرير معاملات العقارات (RETR) أو تقرير المعاملات المشبوهة (STR) ضمن الأطر الزمنية المحددة قانوناً.
المؤشرات التحذيرية الشائعة في المعاملات العقارية بدبي
يُعد التعرف على المؤشرات التحذيرية أمراً حيوياً للوسطاء العقاريين في الخطوط الأمامية وفرق الامتثال. يوضح الجدول أدناه المؤشرات الشائعة للأنشطة المشبوهة والإجراءات المقابلة المطلوبة من مسؤولي الامتثال.
| مؤشر الاشتباه (مؤشر تحذيري) | فئة المخاطر | إجراء الامتثال المطلوب |
|---|---|---|
| إصرار العميل على دفع مبالغ كبيرة نقداً أو بأصول افتراضية دون مبرر تجاري واضح. | مخاطر عالية | طلب وثائق تفصيلية لمصدر الأموال، وإجراء العناية الواجبة المعززة (EDD)، وتقديم تقرير RETR أو تقرير STR عبر بوابة goAML. |
| تتضمن المعاملة مشترياً اعتبارياً (شركة) بهيكل ملكية معقد للغاية أو شركات وهمية في ملاذات ضريبية. | مخاطر متوسطة إلى عالية | تتبع هيكل الملكية لتحديد الأشخاص الطبيعيين الذين يمتلكون حصة ملكية انتفاعية تبلغ 25% أو أكثر (المستفيد الحقيقي - UBO). |
| شراء العميل لعقار وإعادة بيعه سريعاً بخسارة كبيرة أو بهامش ربح غير مبرر. | مخاطر عالية | التحقيق في الجدوى الاقتصادية للمعاملات؛ وتوثيق النتائج وتقديم تقرير معاملات مشبوهة (STR) إذا وُجد اشتباه. |
| استلام المدفوعات من أطراف ثالثة ليس لها صلة واضحة بالمشتري أو المعاملة. | مخاطر متوسطة | التحقق من هوية الطرف الثالث القائم بالدفع وتحديد طبيعة علاقته بالمشتري. |
| تردد العميل أو رفضه تقديم وثائق إثبات الهوية القياسية أو تفاصيل السجل التجاري للشركة. | مخاطر عالية | إيقاف إجراءات التسجيل ورفض المعاملة، وتقييم الحالة لتقديم تقرير عن نشاط مشبوه (SAR). |
تكلفة عدم الامتثال: العقوبات والإجراءات الإلزامية
تتبع السلطات في دولة الإمارات سياسة عدم التهاون إطلاقاً تجاه غسل الأموال والجرائم المالية. وتجري وزارة الاقتصاد عمليات تفتيش وتدقيق منتظمة، وتفرض عقوبات إدارية وجنائية صارمة على الشركات العقارية غير الممتثلة. وتشمل عقوبات الإخفاق في تطبيق تدابير مكافحة غسل الأموال الكافية ما يلي:
- الغرامات الإدارية: غرامات تتراوح بين 50,000 درهم و5,000,000 درهم إماراتي لكل مخالفة، بحسب جسامة عدم الامتثال.
- القيود التشغيلية: تعليق الأنشطة التجارية، أو فرض قيود على تنفيذ أنواع معينة من المعاملات، أو تعيين مراقب مستقل.
- إلغاء الترخيص: الإلغاء الدائم للرخصة التجارية للشركة وسجلها التجاري.
- الملاحقة الجنائية: الحبس وغرامات شخصية كبيرة لمسؤولي الامتثال، والمديرين، وأعضاء الإدارة العليا الذين يسهلون أنشطة غسل الأموال أو يتجاهلونها عن علم.
بالإضافة إلى العقوبات المالية والقانونية، فإن الضرر الذي يلحق بالسمعة جراء الإعلان عن اسم المنشأة علناً ككيان غير ممتثل قد يدمر مصداقية العلامة التجارية العقارية بشكل دائم لدى المستثمرين الدوليين والمطورين والشركاء المصرفيين.
كيف يدعم طارق بدارين مسيرتكم في الامتثال
التعامل مع التعقيدات المرتبطة بـ لوائح مكافحة غسل الأموال للقطاع العقاري في دولة الإمارات يتطلب خبرة متخصصة وفهماً عميقاً للمتطلبات التنظيمية المحلية. وبالتعاون مع فرحات وشركاه، يقدم طارق بدارين حلول امتثال شاملة ومصممة خصيصاً لمكافحة غسل الأموال، وموجهة خصيصاً للمطورين والوسطاء والوكالات العقارية في دبي.
تشمل خدماتنا المتخصصة ما يلي:
- تصميم أطر الامتثال لمكافحة غسل الأموال: تطوير سياسات وإجراءات وضوابط رقابة داخلية مخصصة تتماشى مع معايير وزارة الاقتصاد ووحدة المعلومات المالية.
- تقييم المخاطر على مستوى المؤسسة (EWRA): تحديد وتخفيف المخاطر المحددة الملازمة لعملياتك العقارية الخاصة.
- تحسين إجراءات "اعرف عميلك" وتحديد المستفيد الحقيقي: تيسير إجراءات تسجيل العملاء الجدد، والتحقق من هوية الشركات، وتتبع المستفيد الحقيقي النهائي (UBO).
- التدقيق المستقل لمكافحة غسل الأموال: إجراء مراجعات مستقلة ودقيقة لتقييم فعالية برنامج الامتثال الحالي لديك والاستعداد لعمليات التفتيش الرقابي.
- دعم التسجيل وتقديم التقارير عبر نظام goAML: مساعدة فريقك في إعداد التسجيل على بوابة goAML، وتقديم تقارير معاملات العقارات (RETR)، وإدارة تقارير المعاملات المشبوهة (STR).
- التدريب على الامتثال: تقديم دورات تدريبية عملية وتطبيقية لوكلاء المبيعات، والوسطاء، وموظفي الامتثال لضمان قدرتهم على رصد المؤشرات التحذيرية واتباع البروتوكولات الصحيحة.
احمِ أعمالك، وضَمّن أمان معاملاتك، وحقق الامتثال التنظيمي السلس في سوق العقارات التنافسي في دبي. اتصل بـ طارق بدارين اليوم لحجز استشارة مهنية وتعزيز إطار الامتثال لمكافحة غسل الأموال لديك.
تطبيق نظام goAML عملياً: دليل عملي لتقديم تقارير RETR وSTR
في حين أن استيعاب الجانب النظري للامتثال لمكافحة غسل الأموال في عقارات دبي يُعد أمراً أساسياً، فإن الواقع التشغيلي يرتكز بشكل رئيسي على بوابة goAML. وباعتبارها منصة تديرها وحدة المعلومات المالية في دولة الإمارات (FIU)، فإنها تمثل القناة الأساسية للتقارير التنظيمية. لذا، يجب على الوسطاء العقاريين، والمطورين، والمستشارين القانونيين تجاوز مجرد التسجيل الأساسي وإتقان آليات تقديم تقارير محددة للحفاظ على الامتثال وتفادي المساءلة الإدارية.
فهم تقرير معاملات العقارات (RETR)
تقرير المعاملات العقارية (RETR) هو إيداع تنظيمي إلزامي ينفرد به القطاع العقاري في دولة الإمارات العربية المتحدة. ولا يقتصر هذا التقرير على السلوكيات المشبوهة فحسب؛ بل يتم تفعيله بناءً على معايير محددة للمعاملة. ويجب على المهنيين العقاريين تقديم تقرير RETR عبر منصة goAML خلال الإطار الزمني التنظيمي المحدد متى تضمنت المعاملة أياً من وسائل الدفع التالية:
- النقد الفعلي: أي دفعات نقدية مفردة أو متعددة مرتبطة ببعضها تساوي أو تتجاوز 55,000 درهم إماراتي.
- الأصول الافتراضية: أي معاملة تُحوَّل فيها الأموال باستخدام العملات المشفرة أو الأصول الرقمية، بغض النظر عن قيمتها المعادلة بالعملة الورقية.
- الأموال المستمدة من أصول افتراضية: المعاملات التي تم فيها تحويل مصدر الأموال من أصول افتراضية إلى عملة تقليدية قبل عملية الشراء.
عند إعداد تقرير المعاملات العقارية (RETR)، يجب على مسؤول الامتثال جمع وتحميل مستندات محددة. يشمل ذلك نسخاً من اتفاقية البيع والشراء (SPA)، وسندات الملكية، وإيصالات الإيداع المصرفي أو إيصالات تحويل الأصول الافتراضية، وملفات "اعرف عميلك" (KYC) الشاملة لكل من المشتري والبائع. ويعد الإخفاق في تقديم هذه التقارير بانتظام أحد أكثر المخالفات شيوعاً خلال عمليات التدقيق التي تجريها وزارة الاقتصاد.
التمييز بين تقارير المعاملات المشبوهة (STRs) وتقارير الأنشطة المشبوهة (SARs)
على عكس تقرير المعاملات العقارية (RETR) الذي يعتمد على مؤشرات كمية محددة، تتطلب تقارير المعاملات المشبوهة (STRs) وتقارير الأنشطة المشبوهة (SARs) تقييماً نوعياً. ويعد فهم متى يجب تقديم كل تقرير أمراً بالغ الأهمية لرفع الكفاءة التشغيلية:
| نوع التقرير | المحفز الرئيسي | مجال التركيز الرئيسي | الإجراء المطلوب | |
|---|---|---|---|---|
| تقرير المعاملات المشبوهة (STR) | ظهور مؤشرات غير اعتيادية واضحة أو تطابق مع علامات حمراء معروفة في معاملة نشطة أو معلقة أو مكتملة. | حركة الأموال، أو هيكل الدفع، أو الأدوات المالية المستخدمة. | تجميد المعاملة إن أمكن، وحفظ كافة السجلات المالية، وتقديم تقرير STR عبر منصة goAML فوراً. | |
| تقرير الأنشطة المشبوهة (SAR) | يثير سلوك العميل أو خلفيته أو رفضه تقديم المعلومات الشبهات، حتى وإن لم تكن هناك أي معاملة قد تمت. | ملف تعريف العميل، أو هيكل الشركة، أو الاتصالات والمراسلات. | إيقاف عملية تسجيل العميل، وتوثيق التفاعلات، وتقديم تقرير SAR يوضح المؤشرات السلوكية الحمراء بالتفصيل. |
خطوات سير عمل تقديم التقارير عبر منصة goAML
لضمان الاتساق والدقة، ينبغي لأقسام الامتثال إنشاء سير عمل داخلي موحد لكل عملية تقديم عبر منصة goAML. ويساعد هذا الإجراء في تفادي الأخطاء التي قد تؤدي إلى رفض التقرير أو فتح استفسارات تنظيمية:
- التصعيد الداخلي: عندما يحدد وكيل الخط الأول أو منسق المعاملات علامة حمراء أو سبباً موجباً لتقديم تقرير RETR، يجب عليه فوراً تقديم تقرير داخلي عن نشاط غير معتاد إلى مسؤول الامتثال المعين.
- التحقيق والتوثيق: يراجع مسؤول الامتثال التنبيه الداخلي، ويتحقق من ملف العميل، ويدقق في تفاصيل المعاملة. ويجب توثيق جميع القرارات بمبررات مكتوبة، سواء أكانت بتقديم التقرير أم بإغلاق التنبيه دون تقديم.
- صياغة التقرير: تسجيل الدخول إلى منصة goAML واختيار نوع التقرير المناسب (RETR أو STR أو SAR). واستكمال جميع الحقول الإلزامية، مع التأكد من مطابقة الأسماء وأرقام جوازات السفر وتفاصيل التسجيل التجاري للوثائق الرسمية تماماً.
- بناء السرد التوضيحي: بالنسبة لتقارير STRs وSARs، يجب كتابة سرد تسلسلي زمني واضح للأحداث؛ مع توضيح الأطراف المعنية، والإجراءات التي أثارت الشبهة، وتوقيت حدوثها، وأسباب اعتبار السلوك غير معتاد. ويجب تجنب لغة التكهن والتركيز حصراً على الحقائق القابلة للتحقق.
- إرفاق المستندات وتقديم التقرير: تحميل جميع الأدلة الداعمة، بما في ذلك كشوف الحسابات المصرفية، ووثائق الهوية، والمراسلات. بعد ذلك، يتم إرسال التقرير وأرشفة إيصال التقديم الصادر عن منصة goAML بشكل آمن.
من خلال إرساء هذه الضوابط التشغيلية الواضحة، تستطيع الشركات العقارية في دبي دمج إعداد تقارير goAML بسلاسة في أنشطتها اليومية، مما يحمي المؤسسة من الغرامات التنظيمية ويدعم في الوقت نفسه المبادرات الشاملة لتعزيز النزاهة المالية في دولة الإمارات.
الأسئلة الشائعة
ما هي متطلبات الامتثال لمكافحة غسل الأموال للوسطاء العقاريين في دبي؟
يجب على الوسطاء العقاريين في دبي التسجيل في منصة goAML، وتعيين مسؤول امتثال مؤهل، وتطبيق سياسة لمكافحة غسل الأموال وتمويل الإرهاب قائمة على المخاطر، وإجراء العناية الواجبة تجاه العملاء (CDD) والتحقق من المستفيد الحقيقي (UBO)، وفحص العملاء مقابل قوائم العقوبات، والإبلاغ عن المعاملات المشبوهة أو المدفوعات النقدية / بالأصول الافتراضية التي تعادل أو تتجاوز 55,000 درهم إماراتي.
متى يجب على الشركة العقارية تقديم تقرير عبر منصة goAML؟
يجب تقديم تقرير عندما تتضمن المعاملة مبالغ نقدية فعلية أو أصولاً افتراضية تساوي أو تتجاوز 55,000 درهم إماراتي، أو عندما تتوفر أسباب معقولة للاشتباه في ارتباط الأموال بأنشطة غير مشروعة، بغض النظر عن قيمة المعاملة.
ما هو دور وزارة الاقتصاد في الامتثال لمكافحة غسل الأموال في القطاع العقاري؟
تعمل وزارة الاقتصاد كجهة رقابية على الأعمال والمهن غير المالية المحددة (DNFBPs)، بما يشمل الوسطاء والمطورين العقاريين. وتجري الوزارة عمليات التدقيق، وتراقب الامتثال، وتصدر الإرشادات، وتفرض الجزاءات الإدارية على الشركات غير الممتثلة.
كيف يتم التحقق من المستفيد الحقيقي (UBO) في المعاملات العقارية؟
يتضمن التحقق من المستفيد الحقيقي تحديد الأشخاص الطبيعيين الذين يملكون أو يسيطرون في النهاية على المشتري أو البائع الاعتباري (الشركات). ويتطلب ذلك الحصول على وثائق التسجيل التجاري للشركة، وسجلات الحصص أو الأسهم، ومخططات الهيكل التنظيمي للملكية لتحديد أي فرد يمتلك حصة ملكية مباشرة أو غير مباشرة بنسبة 25% أو أكثر.