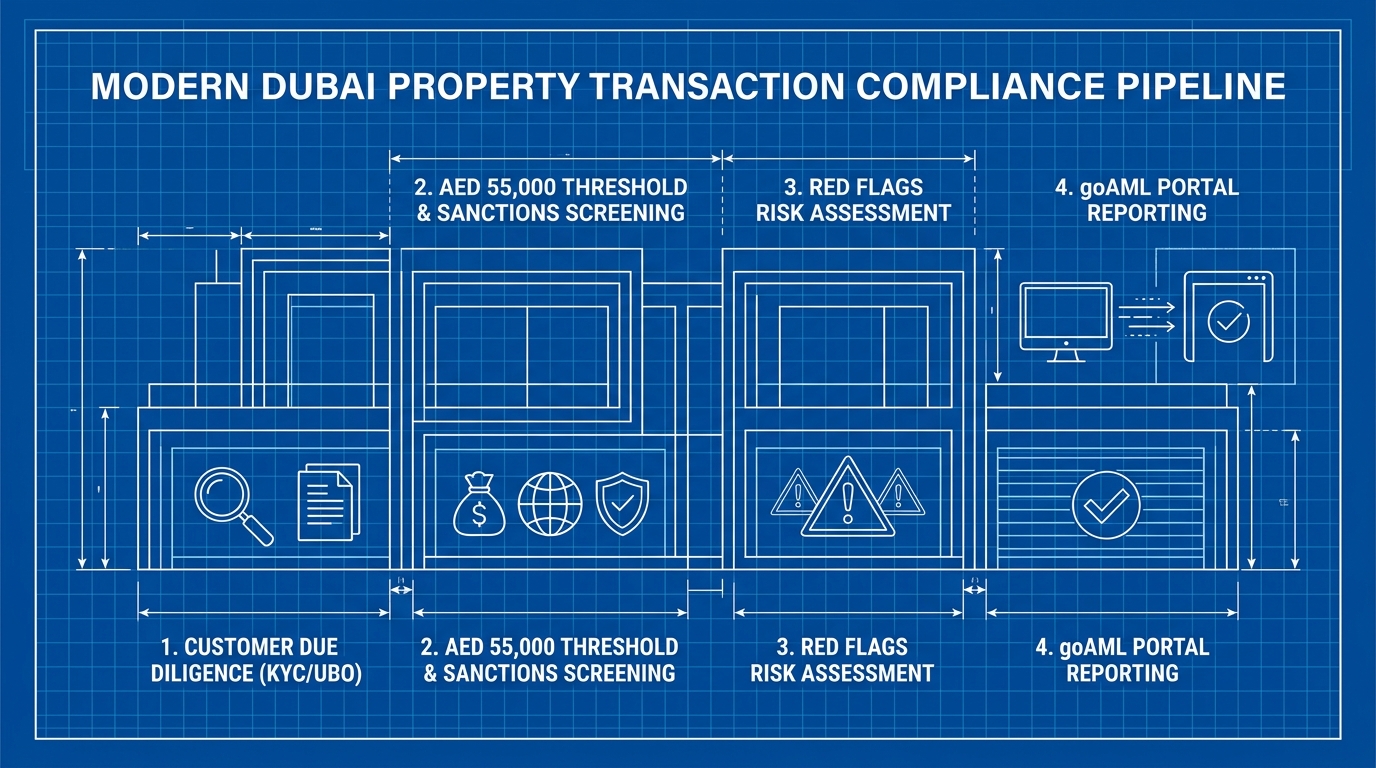
يُعد قطاع العقارات في دبي ركيزة أساسية للديناميكية الاقتصادية لدولة الإمارات العربية المتحدة، حيث يجذب سنويًا مليارات الدراهم من الاستثمارات الأجنبية والمحلية. ومع ذلك، فإن القيمة العالية للمعاملات والطبيعة العالمية لأسواق العقارات تجعل هذا القطاع هدفًا رئيسيًا للأنشطة المالية غير المشروعة. ولحماية سلامة نظامها المالي، أرست دولة الإمارات إطارًا تنظيميًا صارمًا. إن فهم وتطبيق إرشادات مكافحة غسل الأموال في قطاع العقارات بدبي التي تفرضها الدولة ليس مجرد ضرورة قانونية بل متطلب تشغيلي حاسم لجميع الوسطاء والوكلاء والمطورين العاملين في الإمارة.
بصفتهم من أصحاب الأعمال والمهن غير المالية المحددة (DNFBPs)، يخضع المتخصصون في مجال العقارات لرقابة صارمة من قبل وزارة الاقتصاد (MoE) ووحدة المعلومات المالية الإماراتية (FIU). يقدم هذا الدليل الشامل تحليلاً متعمقًا لإرشادات مكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CFT) الأساسية، مما يوفر رؤى عملية لضمان بقاء أعمالكم ممتثلة تمامًا وآمنة.
الإطار التنظيمي الحاكم لقطاع العقارات في دبي
تقوم الأسس القانونية للامتثال لمكافحة غسل الأموال في دولة الإمارات على عدة أدوات تشريعية رئيسية. تحدد هذه القوانين التزامات الأعمال والمهن غير المالية المحددة وتوضح صلاحيات السلطات الرقابية في مراقبة وتدقيق ومعاقبة الجهات غير الممتثلة.
- المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة جرائم غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة.
- قرار مجلس الوزراء رقم (10) لسنة 2019 بشأن اللائحة التنفيذية للمرسوم بقانون اتحادي رقم (20) لسنة 2018.
- المرسوم بقانون اتحادي رقم (10) لسنة 2025، والذي يعزز المعايير الوطنية لمكافحة غسل الأموال وتمويل الإرهاب ويوائم لوائح دولة الإمارات مع أحدث أفضل الممارسات الدولية.
- قرار مجلس الوزراء رقم (58) لسنة 2020 بشأن تنظيم إجراءات المستفيد الحقيقي (UBO).
تحت هذه المظلة التشريعية، تعمل وزارة الاقتصاد كسلطة رقابية على قطاع العقارات. ويجب على الوسطاء والوكلاء والمطورين العقاريين تطبيق ضوابط داخلية شاملة لرصد المعاملات المشبوهة ومنعها والإبلاغ عنها.
التزامات الامتثال الأساسية لمكافحة غسل الأموال للمهنيين العقاريين
لتحقيق الامتثال الكامل لإرشادات مكافحة غسل الأموال العقارية التي تفرضها دبي، يجب على الشركات إنشاء برنامج منظم للامتثال لمكافحة غسل الأموال ومكافحة تمويل الإرهاب. ويجب دمج هذا البرنامج في العمليات اليومية ودعمه من قبل الإدارة العليا. تشمل الركائز الأساسية لهذا الإطار المتطلبات الجوهرية التالية:
1. التسجيل الإلزامي في منصة goAML
تعد منصة goAML، التي طورها مكتب الأمم المتحدة المعني بالمخدرات والجريمة (UNODC)، المنصة الأساسية التي تستخدمها وحدة المعلومات المالية في دولة الإمارات (FIU) لجمع وتحليل تقارير المعاملات المشبوهة. ويعد التسجيل في منصة goAML خطوة أولى إلزامية لجميع الوسطاء والمطورين العقاريين في دبي، وقد يؤدي عدم التسجيل إلى فرض عقوبات إدارية فورية. وتُستخدم المنصة لتقديم تقارير المعاملات المشبوهة (STRs)، وتقارير الأنشطة المشبوهة (SARs)، وغيرها من تقارير المعاملات الإلزامية.
2. تعيين مسؤول امتثال مؤهل
يجب على كل شركة عقارية تعيين مسؤول امتثال مخصص لمكافحة غسل الأموال. يتولى هذا الشخص مسؤولية الإشراف على التنفيذ اليومي لبرنامج مكافحة غسل الأموال، وإجراء تقييمات المخاطر، وتدريب الموظفين، والعمل كصلة وصل رئيسية مع وزارة الاقتصاد ووحدة المعلومات المالية. ويجب أن يتمتع مسؤول الامتثال بالمؤهلات والخبرة والصلاحية المناسبة داخل المؤسسة لاتخاذ قرارات مستقلة بشأن الأنشطة المشبوهة.
3. العناية الواجبة تجاه العملاء (CDD) ومعرفة عميلك (KYC)
يجب على الشركات العقارية التحقق من هوية جميع العملاء — من المشترين والبائعين على حد سواء — قبل إقامة علاقة عمل أو تنفيذ أي معاملة. وتتضمن العناية الواجبة تجاه العملاء (CDD) جمع مستندات الهوية الرسمية والتحقق منها. ويعتمد عمق إجراءات العناية الواجبة على مستوى مخاطر العميل:
- العناية الواجبة القياسية: تُطبق على العملاء منخفضي إلى متوسطي المخاطر. ويتطلب ذلك الحصول على جوازات سفر سارية، وبطاقات الهوية الإماراتية (للمقيمين في الدولة)، والرخص التجارية (للكيانات الاعتبارية)، والتحقق من الوضع القانوني للكيان.
- العناية الواجبة المبسطة (SDD): مسموح بها فقط في حالات محددة منخفضة المخاطر تحددها اللوائح، مثل المعاملات التي تشمل جهات حكومية أو شركات مدرجة في أسواق المال.
- العناية الواجبة المعززة (EDD): إلزامية للعملاء عاليي المخاطر، بما في ذلك الأشخاص المعرضون سياسيًا (PEPs)، أو العملاء من ولايات قضائية عالية المخاطر، أو المعاملات ذات هياكل الملكية المعقدة وغير الشفافة. وتتطلب العناية الواجبة المشددة (EDD) تحديد مصدر الثروة (SoW) ومصدر الأموال (SoF) للعميل.
4. تحديد المستفيد الحقيقي (UBO)
عند التعامل مع عملاء من الشركات أو الصناديق الاستئمانية أو الشراكات، يجب على الشركات العقارية التدقيق عبر الطبقات المؤسسية لتحديد المستفيد الحقيقي (UBO). ويُعرف المستفيد الحقيقي بأنه أي شخص طبيعي يملك أو يتحكم في النهاية، بشكل مباشر أو غير مباشر، في 25% أو أكثر من رأس مال الكيان القانوني أو حقوق التصويت، أو يمارس السيطرة على الكيان بأي وسائل أخرى. ويجب على الشركات العقارية توثيق هيكل الملكية والحصول على مستندات الهوية لجميع المستفيدين الحقيقيين الذين تم تحديدهم.
5. فحص العقوبات والعقوبات المالية المستهدفة (TFS)
يجب على الوسطاء والمطورين العقاريين فحص جميع العملاء والمستفيدين الحقيقيين والأطراف المقابلة وفقاً للقائمة المحلية للإرهاب في دولة الإمارات والقائمة الموحدة لمجلس الأمن التابع للأمم المتحدة. ويجب إجراء هذا الفحص قبل بدء التعامل وتحديثه باستمرار. وإذا تم رصد أي تطابق، فيجب على الشركة فوراً تجميد أي أموال أو معاملات مرتبطة، والامتناع عن تقديم أي خدمات، وتقديم تقرير تجميد الأموال (FFR) أو تقرير التطابق الجزئي للاسم (PNMR) عبر منصة goAML.
حد الإبلاغ البالغ 55,000 درهم إماراتي للمعاملات العقارية
في عام 2022، استحدثت وزارة الاقتصاد، بالتعاون مع وزارة العدل، متطلبات إبلاغ محددة لمعاملات عقارية معينة. ويهدف هذا الإجراء إلى الحد من استخدام النقد والأصول الافتراضية في قطاع العقارات، والتي تعد تاريخيًا قنوات عالية المخاطر لغسل الأموال.
يجب على الوسطاء والوكلاء والمطورين العقاريين تقديم تقرير الأنشطة العقارية (REAR) عبر منصة goAML لأي عملية شراء أو بيع لعقار بنظام التملك الحر تتضمن أيًا من طرق الدفع التالية، شريطة أن تصل القيمة أو تزيد عن 55,000 درهم إماراتي (سواء كان ذلك بشكل منفرد أو مجتمع):
| طريقة الدفع | حد الإبلاغ | الإجراء المطلوب |
|---|---|---|
| المدفوعات النقدية | 55,000 درهم إماراتي أو أكثر | تقديم تقرير REAR عبر منصة goAML خلال الإطار الزمني المحدد |
| الأصول الافتراضية / العملات المشفرة | أي مبلغ يعادل 55,000 درهم إماراتي أو أكثر | التحقق من مصدر الأصول الافتراضية وتقديم تقرير REAR |
| الأموال المستمدة من الأصول الافتراضية | أي مبلغ يعادل 55,000 درهم إماراتي أو أكثر | إجراء العناية الواجبة المعززة وتقديم تقرير المعاملات العقارية (REAR) |
ينطبق متطلب الإبلاغ هذا حتى في حال تجزئة المعاملة إلى عدة دفعات أصغر تصل في مجموعها إلى حد الـ 55,000 درهم إماراتي. ويجب على مسؤولي الامتثال مراقبة هياكل السداد بدقة لرصد أي مدفوعات مجزأة تهدف إلى التهرب من متطلبات الإبلاغ هذه.
رصد المؤشرات التحذيرية في المعاملات العقارية في دبي
يُعد التعرف على السلوكيات وأنماط المعاملات المشبوهة عنصراً أساسياً في النهج القائم على المخاطر لمكافحة غسل الأموال. ويجب على العاملين في القطاع العقاري تدريب موظفي الخطوط الأمامية لديهم على تحديد "المؤشرات التحذيرية" التي قد تدل على عمليات غسل أموال أو تمويل إرهاب. وعند رصد أي مؤشر تحذيري، يجب إخضاع المعاملة لتدقيق مشدد، وتقديم تقرير نشاط مشبوه (SAR) أو تقرير معاملة مشبوهة (STR) إذا تعذر تبديد الشبهات بشكل معقول.
تشمل المؤشرات التحذيرية الشائعة في القطاع العقاري ما يلي:
- أنماط المعاملات غير المعتادة: شراء العميل لعدة عقارات خلال فترة وجيزة دون وجود مبرر اقتصادي أو شخصي واضح، أو شراء عقارات دون معاينتها.
- طمس معالم الملكية: محاولة العملاء إخفاء هوياتهم من خلال استخدام شركات صورية، أو صناديق ائتمانية خارجية (أوفشور) معقدة، أو وسطاء صوريين (مثل الأقارب أو الشركاء) لشراء العقارات.
- مصادر تمويل غير نمطية: مدفوعات واردة من ولايات قضائية عالية المخاطر، أو مراكز مالية خارجية (أوفشور)، أو أطراف ثالثة ليس لها صلة واضحة بالمشتري.
- تفاوت غير مبرر في الأسعار: المعاملات التي يكون فيها سعر الشراء أعلى أو أقل بكثير من القيمة السوقية للعقار، مما قد يشير إلى محاولة لتدوير أموال غير مشروعة أو خفض قيمة المعاملة في المستندات الرسمية.
- التردد في تقديم المعلومات: تردد العملاء أو مماطلتهم أو رفضهم تقديم وثائق "اعرف عميلك" (KYC) المعتادة، أو إقرارات المستفيد الحقيقي (UBO)، أو ما يثبت مصدر أموالهم.
- الإلغاءات المتكررة: قيام المشتري بإيداع مبلغ مالي كبير لشراء عقار ثم إلغاء المعاملة بعد فترة وجيزة، طالباً استرداد المبلغ إلى حساب مصرفي مختلف أو إلى طرف ثالث.
قائمة التحقق خطوة بخطوة للامتثال لمكافحة غسل الأموال للشركات العقارية في دبي
لضمان الامتثال المنهجي لإرشادات وزارة الاقتصاد، ينبغي للشركات العقارية تطبيق قائمة التحقق التشغيلية التالية:
- التسجيل في منصة goAML: التأكد من تسجيل شركتك في منصة goAML التابعة لوحدة المعلومات المالية (FIU)، والحفاظ على أمان بيانات الدخول وتحديثها باستمرار.
- تعيين مسؤول امتثال وتدريبه: تعيين شخص مؤهل لإدارة برنامج مكافحة غسل الأموال وتوفير تدريب منتظم لكافة الموظفين على رصد المؤشرات التحذيرية وتنفيذ إجراءات العناية الواجبة تجاه العملاء (CDD).
- إجراء تقييم شامل للمخاطر على مستوى المنشأة (EWRA): تقييم مخاطر غسل الأموال المحددة التي تواجهها شركتك استناداً إلى قاعدة عملائك، ونطاقك الجغرافي، وأحجام المعاملات، وأنواع العقارات المباعة.
- تطبيق سياسة مكتوبة لمكافحة غسل الأموال: إعداد دليل سياسات وإجراءات مكتوب وشامل لمكافحة غسل الأموال وتمويل الإرهاب، يحدد إجراءات شركتك الخاصة بالعناية الواجبة (CDD)، والعناية الواجبة المعززة (EDD)، والتدقيق في قوائم العقوبات، وحفظ السجلات، وتقديم التقارير.
- إجراء فحص وتدقيق العملاء: فحص كل عميل، ومستفيد حقيقي (UBO)، وممثل مفوض بمقارنة بياناتهم مع قوائم العقوبات المحلية والدولية قبل إبرام أي عقد.
- جمع وثائق "اعرف عميلك" والتحقق منها: الحصول على إثبات هوية سارٍ، وإثبات عنوان، ووثائق التسجيل التجاري للشركات، مع تحديد هوية جميع المستفيدين الحقيقيين ممن يملكون حصة 25% أو أكثر في الشركات العميلة والتحقق منها.
- مراقبة المعاملات والمدفوعات: تتبع جميع المدفوعات، مع التركيز بوجه خاص على المعاملات النقدية أو معاملات الأصول الافتراضية التي تبلغ أو تتجاوز حد الـ 55,000 درهم إماراتي.
- تقديم التقارير في الوقت المحدد: تقديم تقارير المعاملات العقارية (REAR)، أو تقارير المعاملات المشبوهة (STR)، أو تقارير الأنشطة المشبوهة (SAR) عبر منصة goAML كلما استوفت المعاملة معايير الإبلاغ أو أثارت شبهات لم تتبدد.
- الاحتفاظ بالسجلات: الاحتفاظ بكافة وثائق "اعرف عميلك" (KYC)، وسجلات المعاملات، وسجلات الفحص، وتقييمات الامتثال الداخلية لمدة لا تقل عن خمس سنوات من تاريخ المعاملة أو تاريخ إنهاء علاقة العمل.
عقوبات عدم الامتثال في دولة الإمارات
تتبنى سلطات دولة الإمارات سياسة عدم التهاون إطلاقاً مع جرائم غسل الأموال والجرائم المالية. وتجري وزارة الاقتصاد عمليات تدقيق وتفتيش مكتبية وميدانية منتظمة على الوسطاء والمطورين العقاريين للتحقق من مدى الامتثال. وقد يؤدي عدم الامتثال لإرشادات مكافحة غسل الأموال المعتمدة في دبي إلى فرض عقوبات إدارية وجنائية صارمة، تشمل:
- الغرامات المالية: غرامات إدارية تتراوح بين 50,000 درهم و5,000,000 درهم إماراتي لكل مخالفة، وذلك بحسب جسامتها.
- عقوبات تشغيلية: تعليق الرخصة التجارية للشركة أو إلغاؤها، مما يؤدي إلى إيقاف كافة الأنشطة التشغيلية.
- الإضرار بالسمعة: إدراج الشركات غير الممتثلة في القائمة السوداء علناً من قبل السلطات التنظيمية، مما قد يُلحق ضرراً دائماً بالعلاقات التجارية وثقة المستثمرين.
- الملاحقة الجنائية: في حالات التواطؤ المتعمد أو الإهمال الجسيم، قد يواجه مسؤولو الامتثال والمديرون وأصحاب الأعمال ملاحقة جنائية، بما في ذلك عقوبة السجن ومصادرة الأصول.
كيف يمكن لطارق بدارين مساعدة شركتكم العقارية
يتطلب التعامل مع المشهد المعقد والمتطور للامتثال لمكافحة غسل الأموال في دبي خبرة متخصصة. وبصفته متخصصاً متمرساً في الامتثال لمكافحة غسل الأموال ومحلل امتثال أول يعمل ضمن إطار شركة فرحات وشركاه، يقدم طارق بدارين حلول امتثال شاملة وعملية ومصممة خصيصاً لتلبية الاحتياجات الفريدة للوسطاء والمطورين العقاريين في دبي.
صُممت خدماتنا لحماية أعمالكم من الغرامات التنظيمية ومخاطر الجرائم المالية، مما يتيح لكم التركيز على النمو بثقة تامة. نحن نقدم:
- الاستشارات والتوجيهات التنظيمية: توجيهات متخصصة لمواءمة عملياتكم مع أحدث قوانين مكافحة غسل الأموال في دولة الإمارات، بما في ذلك المرسوم بقانون اتحادي رقم 10 لسنة 2025.
- دعم التسجيل وتقديم التقارير عبر نظام goAML: مساعدة شركتكم في إعداد حساب بوابة goAML، وضمان جاهزية الأنظمة، والرفع الدقيق لتقارير الأنشطة العقارية (REARs)، وتقارير المعاملات المشبوهة (STRs)، وتقارير الأنشطة المشبوهة (SARs).
- تحسين إجراءات اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD): تصميم مسارات عمل فعالة لضم وتأهيل العملاء تضمن التحقق الدقيق دون المساس بتجربة العميل.
- تقييم المخاطر على مستوى المؤسسة (EWRA): إجراء تقييمات تفصيلية للمخاطر لتحديد الثغرات في نموذج أعمالكم وتطبيق استراتيجيات مستهدفة للحد منها.
- عمليات تدقيق الامتثال لمكافحة غسل الأموال: إجراء عمليات تدقيق مستقلة لمنظومة الامتثال لديكم لضمان الجاهزية التامة لعمليات التفتيش من قِبل وزارة الاقتصاد.
- برامج تدريبية مخصصة: تقديم تدريب عملي وتطبيقي لمسؤولي الامتثال ووكلاء المبيعات لديكم لضمان قدرتهم على تحديد المؤشرات التحذيرية بثقة وتنفيذ بروتوكولات الامتثال.
يضمن لكم التعاون مع خبير متمرس امتلاك إطار امتثال قوي ومحدث ومتوافق تماماً مع تطلعات السلطات التنظيمية في دولة الإمارات. تواصلوا مع طارق بدارين اليوم لحماية أعمالكم والحفاظ على أعلى معايير النزاهة التنظيمية في سوق العقارات المزدهر في دبي.
الأسئلة الشائعة
من هي الجهة التنظيمية المسؤولة عن الامتثال لمكافحة غسل الأموال في القطاع العقاري بدبي؟
تتولى وزارة الاقتصاد في دولة الإمارات تنظيم والإشراف على الامتثال لمكافحة غسل الأموال للقطاع العقاري في دبي، وتُرفع تقارير المعاملات المشبوهة والتقارير الإلزامية مباشرة إلى وحدة المعلومات المالية (FIU) في دولة الإمارات عبر بوابة goAML.
ما هو الحد المالي للإبلاغ عن المعاملات النقدية في عقارات دبي؟
يجب على الوسطاء والمطورين العقاريين الإبلاغ عن أي معاملة تتضمن مبالغ نقدية، أو أصولاً افتراضية (عملات مشفرة)، أو أموالاً ناتجة عن أصول افتراضية تساوي أو تتجاوز 55,000 درهم إماراتي، وذلك عبر رفع تقرير الأنشطة العقارية (REAR) على بوابة goAML.
ما هو دور مسؤول الامتثال في الشركات العقارية بدبي؟
يتولى مسؤول الامتثال مسؤولية تطبيق سياسات مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT) بالشركة، وإجراء تقييمات المخاطر، والتحقق من العناية الواجبة تجاه العملاء، والفحص في قوائم العقوبات، وتدريب الموظفين، وتقديم تقارير المعاملات المشبوهة (STRs/SARs) عبر بوابة goAML.
ما هي عقوبات عدم الامتثال لإرشادات مكافحة غسل الأموال في دبي؟
قد تكون عقوبات عدم الامتثال صارمة، وتشمل غرامات إدارية تتراوح بين 50,000 درهم إماراتي و5,000,000 درهم إماراتي، وإيقاف الرخصة التجارية أو إلغاءها، والإدراج العلني في القائمة السوداء، بالإضافة إلى احتمالية الملاحقة الجنائية في حالات المخالفات الجسيمة.