يُعدّ القطاع العقاري في دبي محركاً رئيسياً للنمو الاقتصادي في دولة الإمارات العربية المتحدة، حيث يجذب استثمارات أجنبية مباشرة كبيرة وأفراداً من أصحاب الثروات العالية من جميع أنحاء العالم. ومع ذلك، فإن هذا التوسع السريع وحجم المعاملات الكبير يجعلان سوق العقارات أيضاً هدفاً رئيسياً للأنشطة المالية غير المشروعة. ولحماية سلامة النظام المالي، وضعت حكومة دولة الإمارات إطاراً تنظيمياً صارماً؛ حيث يُصنَّف وسطاء العقارات ووكلاؤها والمطورون العقاريون ضمن فئة الأعمال والمهن غير المالية المحددة (DNFBPs)، ويخضعون لرقابة مشددة من قِبل وزارة الاقتصاد (MoE) ووحدة المعلومات المالية (FIU).
إن التعامل مع الامتثال لمكافحة غسل الأموال في عقارات دبي ومتطلباته لم يعد أمراً اختيارياً؛ بل أصبح ضرورة تشغيلية بالغة الأهمية. إن الإخفاق في تطبيق ضوابط قوية لمكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CFT) يمكن أن يؤدي إلى جزاءات إدارية مشددة، وغرامات بملايين الدراهم، وتعليق الترخيص، والملاحقة الجنائية. يوضح هذا الدليل الشامل التزامات الامتثال الجوهرية للشركات العقارية في دبي، ويبيّن كيف يمكن للخدمات الاستشارية المهنية حماية أعمالك من المخاطر التنظيمية والمالية.
الإطار التنظيمي للعقارات في دبي
تخضع جهود دولة الإمارات في مكافحة الجريمة المالية لمنظومة شاملة من القوانين الاتحادية والقرارات الوزارية. وبالنسبة للمهنيين العقاريين العاملين في دبي، تشمل الركائز التشريعية الأساسية ما يلي:
- المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة جرائم غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة.
- قرار مجلس الوزراء رقم (10) لسنة 2019 بشأن اللائحة التنفيذية للمرسوم بقانون اتحادي رقم (20) لسنة 2018.
- قرار مجلس الوزراء رقم (24) لسنة 2021، والذي عدّل عدة أحكام تتعلق بالجزاءات الإدارية المفروضة على الأعمال والمهن غير المالية المحددة (DNFBPs).
بموجب هذه القوانين، تتولى وزارة الاقتصاد دور السلطة الرقابية على القطاع العقاري. ويجب على أي فرد أو كيان اعتباري يمارس أنشطة شراء أو بيع أو وساطة في المعاملات العقارية في دبي إنشاء برنامج امتثال داخلي يتوافق مع هذه التوجيهات الاتحادية. وتسري اللوائح على معاملات التملك الحر وعقود الإيجار طويلة الأجل، وتغطي العقارات السكنية والتجارية والصناعية.
دور وزارة الاقتصاد (MoE)
تتولى وزارة الاقتصاد مسؤولية الإشراف على الأعمال والمهن غير المالية المحددة (DNFBPs)، والتي تشمل وسطاء العقارات ووكلائها والمطورين العقاريين. وتجري الوزارة عمليات تفتيش ميدانية ومكتبية دورية، وتصدر التعاميم، وتفرض الامتثال. ويتمثل هدفها الأساسي في ضمان قيام الشركات العقارية بوضع ضوابط داخلية ملائمة لرصد ومنع أنشطة غسل الأموال وتمويل الإرهاب.
دور وحدة المعلومات المالية (FIU)
تُعد وحدة المعلومات المالية (FIU) الجهة المركزية الوطنية المسؤولة عن استلام وتحليل وتعميم المعلومات الاستخباراتية المتعلقة بغسل الأموال وتمويل الإرهاب والجرائم المالية الأخرى. ويجب على الشركات العقارية الإبلاغ عن المعاملات والأنشطة المشبوهة مباشرة إلى وحدة المعلومات المالية عبر بوابة goAML. وتعمل الوحدة بتعاون وثيق مع جهات إنفاذ القانون والنظراء الدوليين للتحقيق في الجرائم المالية وملاحقة مرتكبيها قضائياً.
الالتزامات الجوهرية لمكافحة غسل الأموال المفروضة على الشركات العقارية في دبي
لتحقيق الامتثال التام، يتعين على شركات الوساطة والتطوير العقاري تنفيذ عدة واجبات تشغيلية أساسية. وقد صُممت هذه الواجبات لمنع مرتكبي غسل الأموال من دمج الأموال غير المشروعة في الاقتصاد النظامي عبر صفقات شراء العقارات.
1. تدابير العناية الواجبة تجاه العملاء (CDD) والعناية الواجبة المعززة (EDD)
تُعد العناية الواجبة تجاه العملاء حجر الزاوية لأي برنامج فعال لمكافحة غسل الأموال. ويجب على الشركات العقارية التحقق من هوية جميع الأطراف المشاركة في الصفقة، بما في ذلك المشترون والبائعون وممثلوهم المعتمدون. وتتضمن هذه العملية ما يلي:
- جمع وثائق إثبات الهوية الرسمية والتحقق منها، مثل جوازات السفر سارية المفعول، وبطاقات الهوية الإماراتية، وشهادات تسجيل الشركات.
- فهم طبيعة عمل العميل والغرض المقصود من المعاملة العقارية.
- إجراء العناية الواجبة المعززة (EDD) عند التعامل مع عملاء ذوي مخاطر عالية، مثل الأشخاص المعرضين سياسياً (PEPs)، أو العملاء من ولايات قضائية عالية المخاطر، أو المعاملات التي تفتقر إلى مبرر اقتصادي واضح. وتتطلب العناية الواجبة المعززة (EDD) تحديد مصدر الثروة (SoW) ومصدر الأموال (SoF) للعميل.
2. تحديد المستفيد الحقيقي (UBO)
عند التعامل مع مشترين من الشركات أو الترتيبات القانونية (مثل الصناديق الاستئمانية أو المؤسسات الأهلية)، يجب على الشركات العقارية اختراق الحجاب المؤسسي لتحديد المستفيد الحقيقي (UBO). والمستفيد الحقيقي هو أي شخص طبيعي يمتلك أو يتحكم في نهاية المطاف بنسبة 25% أو أكثر من رأس مال الكيان القانوني أو حقوق التصويت فيه. ويضمن التحقق من المستفيد الحقيقي عدم استخدام الشركات الوهمية المجهولة لحجب الملكية الحقيقية لعقارات دبي.
3. فحص قوائم العقوبات وتدقيق تمويل الإرهاب
يجب على الشركات العقارية فحص جميع العملاء والمستفيدين الحقيقيين والأطراف المقابلة وفقاً للقائمة المحلية للإرهاب في دولة الإمارات والقائمة الموحدة لمجلس الأمن التابع للأمم المتحدة (UNSC). ويجب أن يتم هذا الفحص قبل استقطاب العميل وقبل تنفيذ أي معاملة. وإذا تبيّن وجود أي تطابق، فيجب على الشركة فوراً تجميد أي أموال أو أصول مرتبطة وإبلاغ المكتب التنفيذي للرقابة وحظر الانتشار (EOCN) ووحدة المعلومات المالية (FIU).
4. مراقبة المعاملات والإبلاغ عند الحدود المقررة
تفرض وزارة الاقتصاد حدوداً معينة للإبلاغ عن المعاملات العقارية. ويجب على الوكلاء والوسطاء العقاريين مراقبة المعاملات وتقديم التقارير عبر بوابة goAML في الحالات التالية:
- المعاملات النقدية: أي معاملة نقدية ملموسة مفردة، أو سلسلة من المعاملات النقدية المرتبطة، تعادل أو تتجاوز 55,000 درهم إماراتي.
- معاملات الأصول الافتراضية: أي معاملة تتضمن أصولاً افتراضية (مثل العملات المشفرة) لشراء عقار أو بيعه، بغض النظر عن قيمتها.
- أموال من دول عالية المخاطر: المعاملات التي تنشأ فيها الأموال من دول محددة على أنها عالية المخاطر من قِبل مجموعة العمل المالي (FATF) أو السلطات الإماراتية، أو تكون موجهة إليها.
التطبيق العملي لإطار الامتثال لمكافحة غسل الأموال خطوة بخطوة
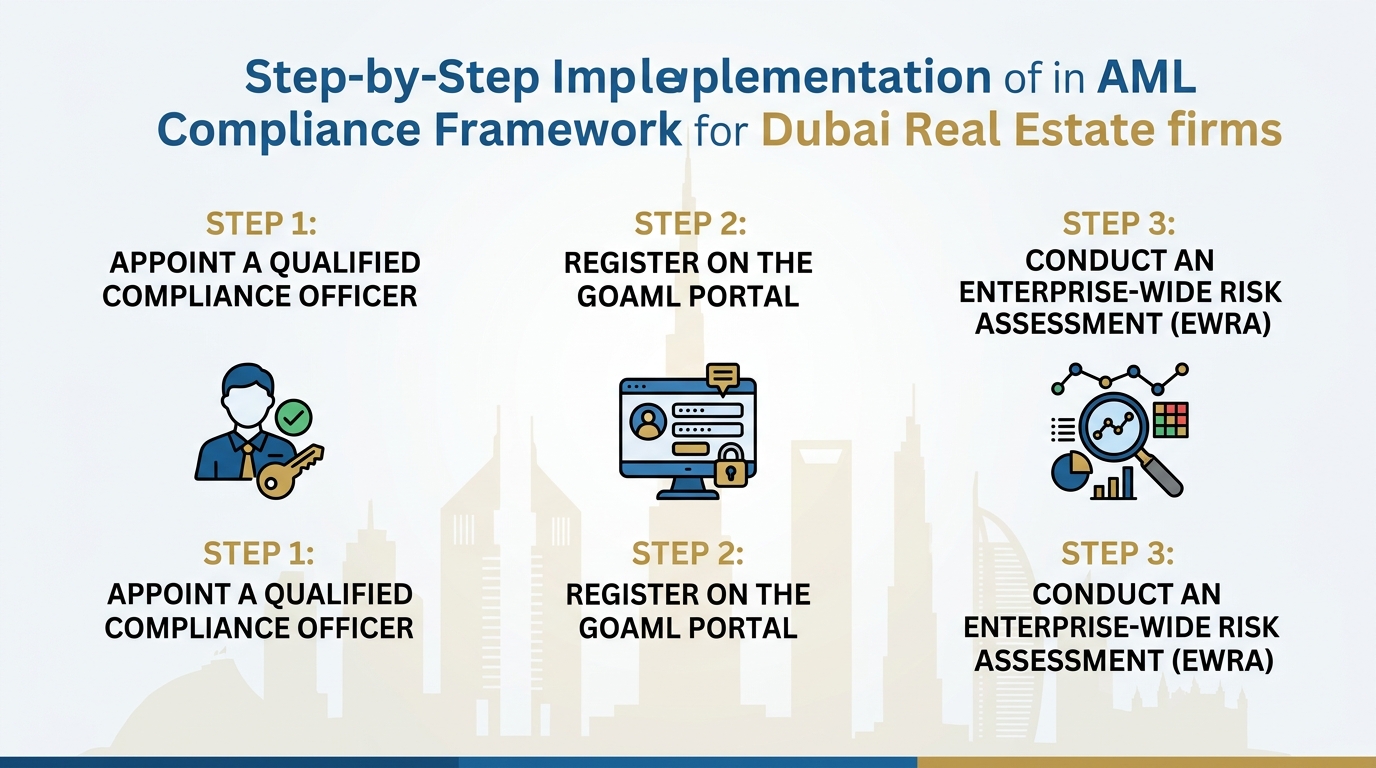
يتطلب تأسيس هيكل تشغيلي ممتثل اتباع نهج منهجي. ويجب على الشركات العقارية في دبي اتباع هذه الخطوات الأساسية لبناء برنامج فعال للامتثال لمكافحة غسل الأموال والحفاظ عليه:
الخطوة 1: تعيين مسؤول امتثال مؤهل
يجب على كل شركة عقارية تعيين مسؤول امتثال مخصص لمكافحة غسل الأموال. يتولى هذا الشخص مسؤولية الإشراف على عمليات الامتثال اليومية، وتحديث السياسات الداخلية، وتدريب الموظفين، والعمل كجهة اتصال رئيسية مع وزارة الاقتصاد ووحدة المعلومات المالية. ويجب أن يتمتع مسؤول الامتثال بالخبرة والصلاحية اللازمتين لتنفيذ مهامه باستقلالية.
الخطوة 2: التسجيل في بوابة goAML
تُعد بوابة goAML منصة متكاملة طورها مكتب الأمم المتحدة المعني بالمخدرات والجريمة (UNODC) وتستخدمها وحدة المعلومات المالية في دولة الإمارات. ويجب على الشركات العقارية إتمام التسجيل في goAML في دبي لتقديم تقارير المعاملات المشبوهة (STRs)، وتقارير الأنشطة المشبوهة (SARs)، والتقارير الإلزامية الأخرى المتعلقة بالحدود المالية المقررة. كما يُشترط المتابعة النشطة لبوابة goAML لتلقي التحديثات والتعاميم التنظيمية.
الخطوة 3: إجراء تقييم المخاطر على مستوى المنشأة (EWRA)
إن تقييم مخاطر غسل الأموال في القطاع العقاري والتحليل الشامل على مستوى المنشأة هو متطلب إلزامي. ويتضمن تقييم المخاطر على مستوى المنشأة (EWRA) تحديد وفهم وتقييم مخاطر غسل الأموال وتمويل الإرهاب المحددة التي قد تتعرض لها المنشأة. ويجب على الشركات تقييم المخاطر المرتبطة بقاعدة عملائها، ونطاقها الجغرافي، والخدمات المقدمة، وقنوات تقديم الخدمات. كما يجب توثيق نتائج تقييم المخاطر على مستوى المنشأة واستخدامها لتصميم استراتيجيات قائمة على المخاطر لتخفيف حدتها.
الخطوة 4: وضع السياسات والضوابط والإجراءات الداخلية (PCPs)
يجب على الشركات إعداد دليل شامل لمكافحة غسل الأموال ومكافحة تمويل الإرهاب (AML/CFT) يوضح بالتفصيل الضوابط والإجراءات والسياسات الداخلية للمؤسسة. ويجب أن يحدد هذا المستند سير عمل تدابير العناية الواجبة (CDD) والعناية الواجبة المعززة (EDD)، وإجراءات تحديد المستفيد الحقيقي (UBO)، وبروتوكولات فحص العقوبات، وسياسات حفظ السجلات (حيث يجب الاحتفاظ بالسجلات لمدة خمس سنوات على الأقل)، وآليات الإبلاغ.
الخطوة 5: توفير تدريب مستمر للموظفين
يمثل الموظفون، لاسيما وكلاء المبيعات في الخطوط الأمامية والكوادر الإدارية، خط الدفاع الأول ضد الجرائم المالية. لذا يجب تنظيم برامج تدريبية دورية لضمان استيعاب جميع الموظفين لسياسات مكافحة غسل الأموال الخاصة بالشركة، وقدرتهم على رصد المؤشرات التحذيرية، ومعرفة كيفية تصعيد الأنشطة المشبوهة إلى مسؤول الامتثال.
المؤشرات التحذيرية في المعاملات العقارية في دبي
يجب على المهنيين في القطاع العقاري توخي اليقظة التامة لرصد أي مؤشرات لعمليات غسل أموال محتملة. ويوضح الجدول أدناه أبرز المؤشرات التحذيرية الشائعة التي تستدعي التحقيق الفوري والإبلاغ المحتمل:
| فئة المؤشر التحذيري | المؤشر المحدد | الإجراء المطلوب |
|---|---|---|
| سلوك العميل | تردد العميل في تقديم وثائق إثبات الهوية، أو بيانات المستفيد الحقيقي (UBO)، أو معلومات مصدر الثروة. | رفض المعاملة؛ وتطبيق تدابير العناية الواجبة المعززة (EDD)؛ والنظر في رفع تقرير نشاط مشبوه (SAR). |
| طرق الدفع | محاولات السداد باستخدام مبالغ نقدية كبيرة، أو شيكات مصرفية متعددة، أو أصول افتراضية دون مبرر واضح. | التحقق من مصدر الأموال؛ وتقديم تقرير معاملات نقدية / أصول افتراضية عبر منصة goAML في حال بلوغ الحدود المقررة. |
| هيكل المعاملة | شراء عقارات بأسماء أطراف ثالثة، أو شركات صورية، أو أقارب مقربين دون وجود صلة منطقية. | تحديد المستفيد الحقيقي الفعلي (UBO) وإثبات طبيعة العلاقة. |
| فروقات الأسعار | شراء عقار بسعر أعلى أو أدنى بكثير من قيمته السوقية، أو إجراء عمليات شراء وبيع متتالية وسريعة (المضاربة السريعة على العقارات). | التحقق من المبرر الاقتصادي؛ وتوثيق النتائج؛ والإبلاغ في حال وجود اشتباه. |
التعامل مع عمليات التفتيش الخاصة بوزارة الاقتصاد
تجري وزارة الاقتصاد بانتظام عمليات تفتيش ميدانية ومكتبية على الشركات العقارية في دبي للتحقق من التزامها بقوانين مكافحة غسل الأموال الاتحادية. وخلال التفتيش، يراجع المفتشون ما يلي:
- دليل السياسات والإجراءات المكتوب لمكافحة غسل الأموال وتمويل الإرهاب (AML/CFT) الخاص بالشركة.
- وثائق تقييم المخاطر على مستوى المنشأة (EWRA).
- ملفات العملاء للتحقق من تطبيق إجراءات تدابير العناية الواجبة (CDD)، والعناية الواجبة المعززة (EDD)، والتحقق من المستفيد الحقيقي (UBO) بشكل سليم.
- سجلات فحص قوائم العقوبات وما يثبت التسجيل وتقديم التقارير عبر منصة goAML.
- سجلات وشهادات تدريب الموظفين.
تواجه الشركات التي لا تتمكن من تقديم هذه المستندات أو إثبات امتثالها الفعلي جزاءات إدارية فورية. ويضمن التعاون مع اختصاصي امتثال متمرس جاهزية مستنداتك للتدقيق وتوافقها مع أحدث المتطلبات التنظيمية.
نظرة متعمقة: الإجراءات العملية لسير عمل تدابير العناية الواجبة (CDD) والعناية الواجبة المعززة (EDD) للوسطاء العقاريين
لتطبيق برنامج امتثال قوي وفعال، يجب على الشركات العقارية أن تتجاوز الفهم النظري وتضع إجراءات سير عمل محددة وواضحة خطوة بخطوة لتدابير العناية الواجبة تجاه العملاء (CDD) والعناية الواجبة المعززة (EDD). ونظراً للوتيرة السريعة لسوق العقارات في دبي، يتعين أن تكون هذه الإجراءات دقيقة وفعالة في آن واحد لتفادي أي تأخير غير ضروري في المعاملات مع ضمان الامتثال الكامل والمطلق.
سير العمل القياسي لتدابير العناية الواجبة تجاه العملاء (CDD)
بالنسبة للمعاملات القياسية ذات المخاطر المنخفضة إلى المتوسطة (مثل قيام مقيم في الدولة بشراء عقار سكني باستخدام أموال مسحوبة من حساب مصرفي محلي في الإمارات)، ينبغي أن تتبع عملية تدابير العناية الواجبة (CDD) هذه الخطوات المنهجية:
- المرحلة الأولى: جمع البيانات والتحقق من الهوية: جمع الاسم القانوني الكامل لكل من المشتري والبائع، وجنسيتهما، وتاريخ ميلادهما، وعنوان السكن، وبيانات الاتصال. وبالنسبة للأفراد، يجب الحصول على نسخة ملونة عالية الدقة من جواز السفر الساري وبطاقة الهوية الإماراتية (إن وجدت).
- التحقق من الهوية: المطابقة المرجعية لوثائق الهوية المقدمة مع مصادر موثوقة ومستقلة. بالنسبة للمقيمين في دولة الإمارات العربية المتحدة، يُوصى بشدة باستخدام أدوات التحقق الرقمية أو فحص بطاقة الهوية الإماراتية الأصلية.
- التحقق من الكيانات الاعتبارية: إذا كان المشتري أو البائع كياناً اعتبارياً، فيجب الحصول على الرخصة التجارية، وشهادة التأسيس، وعقد التأسيس (MOA)، وسجل المديرين والمساهمين. كما يجب التحقق من الوضع النشط للشركة لدى سلطة الترخيص المعنية (مثل: دائرة الاقتصاد والسياحة في دبي، جافزا، مركز دبي للسلع المتعددة).
- تحديد المستفيد الحقيقي (UBO): تتبع هيكل ملكية الكيان الاعتباري لتحديد أي شخص طبيعي يمتلك بشكل مباشر أو غير مباشر 25% أو أكثر من الأسهم أو حقوق التصويت. وتوثيق هذا الهيكل بوضوح في ملف العميل.
- فحص قوائم العقوبات: فحص أسماء جميع الأفراد، والكيانات الاعتبارية، والمديرين، والمستفيدين الحقيقيين عبر برامج فحص العقوبات لمطابقتها مع القائمة المحلية للإرهاب في دولة الإمارات وقائمة مجلس الأمن التابع للأمم المتحدة الموحدة. وتوثيق نتيجة "عدم وجود تطابق" بلقطة شاشة مؤرخة أو عبر سجل النظام الإلكتروني.
إجراءات العناية الواجبة المعززة (EDD)
عند تصنيف معاملة على أنها عالية المخاطر—مثل التعامل مع شخص معرض سياسياً (PEP)، أو عميل من ولاية قضائية عالية المخاطر، أو هيكل معاملة معقد بشكل غير معتاد—يجب على فريق الامتثال تصعيد الملف لتطبيق العناية الواجبة المعززة (EDD). يتضمن ذلك التدابير الإضافية التالية:
- تحديد مصدر الثروة (SoW): التحقق من كيفية تكوين العميل لإجمالي صافي ثروته. ويتطلب ذلك جمع وثائق داعمة مثل البيانات المالية المدققة للشركة، أو صكوك الإرث، أو اتفاقيات بيع العقارات، أو كشوفات المحافظ الاستثمارية.
- تحديد مصدر الأموال (SoF): تحديد منشأ الأموال المحددة المستخدمة في المعاملة. ويتم التحقق من ذلك عادةً من خلال كشوف الحسابات المصرفية التي توضح تجميع مبلغ الشراء وتحويله، أو ما يثبت الحصول على قرض مصرفي.
- الحصول على موافقة الإدارة العليا: قبل بدء التعامل مع عميل عالي المخاطر أو تنفيذ معاملة عالية المخاطر، يجب على مسؤول الامتثال عرض النتائج على الإدارة العليا والحصول على موافقة كتابية رسمية للمتابعة.
- المراقبة المستمرة: يجب إخضاع العلاقات عالية المخاطر لمراجعات دورية أكثر تكراراً ومراقبة مستمرة للمعاملات لضمان بقاء أنشطة العميل متوافقة مع ملفه التعريفي المعلن ومصدر ثروته.
فهم المخاطر والحد منها في معاملات الأصول الافتراضية
مع ترسيخ دبي لمكانتها كمركز عالمي للأصول الرقمية، برز التقاطع بين العقارات والعملات المشفرة بشكل متزايد. ورغم أن شراء العقارات بالأصول الافتراضية يوفر السرعة والمرونة، إلا أنه ينطوي أيضاً على مخاطر فريدة لغسل الأموال يجب على المطورين والوسطاء العقاريين إدارتها بفاعلية.
الموقف التنظيمي من معاملات شراء العقارات بالعملات المشفرة
لا تحظر السلطات في دولة الإمارات استخدام الأصول الافتراضية في المعاملات العقارية، لكنها تُخضعها لمتطلبات إبلاغ وتحقق صارمة. وبموجب إرشادات وزارة الاقتصاد، يجب الإبلاغ عن أي معاملة يتم فيها شراء أو بيع عقار باستخدام الأصول الافتراضية إلى وحدة المعلومات المالية (FIU) عبر منصة goAML، بغض النظر عن قيمة المعاملة. هذا المطلب لا يرتبط بحد أدنى لقيمة المعاملة (صفر عتبة)، بهدف ضمان الشفافية الكاملة لتدفقات الأصول الرقمية إلى سوق العقارات الفعلي.
خطوات الامتثال الأساسية لمعاملات الأصول الافتراضية
إذا قررت شركتكم العقارية تسهيل المعاملات التي تنطوي على أصول افتراضية، فيجب عليكم تطبيق الضوابط التخصصية التالية:
- التعامل مع مزودي خدمات الأصول الافتراضية (VASPs) المرخصين: التأكد من أن أي منصة تداول أو جهة حفظ أمين مستخدمة لمعالجة المعاملة مرخصة بالكامل من قبل سلطة تنظيم الأصول الافتراضية (VARA) في دبي أو السلطة الاتحادية المختصة.
- إجراء التحليلات لسلاسل الكتل (البلوك تشين): استخدام أدوات تحليلية متخصصة للبلوك تشين لتتبع سجل المحفظة الرقمية المستخدمة. ويساعد ذلك في التحقق من أن الأصول الافتراضية لا تنشأ من مصادر غير مشروعة، أو أسواق الشبكة المظلمة، أو عناوين خاضعة للعقوبات.
- التحقق من التحويل إلى العملات النقدية التقليدية (Fiat): في حال تحويل الأصول الافتراضية إلى عملة نقدية (مثل الدرهم الإماراتي أو الدولار الأمريكي) لإتمام عملية الشراء، يجب توثيق عملية التحويل بأكملها، بما في ذلك الحسابات المصرفية المعنية وهوية الوسيط المرخص الذي يُجري عملية الاستبدال.
- تقديم تقرير معاملات العقارات (RETR): تقديم تقرير RETR الإلزامي عبر منصة goAML خلال الإطار الزمني المحدد، موضحاً عناوين المحافظ، ورموز المعاملات (TxHash)، وما يعادلها بالعملات النقدية، وهويات جميع الأطراف المعنية.
عواقب عدم الامتثال: العقوبات ومخاطر السمعة
تتبنى حكومة الإمارات العربية المتحدة سياسة عدم التهاون إطلاقاً مع الجرائم المالية وعدم الامتثال للوائح مواجهة غسل الأموال ومكافحة تمويل الإرهاب (AML/CFT). وتعمل وزارة الاقتصاد، بالتنسيق مع الجهات التنظيمية الأخرى، على فرض الامتثال بفاعلية من خلال عمليات تدقيق دقيقة وفرض غرامات وعقوبات صارمة.
العقوبات الإدارية والمالية
وفقاً لقرار مجلس الوزراء رقم 24 لسنة 2021، تواجه الأعمال والمهن غير المالية المحددة (DNFBPs)—بما في ذلك الوسطاء والمطورون العقاريون—جزاءات إدارية مشددة لعدم الوفاء بالتزامات مواجهة غسل الأموال. وتشمل بعض العقوبات القياسية ما يلي:
- عدم اعتماد سياسات وإجراءات داخلية لمواجهة غسل الأموال: غرامات تتراوح بين 50,000 درهم إماراتي و100,000 درهم إماراتي.
- عدم تعيين مسؤول امتثال مؤهل: غرامة قدرها 50,000 درهم إماراتي.
- عدم إجراء تقييم المخاطر على مستوى المؤسسة (EWRA): غرامة قدرها 50,000 درهم إماراتي.
- عدم تطبيق تدابير العناية الواجبة تجاه العملاء (CDD) أو عدم تحديد المستفيدين الحقيقيين (UBOs): غرامات تتراوح بين 100,000 درهم إماراتي و200,000 درهم إماراتي لكل مخالفة.
- عدم الإبلاغ عن المعاملات المشبوهة أو المعاملات الخاضعة للحد الأدنى الإلزامي على منصة goAML: غرامات تتراوح بين 50,000 درهم إماراتي و100,000 درهم إماراتي، إلى جانب احتمالية الملاحقة الجنائية.
بالإضافة إلى العقوبات المالية، تمتلك وزارة الاقتصاد صلاحية تعليق أو إلغاء الرخصة التجارية للشركات غير الممتثلة، والتشهير بالجهات المخالفة علناً، وإحالة الأفراد إلى النيابة العامة لمواجهة تهم جنائية قد تصل عقوبتها إلى الحبس.
الأثر التشغيلي والسمعة
بعيداً عن الأثر المالي الفوري للغرامات، يمكن أن يتسبب عدم الامتثال في إلحاق ضرر لا يُعوض بسمعة شركة العقارات. ففي سوق يتسم بتنافسية عالية مثل دبي، تُعد الثقة أصلاً جوهرياً. ويمكن أن يؤدي الإفصاح العلني عن مخالفات مكافحة غسل الأموال إلى:
- فقدان العلاقات مع كبار المطورين العقاريين، والمستثمرين المؤسسيين، والعملاء من أصحاب الملاءة المالية العالية.
- إنهاء العلاقات المصرفية، نتيجة لرفض البنوك المحلية والدولية تسوية المعاملات للشركات العقارية المصنفة كمخالفة أو عالية المخاطر.
- صعوبة استقطاب أفضل كفاءات المبيعات ومسؤولي الامتثال المتخصصين والاحتفاظ بهم.
الشراكة مع متخصص في مكافحة غسل الأموال في دبي
قد يمثل الحفاظ على الامتثال في ظل مشهد تنظيمي سريع التطور تحدياً كبيراً لشركات الوساطة العقارية والمطورين. وتساعدك الشراكة مع مستشار متخصص في الحد من المخاطر مع تمكينك من التركيز على عمليات عملك الأساسية.
يقدم طارق بدارين، خبير الامتثال لمكافحة غسل الأموال وكبير محللي الامتثال في دبي والذي يعمل ضمن مظلة شركة فرحات وشركاه، حلول امتثال متكاملة ومصممة خصيصاً. وبفضل خبرته العميقة في البيئة التنظيمية بدولة الإمارات، يساعد طارق الشركات العقارية على تأسيس أطر امتثال قوية لمكافحة غسل الأموال، وتحسين إجراءات "اعرف عميلك" (KYC) والعناية الواجبة تجاه العملاء (CDD)، وإجراء التقييمات الشاملة للمخاطر على مستوى المنشأة، والاستعداد لعمليات التفتيش والتدقيق التي تجريها وزارة الاقتصاد.
من خلال الاستفادة من الخدمات الاستشارية المتخصصة، يمكن لشركتك مواكبة المتطلبات التنظيمية المعقدة بكل ثقة، وحماية سمعتها، وترسيخ مكانتها في سوق العقارات التنافسي بدبي.
اضمن امتثال أعمالك العقارية اليوم
لا تنتظر التدقيق التنظيمي لتكتشف الثغرات في إطار الامتثال لديك. تواصل مع طارق بدارين اليوم لمناقشة متطلبات الامتثال لمكافحة غسل الأموال لأعمالك العقارية، أو لتحديد موعد تدقيق مستقل، أو لتحسين ضوابطك الداخلية بالشراكة مع شركة فرحات وشركاه.
الأسئلة الشائعة
هل يُعتبر الوكلاء العقاريون في دبي من الأعمال والمهن غير المالية المحددة (DNFBPs)؟
نعم، بموجب تشريعات مكافحة غسل الأموال في دولة الإمارات العربية المتحدة، يُصنَّف الوسطاء والوكلاء والمطورون العقاريون كأعمال ومهن غير مالية محددة (DNFBPs)، ويتعين عليهم الامتثال لجميع اللوائح الاتحادية لمكافحة غسل الأموال وتمويل الإرهاب (AML/CFT).
ما هو الحد المالي للإبلاغ عن المعاملات النقدية في عقارات دبي؟
يجب على الشركات العقارية الإبلاغ عن أي معاملة نقدية فعلية، أو سلسلة من المعاملات النقدية المرتبطة، تساوي أو تتجاوز 55,000 درهم إماراتي إلى وحدة المعلومات المالية عبر بوابة goAML.
ماذا يحدث إذا تخلفت شركة عقارية عن الامتثال للوائح مكافحة غسل الأموال في دبي؟
تواجه الشركات غير الممتثلة عقوبات إدارية صارمة، تشمل غرامات تتراوح بين 50,000 درهم و5,000,000 درهم إماراتي، وتعليق الرخصة التجارية أو إلغاءها، فضلاً عن احتمالية الملاحقة الجنائية في المخالفات الجسيمة.
كم مرة يجب على الشركة العقارية إجراء تقييم لمخاطر مكافحة غسل الأموال؟
يجب على الشركات إجراء تقييم شامل للمخاطر على مستوى المنشأة (EWRA) بصفة منتظمة، وتحديداً على أساس سنوي، أو كلما طرأت تغييرات جوهرية على نموذج أعمالها، أو قاعدة عملائها، أو القوانين واللوائح المحلية.