
في ظل المشهد التنظيمي المتسارع في دولة الإمارات العربية المتحدة، لم يعد الامتثال مجرد قائمة مهام روتينية، بل أصبح ضرورة استراتيجية حتمية. وفي صميم هذا الالتزام التنظيمي يكمن تقييم المخاطر على مستوى المنشأة في دولة الإمارات (EWRA). إن تقييم المخاطر على مستوى المنشأة ليس مجرد إجراء بيروقراطي، بل هو المخطط الأساسي الذي يُمكّن المؤسسات المالية والأعمال والمهن غير المالية المحددة (DNFBPs) من تحديد وفهم والحد من تعرضها لمخاطر غسل الأموال وتمويل الإرهاب وتمويل انتشار التسلح.
في ظل الرقابة الصارمة من الجهات التنظيمية مثل وزارة الاقتصاد (MoE)، ومصرف الإمارات العربية المتحدة المركزي (CBUAE)، والمكتب التنفيذي للرقابة وحظر الانتشار، يُطلب من الشركات تصميم والحفاظ على برنامج امتثال قائم على المخاطر. ويُعد وجود قصور في تقييم المخاطر على مستوى المنشأة (EWRA) أو غيابه أحد أكثر الأسباب شيوعاً لفرض عقوبات إدارية صارمة، وتعليق التراخيص، والإضرار بالسمعة في دولة الإمارات. يوضح هذا الدليل الشامل المنهجية الدقيقة والتوقعات التنظيمية والخطوات العملية المطلوبة لإجراء تقييم قوي وجاهز للتدقيق للمخاطر على مستوى المنشأة (EWRA) لأعمالك في دولة الإمارات.
فهم المتطلبات التنظيمية لتقييم المخاطر على مستوى المنشأة (EWRA) في دولة الإمارات
يرتكز الالتزام القانوني بإجراء تقييم المخاطر على مستوى المنشأة في دولة الإمارات على المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة جرائم غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة، وتعديلاته اللاحقة، بما في ذلك المرسوم بقانون اتحادي رقم (10) لسنة 2025، وقرار مجلس الوزراء رقم (10) لسنة 2019. وتُلزم هذه القوانين المنشآت المرخصة بتحديد وتقييم وفهم مخاطر غسل الأموال وتمويل الإرهاب (ML/TF) عبر كافة خطوط الأعمال، وفئات العملاء، والنطاقات الجغرافية، والمنتجات، والخدمات، والمعاملات، وقنوات تقديم الخدمات.
تتوقع الجهات الرقابية من المنشآت اعتماد نهج قائم على المخاطر. ويعني ذلك ضرورة تخصيص الموارد بشكل ديناميكي؛ بحيث تخضع المجالات عالية المخاطر لتدقيق معزز وضوابط رقابية أكثر صرامة، بينما يمكن إدارة المجالات منخفضة المخاطر بإجراءات مبسطة. ويُعد تقييم المخاطر على مستوى المنشأة (EWRA) الوثيقة الرسمية التي تبرر وتوجه هذا التوزيع لموارد الامتثال. فبدون تقييم موثق للمخاطر على مستوى المنشأة، لا يمكن للشركة الدفاع قانونياً عن قرارات الامتثال، أو تصنيفات مخاطر العملاء، أو حدود مراقبة المعاملات أمام الجهات التنظيمية في دولة الإمارات.
من يتعين عليه إجراء تقييم المخاطر على مستوى المنشأة (EWRA)؟
ينطبق هذا الالتزام بشكل عام على فئتين رئيسيتين من المنشآت العاملة في دولة الإمارات العربية المتحدة، بما في ذلك المناطق الحرة المالية (مثل مركز دبي المالي العالمي - DIFC، وسوق أبوظبي العالمي - ADGM):
- المؤسسات المالية (FIs): البنوك، وشركات الصرافة، وشركات التمويل، وشركات التأمين، ومزودو خدمات الدفع.
- الأعمال والمهن غير المالية المحددة (DNFBPs): الوسطاء والوكلاء العقاريون، وتجار المعادن الثمينة والأحجار الكريمة، ومزودو خدمات الشركات والصناديق الاستئمانية (CSPs)، ومدققو الحسابات، والمحاسبون، والمهنيون القانونيون المستقلون.
المنهجية الأساسية لتقييم المخاطر على مستوى المنشأة في دولة الإمارات
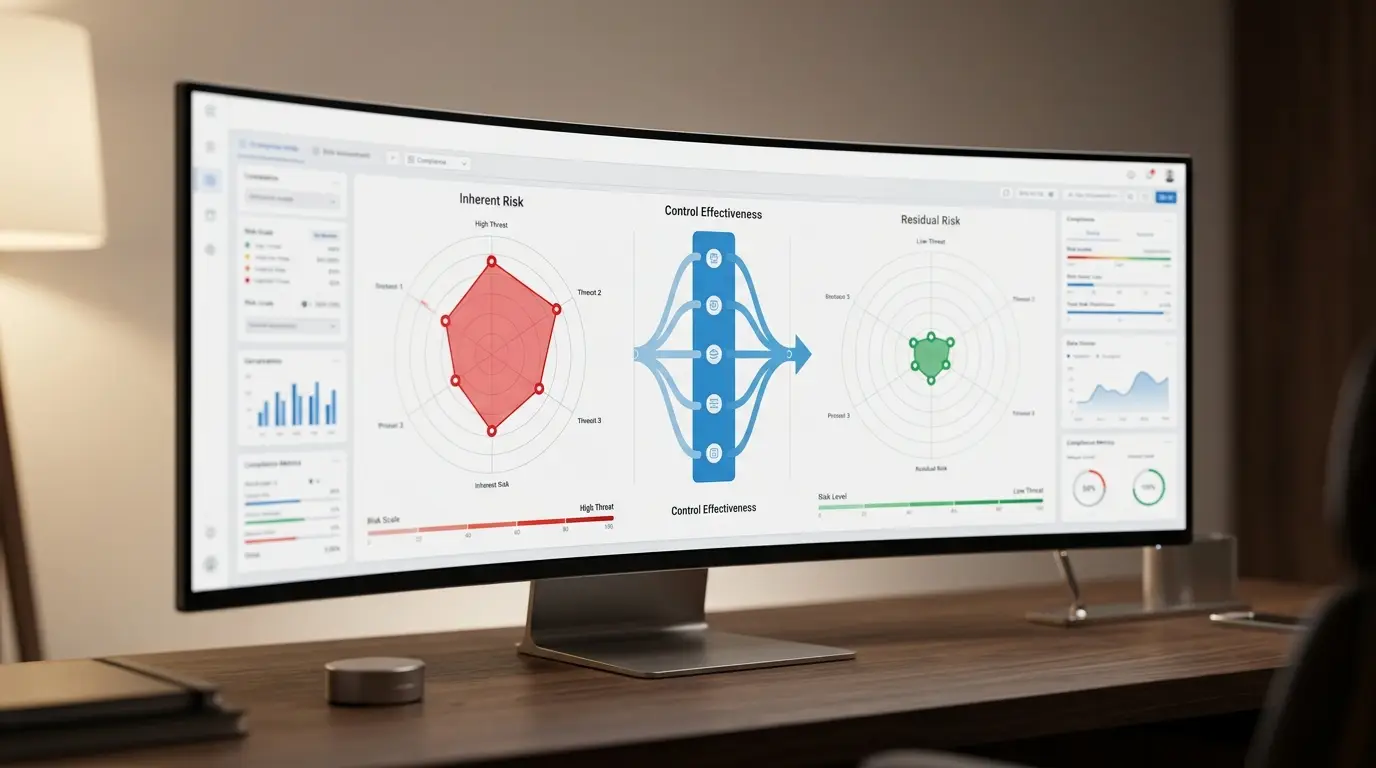
يجب أن يتبع التقييم الناجح للمخاطر على مستوى المنشأة في الإمارات منهجية منظمة، وقابلة للتكرار، ويمكن الدفاع عنها. ويرتكز التقييم على معادلة امتثال أساسية: المخاطر الكامنة - فاعلية الضوابط الرقابية = المخاطر المتبقية. وللوصول إلى قياس دقيق للمخاطر المتبقية، يتعين على فريق الامتثال لديك تنفيذ المراحل الخمس التالية بشكل منهجي.
المرحلة الأولى: وضع إطار التقييم وتحديد نطاقه
قبل جمع البيانات، يجب تحديد حدود ونطاق التقييم. ينبغي أن يغطي الإطار كافة الفروع التشغيلية، والشركات التابعة، والمشاريع المشتركة، ووحدات الأعمال داخل دولة الإمارات. كما يجب أن يتوافق مع الإرشادات المحددة الصادرة عن الجهة الرقابية المعنية (مثل وزارة الاقتصاد للأعمال والمهن غير المالية المحددة، أو مصرف الإمارات المركزي للمؤسسات المالية).
خلال هذه المرحلة، يجب على مسؤول الامتثال وضع معايير تسجيل وتصنيف المخاطر (على سبيل المثال، مصفوفة مخاطر 3×3 أو 5×5 لقياس الاحتمالية مقابل الأثر) والحصول على التزام رسمي من الإدارة العليا. يُعد اعتماد مجلس الإدارة أو كبار المسؤولين التنفيذيين متطلباً تنظيمياً بالغ الأهمية في دولة الإمارات؛ فالامتثال لا يمكن أن يعمل بمعزل عن الإدارة.
المرحلة الثانية: تحديد وتقييم المخاطر الكامنة
تمثل المخاطر الكامنة مستوى التعرض لتهديدات غسل الأموال وتمويل الإرهاب في حالة الغياب التام لأي ضوابط تخفيفية. ولتقييم المخاطر الكامنة، يتطلب الإطار التنظيمي في دولة الإمارات من الشركات تحليل خمس ركائز أساسية للمخاطر:
1. مخاطر العملاء
تحليل تكوين وهيكل قاعدة عملائك. وتشمل مؤشرات المخاطر العالية في سوق دولة الإمارات ما يلي:
- الأشخاص المعرضون سياسياً (PEPs) وأفراد عائلاتهم والمقربون منهم.
- العملاء غير المقيمين، لا سيما أولئك الذين ينتمون إلى ولايات قضائية عالية المخاطر أو دول خاضعة لرقابة معززة (القوائم الرمادية/السوداء لمجموعة العمل المالي - FATF).
- الهياكل المؤسسية المعقدة، أو الشركات الوهمية، أو الكيانات ذات المساهمين الصوريين، حيث يمثل تحديد المستفيد الحقيقي النهائي (UBO) تحدياً كبيراً.
- الأنشطة التجارية كثيفة التعامل بالنقد أو الأفراد من ذوي الملاءة المالية العالية الذين يجرون معاملات غير اعتيادية.
2. المخاطر الجغرافية
تقييم الأماكن التي تمارس فيها شركتك أعمالها، ومواقع تواجد عملائك، وأماكن بدء المعاملات أو انتهائها. وتشمل العوامل الجغرافية الرئيسية للمخاطر ما يلي:
- العمليات أو العملاء المرتبطون بدول خاضعة لعقوبات دولية أو مدرجون في قوائم الإرهاب المحلية لدولة الإمارات.
- المعاملات التي تشمل ولايات قضائية معروفة كملاذات ضريبية أو ذات أطر تنظيمية ضعيفة لمكافحة غسل الأموال وتمويل الإرهاب.
- القرب من ممرات تجارية عالية المخاطر أو مناطق تشهد عدم استقرار سياسي.
3. مخاطر المنتجات والخدمات والمعاملات
تنطوي المنتجات والخدمات المختلفة على مستويات متباينة من التعرض للمخاطر. على سبيل المثال:
- مخاطر مرتفعة: الخدمات المصرفية الخاصة، ومعاملات الأصول الافتراضية، والتحويلات البرقية الدولية، وشراء العقارات عالية القيمة باستخدام النقد أو الشيكات المصرفية المصدقة، وخدمات إنشاء صناديق الائتمان (الترست).
- مخاطر متوسطة إلى منخفضة: حسابات الخدمات المصرفية للأفراد القياسية، أو عقود الإيجار التجاري المحلية، أو الخدمات الاستشارية المحلية ذات التدفقات المالية الشفافة.
4. مخاطر قنوات التسليم والتوزيع
كيف تستقطب عملاءك وتتفاعل معهم؟ يؤدي استقطاب العملاء دون مقابلتهم شخصياً، والاعتماد على وسطاء من أطراف ثالثة، واستخدام المنصات الرقمية بالكامل عموماً إلى زيادة المخاطر الكامنة نظراً لاحتمالية الاحتيال في الهوية والتمويه.
5. المخاطر التكنولوجية والتشغيلية
إن تبني التقنيات الحديثة، مثل التمويل اللامركزي (DeFi)، أو العقود الذكية، أو أدوات استقطاب العملاء المؤتمتة، يُدخل مسارات مخاطر مستحدثة يجب تقييمها بشكل صريح ضمن التقييم الشامل لمخاطر المنشأة (EWRA) قبل البدء في تطبيقها.
المرحلة 3: تقييم فعالية الضوابط الرقابية
بمجرد تحديد المخاطر الكامنة وتصنيفها، تكون الخطوة التالية هي تقييم قوة وتصميم ضوابط الامتثال الحالية لديكم. الضوابط هي السياسات والإجراءات والأنظمة والكوادر البشرية الموضوعة لمنع الجرائم المالية واكتشافها والإبلاغ عنها. وفي دولة الإمارات، تقيّم الجهات الرقابية فعالية الضوابط عبر عدة أبعاد رئيسية:
- الحوكمة والإشراف: هل تم تعيين مسؤول امتثال مؤهل لمكافحة غسل الأموال؟ وهل تتلقى الإدارة العليا تقارير امتثال دورية؟
- العناية الواجبة تجاه العملاء (CDD) والعناية الواجبة المعززة (EDD): هل إجراءات التحقق من المستفيد الحقيقي (UBO) قوية ومحكمة؟ وهل تُطبّق العناية الواجبة المعززة بانتظام على العملاء ذوي المخاطر المرتفعة؟
- فحص قوائم العقوبات: هل يتم تحديث أنظمة الفحص المؤتمتة فورياً مقابل القائمة المحلية للإرهاب في دولة الإمارات والقائمة الموحدة لمجلس الأمن التابع للأمم المتحدة؟
- مراقبة المعاملات: هل توجد قواعد مؤتمتة أو يدوية لرصد الأنماط المشبوهة، وهل تم ضبط هذه القواعد وتكييفها بما يتناسب مع ملف المخاطر الخاص بالمنشأة؟
- الإبلاغ عن الأنشطة المشبوهة (SAR/STR): هل تستخدم المنشأة بنشاط منصة مصرف الإمارات المركزي بوابة goAML للإبلاغ عن المعاملات المشبوهة؟
- التدريب والتوعية: هل يخضع الموظفون لتدريب منتظم حول قوانين مكافحة غسل الأموال الخاصة بدولة الإمارات، ومؤشرات الاشتباه (العلامات الحمراء)، وقنوات الإبلاغ الداخلي؟
- التدقيق المستقل: هل يخضع إطار الامتثال لاختبارات دورية ومستقلة من قبل مدقق خارجي متخصص في مكافحة غسل الأموال؟
المرحلة 4: احتساب المخاطر المتبقية
المخاطر المتبقية هي مستوى التعرض الفعلي للمخاطر الذي يبقى بعد تطبيق الضوابط الرقابية على المخاطر الكامنة. فإذا حددت المنشأة مخاطر كامنة مرتفعة في معاملاتها العقارية، ولكنها طبقت تدابير عناية واجبة معززة صارمة للغاية، وتحققت من مصدر الأموال، وأجرت تدقيقاً مستقلاً للمعاملات، فيمكن خفض المخاطر المتبقية إلى مستوى "متوسط" أو "منخفض" يمكن إدارته.
وعلى العكس من ذلك، إذا كانت الضوابط ضعيفة أو قديمة أو مطبقة بشكل غير ملائم، فستظل المخاطر المتبقية مرتفعة. وتتوقع الجهات الرقابية في دولة الإمارات من المنشآت تحديد "مستوى تقبل المخاطر" الخاص بها—وهو الحد الأقصى للمخاطر المتبقية التي تكون مستعدة لقبولها. وأي مجال تتجاوز فيه المخاطر المتبقية مستوى التقبل المعتمد يتطلب معالجة فورية.
المرحلة 5: وضع خطة لتخفيف المخاطر وتصويبها
تتمثل المرحلة النهائية للتقييم الشامل لمخاطر المنشأة (EWRA) في تحويل النتائج إلى إجراءات عملية. فإذا كشف التقييم عن ثغرات—مثل عدم كفاءة برامج فحص العقوبات أو تقادم وثائق المستفيد الحقيقي—يجب على المنشأة توثيق خطة تصويب واضحة ومحددة زمنياً. ويجب أن تحدد هذه الخطة المسؤوليات لكل بند عمل، مع بيان الموارد المطلوبة لسد ثغرات الامتثال.
المخاطر الكامنة مقابل المخاطر المتبقية: أمثلة على الامتثال في دولة الإمارات
لتوضيح كيفية تطبيق منهجية التقييم الشامل لمخاطر المنشأة (EWRA) عملياً في سوق الإمارات، يُرجى الاطلاع على السيناريوهات التالية:
| فئة المخاطر | سيناريو المخاطر الكامنة | الضوابط المخفِّفة المطبقة | المخاطر المتبقية الناتجة |
|---|---|---|---|
| العقارات (الأعمال والمهن غير المالية المحددة - DNBFP) | شراء عقار عالي القيمة في دبي من قبل كيان اعتباري أجنبي يتبع ولاية قضائية عالية المخاطر. | تحديد كامل لهوية المستفيد الحقيقي وفق نسبة 25%؛ والتحقق من مصدر الثروة (SOW) ومصدر الأموال (SOF)؛ وفحص جميع المديرين مقابل قوائم العقوبات. | متوسطة (تتم إدارتها من خلال المراقبة المستمرة والمراجعة الدورية). |
| مزودو خدمات الشركات (CSP) | تأسيس شركات قابضة معقدة ومتعددة الطبقات لعميل غير مقيم. | الحصول الإلزامي على وثائق السجل التجاري المعتمدة؛ والتحقق من الهوية الشخصية للمالكين الحقيقيين النهائيين حضورياً أو رقمياً عبر وسائل آمنة؛ وتوثيق مبرر تجاري واضح. | منخفض إلى متوسط (يعتمد ذلك على شفافية الأنشطة التجارية الأساسية). |
| مؤسسة مالية | تقديم تحويلات برقية عابرة للحدود إلى دول مجاورة لمناطق النزاع. | فحص المعاملات في الوقت الفعلي؛ وفرض حدود يومية صارمة على المعاملات؛ والموافقة اليدوية من قسم الامتثال للتحويلات التي تتجاوز حدوداً معينة. | متوسطة (مقبول في ظل رقابة صارمة ومستمرة). |
أخطاء شائعة يجب تجنبها في تقييم المخاطر على مستوى المنشأة (EWRA) في دولة الإمارات
من خلال الخبرة الاستشارية الواسعة في قطاع الامتثال بدولة الإمارات، تم رصد العديد من الأخطاء المتكررة التي تؤدي غالباً إلى فرض عقوبات تنظيمية أثناء عمليات التفتيش:
- استخدام نماذج جاهزة عامة: تقوم العديد من الشركات بشراء نماذج عامة جاهزة لتقييم المخاطر لا تعكس الواقع التشغيلي الفعلي لسوق الإمارات أو التفاصيل الدقيقة لنموذج أعمالها. وتستطيع الجهات الرقابية اكتشاف هذه المستندات غير المخصصة ورفضها بسهولة.
- التعامل مع تقييم المخاطر (EWRA) كمستند جامد: يُعد تقييم المخاطر على مستوى المنشأة (EWRA) وثيقة ديناميكية ومستمرة. ويجب تحديثه سنوياً على الأقل، أو فور حدوث تغييرات جوهرية مثل إطلاق منتج جديد، أو دخول سوق جديدة، أو صدور تعديل تنظيمي رئيسي، أو الخضوع لإعادة هيكلة للشركة.
- تجاهل البيانات النوعية: يؤدي الاعتماد فقط على بيانات المعاملات الكمية مع تجاهل الرؤى النوعية — مثل ملاحظات موظفي المبيعات في الخطوط الأمامية، أو نتائج تدقيق الامتثال، أو الأنماط المحددة للقطاع الصادرة عن وحدة المعلومات المالية (FIU) في دولة الإمارات — إلى صورة غير مكتملة للمخاطر.
- غياب التكامل والربط: يجب أن يوجّه تقييم المخاطر على مستوى المنشأة (EWRA) عمليات الامتثال اليومية بشكل مباشر. فإذا حدد التقييم فئات عملاء عالية المخاطر، ولكن سياسة استقطاب وقبول العملاء لديك لا تفرض تدابير العناية الواجبة المعززة (EDD) لتلك الفئات تحديداً، فإن إطار الامتثال لديك يعاني من خلل جوهري في التوافق.
كيفية توثيق وتقديم تقييم المخاطر (EWRA) للجهات الرقابية في دولة الإمارات
عندما تجري جهة رقابية مثل وزارة الاقتصاد أو المصرف المركزي تفتيشاً ميدانياً أو مكتبياً، يكون تقييم المخاطر على مستوى المنشأة (EWRA) هو المستند الأول الذي يُطلب عادةً. ولضمان صمود تقييمك أمام الفحص الرقابي الدقيق، يجب هيكلته بشكل احترافي ليشمل المكونات التالية:
- الملخص التنفيذي: نظرة عامة رفيعة المستوى على نتائج التقييم، وملف المخاطر الكامنة والمتبقية الإجمالي للمؤسسة، وبيان اعتماد وموافقة من مجلس الإدارة أو الإدارة العليا.
- قسم المنهجية: شرح شفاف لكيفية تحديد المخاطر، وتقييم درجاتها، وتحديد أوزانها النسبية، بما في ذلك تعريفات مستويات المخاطر (مثل: منخفضة، متوسطة، مرتفعة).
- سجل المخاطر التفصيلي: تحليل تفصيلي وشامل لجميع المخاطر المتأصلة المحددة عبر الركائز الخمس، مع ربط الضوابط الرقابية المحددة بكل خطر، واحتساب المخاطر المتبقية.
- مصادر البيانات: توثيق مصادر البيانات الداخلية والخارجية المستخدمة لإعداد التقييم، مثل التقييم الوطني للمخاطر (NRA) في دولة الإمارات، وتقارير التقييم المتبادل لمجموعة العمل المالي (FATF)، وإحصاءات المعاملات الداخلية.
- خارطة طريق المعالجة وتصويب الأوضاع: خطة عمل واضحة وقابلة للتنفيذ لمعالجة أي أوجه قصور تم تحديدها في الضوابط الرقابية، مع تحديد المواعيد النهائية للتنفيذ والمسؤولين المعنيين بها.
الشراكة مع خبير متخصص في مكافحة غسل الأموال بدولة الإمارات
يتطلب تصميم وتنفيذ تقييم متوافق مع المتطلبات تقييم المخاطر على مستوى المنشأة في دولة الإمارات معرفة تنظيمية عميقة، وخبرة عملية بالقطاع، وفهماً متقدماً لأنماط الجرائم المالية. وقد يكون الحفاظ على هذا المستوى من الخبرة المتخصصة داخلياً تحدياً تشغيلياً للعديد من الشركات.
بصفتنا متخصصين في الامتثال لمكافحة غسل الأموال ونعمل في دبي، طارق بدارين فإننا نقدم حلولاً مخصصة ومتوافقة مع اللوائح الرقابية بالشراكة مع الخبرة العريقة لشركة فرحات وشركاه. نحن نساعد الشركات العقارية، ومزودي خدمات الشركات، والمؤسسات المالية في جميع أنحاء دولة الإمارات في إعداد تقييمات قوية للمخاطر (EWRA)، وتحسين إجراءات 'اعرف عميلك' (KYC) والعناية الواجبة تجاه العملاء (CDD)، وضمان التوافق التام مع أحدث المراسيم الاتحادية وقرارات مجلس الوزراء. احمِ شركتك من الغرامات التنظيمية وعزز نزاهتها التشغيلية من خلال بناء إطار عملي عالمي المستوى للحد من المخاطر.
تواصل معنا اليوم لحجز استشارة متخصصة وضمان تمتع منظومة الامتثال في شركتك بالمرونة والتوافق والجاهزية التامة لعمليات التفتيش الرقابي.
الأسئلة الشائعة
كم مرة يجب على الشركات في دولة الإمارات تحديث تقييم المخاطر على مستوى المنشأة (EWRA)؟
تتوقع الجهات الرقابية في دولة الإمارات من الشركات تحديث تقييم المخاطر على مستوى المنشأة (EWRA) سنوياً على الأقل. ومع ذلك، يُلزم التحديث الفوري عند حدوث أحداث وتغييرات جوهرية، مثل تعديل قوانين مكافحة غسل الأموال المحلية، أو طرح منتجات وخدمات جديدة، أو التوسع في أسواق جغرافية جديدة، أو حدوث تغييرات في هيكل ملكية الشركة.
ما هو الفرق بين المخاطر الكامنة والمخاطر المتبقية في تقييم المخاطر على مستوى المنشأة (EWRA)؟
المخاطر الكامنة هي مستوى التعرض لتهديدات غسل الأموال أو تمويل الإرهاب قبل تطبيق أي تدابير تخفيفية أو ضوابط رقابية. أما المخاطر المتبقية فهي مستوى التعرض للمخاطر المتبقي بعد تطبيق ضوابط الامتثال الداخلية بنجاح (مثل العناية الواجبة بالعملاء، ومراقبة المعاملات، وفحص العقوبات) وتقييم مدى فعاليتها.
ما هي عقوبات عدم وجود تقييم مخاطر موثق على مستوى المنشأة (EWRA) في دولة الإمارات؟
بموجب قوانين مواجهة غسل الأموال في دولة الإمارات، قد يؤدي عدم إجراء وتوثيق تقييم المخاطر على مستوى المنشأة إلى فرض عقوبات إدارية صارمة. وتشمل هذه العقوبات غرامات مالية كبيرة، أو إنذارات رسمية، أو تعليق التراخيص التجارية، أو فرض قيود على الأنشطة التشغيلية من قِبل الجهات الرقابية مثل وزارة الاقتصاد أو المصرف المركزي.
هل تحتاج الأعمال والمهن غير المالية المحددة (DNFBP) الصغيرة في دبي إلى تقييم مخاطر كامل على مستوى المنشأة (EWRA)؟
نعم. تُلزم لوائح مواجهة غسل الأموال في دولة الإمارات جميع الأعمال والمهن غير المالية المحددة (DNFBPs)، بغض النظر عن حجمها، بإجراء تقييم المخاطر على مستوى المنشأة (EWRA). ويمكن مواءمة التقييم ليتناسب مع حجم المنشأة ومدى تعقيد أعمالها، ولكن يجب توثيقه، واعتماده من قِبل الإدارة، وتوافقه مع الإرشادات التنظيمية.
