أرست دولة الإمارات العربية المتحدة واحدة من أقوى الأطر التنظيمية وأكثرها ديناميكية في الشرق الأوسط لمكافحة الجرائم المالية. وباعتبارها مركزاً مالياً عالمياً يربط بين الشرق والغرب، قامت الدولة بمواءمة تشريعاتها المحلية مع المعايير الدولية، ولا سيما معايير مجموعة العمل المالي (FATF). وبالنسبة للشركات العاملة في دبي وأبوظبي ومختلف أنحاء الإمارات، فإن فهم قوانين مكافحة غسل الأموال في دولة الإمارات والامتثال لها ليس مجرد مسألة التزام قانوني، بل هو ركيزة أساسية للاستدامة التشغيلية والاستقرار المالي وسلامة السمعة المؤسسية.
يقدم هذا الدليل الشامل تحليلاً متعمقاً للإطار القانوني لمكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CFT) في دولة الإمارات. ويوضح المراسيم التشريعية الأساسية، والتزامات المؤسسات المالية (FIs) والأعمال والمهن غير المالية المحددة (DNFBPs)، ودور الجهات الرقابية، والخطوات العملية لإنشاء برنامج امتثال محكم ومتكامل.
الأساس التشريعي: أبرز قوانين مكافحة غسل الأموال في دولة الإمارات
تقوم جهود دولة الإمارات في مكافحة الجرائم المالية على منظومة متكاملة من القوانين الاتحادية وقرارات مجلس الوزراء والتعاميم الرقابية. ولفهم التزامات الامتثال المترتبة عليك، يتعين عليك أولاً فهم التشريعات الأساسية الحاكمة في الدولة.
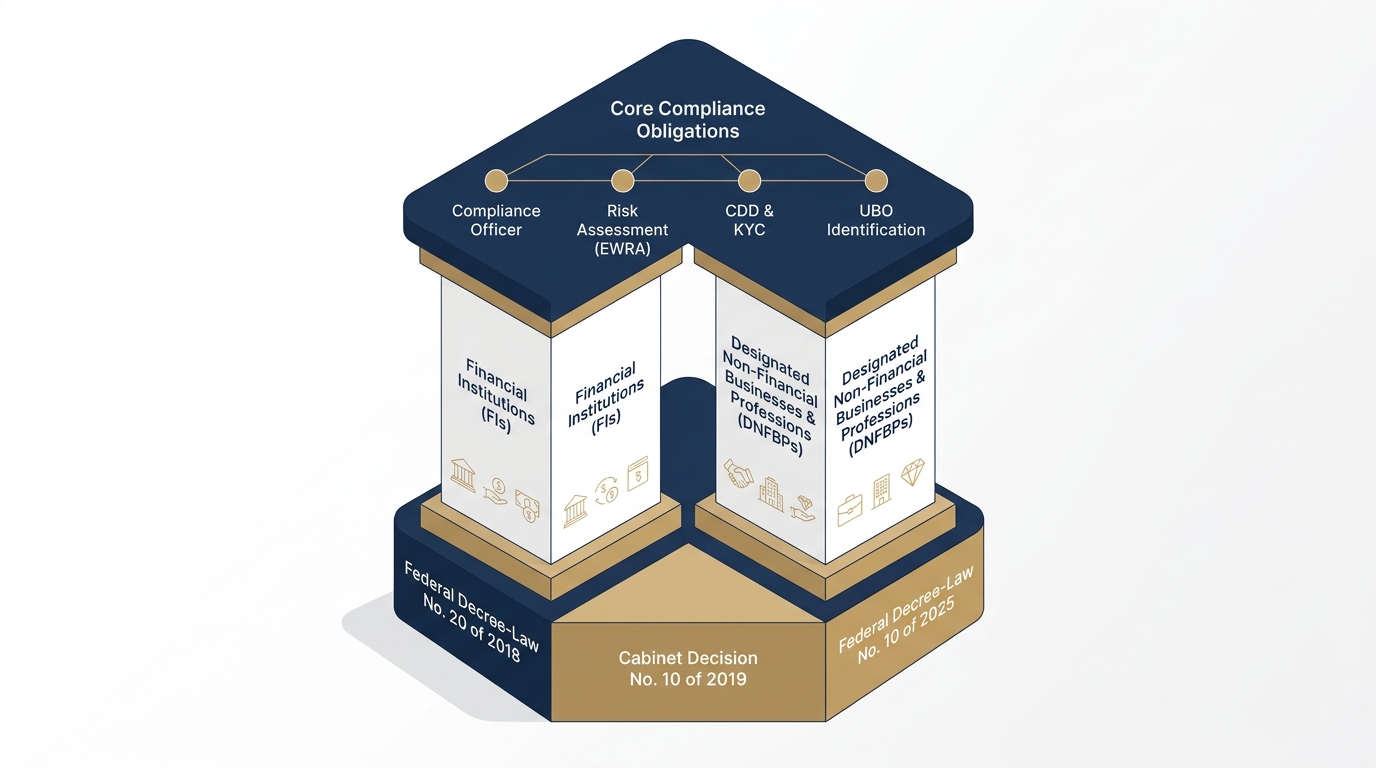
المرسوم بقانون اتحادي رقم (20) لسنة 2018
يتمثل حجر الأساس لمنظومة مكافحة غسل الأموال وتمويل الإرهاب في دولة الإمارات في المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة جرائم غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة. وقد ساهم هذا التشريع البارز في تحديث النهج القانوني لدولة الإمارات في مواجهة الجرائم المالية من خلال:
- تحديد وتوصيف الجرائم المحددة لغسل الأموال، وتمويل الإرهاب، وتمويل التنظيمات غير المشروعة.
- إنشاء اللجنة الوطنية لمواجهة غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة.
- إلزام إنشاء وحدة المعلومات المالية (FIU) لتلقي وتحليل تقارير المعاملات المشبوهة.
- فرض متطلبات صارمة لإجراءات "اعرف عميلك" (KYC) والعناية الواجبة تجاه العملاء (CDD) على كل من القطاعين المالي وغير المالي.
قرار مجلس الوزراء رقم (10) لسنة 2019
بصفته اللائحة التنفيذية للمرسوم بقانون لسنة 2018، يحدد قرار مجلس الوزراء رقم (10) لسنة 2019 التفاصيل التشغيلية المطلوبة للامتثال؛ حيث يوضح الإجراءات المحددة لتحديد هوية العملاء، وتقييم المخاطر، وإجراء المراقبة المستمرة، والإبلاغ عن الأنشطة المشبوهة للجهات المعنية.
التطور التشريعي الأخير: المرسوم بقانون اتحادي رقم (10) لسنة 2025
انطلاقاً من التزام دولة الإمارات بالتطوير المستمر، عملت التحديثات التشريعية الأخيرة، بما في ذلك المرسوم بقانون اتحادي رقم (10) لسنة 2025، على الارتقاء بالمعايير الوطنية. وتؤكد هذه التحديثات بشكل مشدد على التحقق من الهوية الرقمية، وشفافية المستفيد الحقيقي، وزيادة العقوبات في حال عدم الامتثال، بما يضمن بقاء دولة الإمارات في صدارة التصدي للأنماط والأساليب المتطورة للجرائم المالية.
نطاق التطبيق: من يخضع لقوانين مكافحة غسل الأموال في الإمارات؟
تنطبق قوانين مكافحة غسل الأموال المعمول بها في دولة الإمارات على نطاق واسع عبر فئتين رئيسيتين من كيانات الأعمال: المؤسسات المالية (FIs)، والأعمال والمهن غير المالية المحددة (DNFBPs). ويُعد إدراك الفئة التي تندرج تحتها أعمالك أمراً حاسماً لتحديد الجهة الرقابية المعنية والالتزامات الواجبة عليك.
1. المؤسسات المالية (FIs)
تشمل هذه الفئة البنوك التقليدية، وشركات الصرافة، وشركات التمويل، وشركات التأمين، والمستشارين الماليين. وتخضع المؤسسات المالية لرقابة مصرف الإمارات العربية المتحدة المركزي (CBUAE) بشكل رئيسي، أو لسلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي (DIFC)، وسلطة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي (ADGM) داخل المناطق الحرة المالية.
2. الأعمال والمهن غير المالية المحددة (DNFBPs)
تُعد الأعمال والمهن غير المالية المحددة قطاعات غير مالية شديدة العرضة لمخاطر الاستغلال في غسل الأموال. ووفقاً للقانون الإماراتي، تُصنف القطاعات التالية كأعمال ومهن غير مالية محددة:
- الوسطاء والوكلاء العقاريون: تحديداً عند مشاركتهم في معاملات تتعلق بشراء وبيع العقارات لصالح عملائهم.
- تجار المعادن الثمينة والأحجار الكريمة (DPMS): كل من يُجري معاملات نقدية مفردة أو متعددة تساوي أو تتجاوز 55,000 درهم إماراتي.
- المهنيون القانونيون المستقلون والمحاسبون: عند إعداد أو تنفيذ أو إجراء معاملات للعملاء تتعلق بشراء/بيع العقارات، أو إدارة أموال/أصول العملاء، أو إنشاء/تشغيل الشركات.
- مزودو خدمات الشركات (CSPs) وخدمات الصناديق الاستئمانية: الكيانات التي تقدم خدمات تأسيس الشركات، أو تولي إدارة الشركات، أو توفير المقرات المسجلة.
تخضع الأعمال والمهن غير المالية المحددة العاملة في البر الرئيسي والمناطق الحرة التجارية لرقابة وزارة الاقتصاد (MoE)، بينما تخضع تلك العاملة في المناطق الحرة المالية لاختصاص سلطة دبي للخدمات المالية (DFSA) أو سلطة تنظيم الخدمات المالية (FSRA).
التزامات الامتثال الأساسية للشركات في دولة الإمارات
للامتثال لقوانين مكافحة غسل الأموال المفروضة في دولة الإمارات، يتعين على الكيانات الخاضعة تطبيق برنامج امتثال منهجي قائم على المخاطر لمكافحة غسل الأموال وتمويل الإرهاب. وفيما يلي الركائز الأساسية لإطار امتثال فعال.
1. تعيين مسؤول امتثال مؤهل
يجب على كل مؤسسة مالية وكل كيان ضمن الأعمال والمهن غير المالية المحددة تعيين مسؤول امتثال مخصص أو مسؤول إبلاغ عن غسل الأموال (MLRO). ويجب أن يتمتع هذا الشخص بالمؤهلات والخبرات والصلاحيات المناسبة للإشراف على برنامج مكافحة غسل الأموال، والتواصل مع الجهات الرقابية، ورفع التقارير المشبوهة.
2. التقييم الشامل للمخاطر على مستوى المنشأة (EWRA)
يجب على الشركات إجراء تقييم شامل للمخاطر على مستوى المنشأة لتحديد وتقييم وفهم مخاطر غسل الأموال وتمويل الإرهاب الخاصة بها. ويجب أن يراعي هذا التقييم عوامل مثل:
- البيانات الديموغرافية للعملاء وملفات المخاطر الخاصة بهم.
- المناطق الجغرافية لممارسة الأنشطة والعمليات.
- المنتجات والخدمات وقنوات إجراء المعاملات.
- قنوات تقديم الخدمات والتقنيات المستخدمة.
3. العناية الواجبة تجاه العملاء (CDD) ومعرفة عميلك (KYC)
تُعد عملية العناية الواجبة تجاه العملاء الفعالة أمراً حيوياً للتحقق من هوية العملاء قبل بدء علاقة العمل. ويتطلب القانون مستويات مختلفة من العناية الواجبة بناءً على مستوى المخاطر المُقيَّم:
| مستوى العناية الواجبة | نطاق التطبيق | الإجراءات المطلوبة |
|---|---|---|
| العناية الواجبة المبسطة (SDD) | العملاء منخفضو المخاطر (مثل: الشركات المدرجة في أسواق المال، والجهات الحكومية). | التحقق الأساسي من الهوية؛ والمراقبة المستمرة المبسطة. |
| العناية الواجبة القياسية تجاه العملاء (CDD) | العملاء متوسطو المخاطر (علاقات العمل الاعتيادية). | التحقق من الهوية، وفهم طبيعة العمل، وتحديد المستفيد الحقيقي (UBO). |
| العناية الواجبة المعززة (EDD) | العملاء عالي المخاطر (مثل: الأشخاص المعرضين سياسياً (PEPs)، والدول/الولايات القضائية عالية المخاطر). | التحقق من مصدر الثروة/الأموال، وموافقة الإدارة العليا، والمراقبة المكثفة للمعاملات. |
4. تحديد المستفيد الحقيقي (UBO)
وفقاً للوائح دولة الإمارات، يجب على الشركات تحديد هوية المستفيد الحقيقي (UBO) والتحقق منها—وهو الشخص الطبيعي الذي يمتلك أو يتحكم في نهاية المطاف في 25% أو أكثر من رأسمال الكيان القانوني، أو الذي يمارس سيطرة نهائية على الكيان.
5. مراقبة المعاملات وفحص قوائم العقوبات
يجب على الكيانات مراقبة المعاملات باستمرار للتأكد من توافقها مع الملف التعريفي المعروف للعميل وأنشطته التجارية ومستوى مخاطره. بالإضافة إلى ذلك، يجب على الشركات فحص جميع العملاء والمستفيدين الحقيقيين والمعاملات مقابل القائمة المحلية للإرهاب في دولة الإمارات والقائمة الموحدة لمجلس الأمن التابع للأمم المتحدة للامتثال للعقوبات المالية المستهدفة (TFS).
دور منصة goAML
يُظهر المسار الزمني لـ بوابة goAML هو تطبيق برمجي متكامل تم تطويره بواسطة مكتب الأمم المتحدة المعني بالمخدرات والجريمة (UNODC) وتستخدمه وحدة المعلومات المالية (FIU) في دولة الإمارات. ويُعد التسجيل في منصة goAML إلزامياً لجميع المؤسسات المالية (FIs) والأعمال والمهن غير المالية المحددة (DNFBPs) في دولة الإمارات.
تُعد المنصة قناة الاتصال الرئيسية بين الكيانات المُلزَمة بالإبلاغ ووحدة المعلومات المالية. ومن خلال goAML، يجب على الشركات تقديم تقارير بالغة الأهمية، تشمل:
- تقارير المعاملات المشبوهة (STRs): يتم رفعه عند وجود أسباب معقولة للاشتباه في أن الأموال هي عائدات نشاط إجرامي أو مرتبطة بتمويل الإرهاب.
- تقارير الأنشطة المشبوهة (SARs): يتم رفعه عند محاولة إجراء معاملة دون إتمامها، أو عندما يثير السلوك العام الشبهة دون وجود معاملة محددة.
- تقارير الدول عالية المخاطر (HRCs): يتم رفعه للمعاملات التي تشمل دولاً مصنفة على أنها عالية المخاطر من قبل مجموعة العمل المالي (FATF) أو السلطات الوطنية.
يشكّل عدم التسجيل في منصة goAML أو عدم الإبلاغ عن الأنشطة المشبوهة انتهاكاً جسيماً للقانون الاتحادي لدولة الإمارات ويمكن أن يؤدي إلى عقوبات صارمة.
العقوبات والإجراءات التنفيذية في حال عدم الامتثال
كثفت السلطات في دولة الإمارات إجراءاتها التنفيذية بشكل كبير، حيث تجري عمليات تدقيق منتظمة وتفرض عقوبات صارمة على الشركات غير الممتثلة. وتشمل عواقب انتهاك قوانين ولوائح مواجهة غسل الأموال في دولة الإمارات ما يلي:
- الغرامات الإدارية: تتراوح بين 50,000 درهم إماراتي و5,000,000 درهم إماراتي لكل مخالفة، اعتماداً على جسامة المخالفة وطبيعتها.
- القيود التشغيلية: تعليق الرخص التجارية، أو تقييد أنشطة تجارية محددة، أو عزل أعضاء مجلس الإدارة ومسؤولي الامتثال.
- الملاحقة الجنائية: الحبس وغرامات شخصية باهظة للأفراد المتورطين عمداً في أنشطة غسل الأموال أو الذين يمتنعون عن الإبلاغ عنها.
- الإضرار بالسمعة: التشهير العلني بالشركات غير الممتثلة من قِبل الجهات الرقابية، مما قد يؤدي إلى فقدان العلاقات المصرفية وثقة العملاء.
كيفية بناء برنامج فعال للامتثال لمواجهة غسل الأموال
لحماية أعمالك وضمان الامتثال التام للتوقعات التنظيمية لدولة الإمارات، يُنصح بتطبيق المنهج المُنظّم التالي:
- صياغة سياسات وإجراءات قوية لمواجهة غسل الأموال: إعداد دليل شامل ومخصص لمواجهة غسل الأموال ومكافحة تمويل الإرهاب (AML/CFT) يعكس طبيعة عملياتك التشغيلية المحددة، ومدى تقبلك للمخاطر، وأحدث المتطلبات التشريعية في دولة الإمارات.
- تنفيذ تدريب دوري للموظفين: تقديم برامج تدريبية مستمرة لضمان فهم جميع الموظفين—من موظفي الخطوط الأمامية إلى الإدارة العليا—لمخاطر غسل الأموال والمؤشرات التحذيرية والتزامات الإبلاغ الفردية المترتبة عليهم.
- إجراء عمليات تدقيق مستقلة لمواجهة غسل الأموال: الاستعانة بانتظام بخبير امتثال مستقل لمراجعة واختبار مدى فعالية ضوابط مواجهة غسل الأموال، وأنظمة مراقبة المعاملات، وآليات الإبلاغ لديك.
- الاستفادة من تكنولوجيا الامتثال: استخدام برمجيات متخصصة للتحقق الآلي من هوية العملاء (KYC)، وفحص العقوبات، ومراقبة المعاملات للحد من الأخطاء البشرية وزيادة الكفاءة.
نظرة متعمقة: التحديات وأفضل الممارسات لمواجهة غسل الأموال بحسب القطاع
في حين تظل المبادئ الأساسية لقوانين مكافحة غسل الأموال المطبقة في دولة الإمارات متسقة عبر جميع القطاعات، إلا أن مختلف الصناعات تواجه نقاط ضعف وثغرات فريدة. ويُعد فهم هذه التحديات الخاصة بكل قطاع أمراً ضرورياً لتصميم ضوابط رقابية مستهدفة تلبي متطلبات المدققين التنظيميين.
نقاط الضعف والمخاطر في قطاع العقارات
تتمتع أسواق العقارات في دبي وأبوظبي بجاذبية عالية للمستثمرين العالميين، مما يجعلها أهدافاً رئيسية للأموال غير المشروعة. وتشمل الأنماط الشائعة شراء العقارات بمبالغ نقدية كبيرة، أو استخدام هياكل شركات معقدة لإخفاء المستفيد الحقيقي، أو تنفيذ مبيعات متتالية وسريعة (المضاربة العقارية السريعة) للتعتيم على مصدر الأموال.
للحد من هذه المخاطر، يجب على الوسطاء والمطورين العقاريين القيام بما يلي:
- التحقق من هوية جميع المشترين والبائعين، بما في ذلك أي ممثلين يتصرفون بموجب توكيل رسمي (POA).
- تحديد هوية المستفيدين الحقيقيين (UBOs) والتحقق منها عند شراء العقارات من قِبل كيانات اعتبارية أو صناديق ائتمانية.
- تقديم تقرير المعاملات العقارية (REAR) عبر بوابة goAML للمعاملات التي تتضمن مدفوعات نقدية تساوي أو تتجاوز 55,000 درهم إماراتي، أو عند استخدام الأصول الافتراضية كوسيلة للدفع.
مزودو خدمات الشركات (CSPs) وخدمات الصناديق الاستئمانية
غالباً ما يتم استهداف مزودي خدمات الشركات (CSPs) من قبل أطراف مشبوهة تسعى لتأسيس شركات وهمية أو هياكل معقدة عابرة للحدود لإخفاء التدفقات المالية غير المشروعة. ويكمن الخطر الأساسي في إنشاء كيانات قانونية دون غرض تجاري واضح.
تشمل أفضل الممارسات لمزودي خدمات الشركات (CSPs) ما يلي:
- إجراء فحوصات دقيقة للتحقق من خلفية المؤسسين والمديرين والمساهمين في أي كيان يجري تأسيسه.
- الحصول على معلومات مفصلة حول النشاط التجاري المقترح، ومصدر الثروة، وأحجام المعاملات المتوقعة.
- رفض تقديم خدمات المقر المسجل أو خدمات المدير الصوري المعيّن إذا تعذر التحقق الكامل من هوية العميل أو الغرض التجاري.
تجار المعادن الثمينة والأحجار الكريمة (DPMS)
يتميز الذهب والألماس والسلع الأخرى ذات القيمة العالية بسيولة عالية وسهولة في النقل عبر الحدود، مما يجعلها عرضة بشكل كبير لمخاطر غسل الأموال. بموجب قانون دولة الإمارات، يجب على تجار المعادن الثمينة والأحجار الكريمة (DPMS) التسجيل في بوابة goAML وتطبيق تدابير امتثال صارمة إذا شاركوا في معاملات نقدية تساوي أو تتجاوز 55,000 درهم إماراتي.
تشمل المتطلبات الرئيسية لتجار المعادن الثمينة والأحجار الكريمة (DPMS) ما يلي:
- تطبيق تدابير العناية الواجبة تجاه العملاء (CDD) لجميع المعاملات النقدية ذات القيمة العالية.
- الاحتفاظ بسجلات مفصلة لجميع عمليات الشراء والبيع، بما في ذلك هوية الطرف المقابل ومصدر المعادن الثمينة أو الأحجار الكريمة.
- تقديم تقرير تجار المعادن الثمينة والأحجار الكريمة (DPMSR) عبر بوابة goAML لأي معاملة تبلغ الحد التنظيمي المحدد أو تتجاوزه.
أهمية التقييم الشامل للمخاطر على مستوى المؤسسة (EWRA)
إن التقييم الشامل للمخاطر على مستوى المؤسسة (EWRA) ليس إجراءً يُنفذ لمرة واحدة، بل هو الأساس الذي يُبنى عليه برنامج الامتثال لمكافحة غسل الأموال ومكافحة تمويل الإرهاب بأكمله. وتتوقع السلطات الرقابية في دولة الإمارات، بما فيها وزارة الاقتصاد والمصرف المركزي، من الشركات إجراء تقييم شامل للمخاطر سنوياً أو عند حدوث تغييرات جوهرية في نموذج أعمالها أو منتجاتها أو بيئتها التشغيلية.
خطوات إجراء تقييم فعال للمخاطر على مستوى المؤسسة (EWRA)
لإجراء تقييم شامل وفعال للمخاطر يتوافق مع قوانين مكافحة غسل الأموال المطبقة في دولة الإمارات، ينبغي للشركات اتباع الخطوات التالية:
- تحديد المخاطر الكامنة: تقييم المخاطر الكامنة في أعمالك قبل تطبيق أي ضوابط رقابية. ويشمل ذلك تحليل قاعدة عملائك (مثل نسبة العملاء ذوي المخاطر العالية أو غير المقيمين)، والتعرض الجغرافي (مثل العمل في نطاقات اختصاص عالية المخاطر أو استلام أموال منها)، وقنوات تقديم الخدمات (مثل التعامل المباشر وجهاً لوجه مقابل التعامل غير المباشر).
- تقييم فعالية الضوابط الرقابية: تقييم مدى قوة وفاعلية ضوابط مكافحة غسل الأموال الحالية لديك، بما في ذلك إجراءات اعرف عميلك (KYC)، وأنظمة مراقبة المعاملات، وتدريب الموظفين، ووظائف التدقيق المستقلة.
- تحديد المخاطر المتبقية: حساب المخاطر المتبقية لديك، وهي المخاطر التي تظل قائمة بعد تطبيق الضوابط الرقابية. وإذا تجاوزت المخاطر المتبقية مستوى تقبل المخاطر المعتمد في أعمالك، فيجب عليك اتخاذ تدابير تخفيف إضافية.
- التوثيق والاعتماد: توثيق كامل عملية التقييم الشامل للمخاطر ونتائجها وخطط العمل في تقرير رسمي. ويجب مراجعة هذا التقرير واعتماده من قِبل الإدارة العليا، وإتاحته للمدققين التنظيميين عند الطلب.
التعامل مع عملية التدقيق التنظيمي
تجري السلطات الإشرافية والرقابية في دولة الإمارات بانتظام عمليات تفتيش ميدانية ومكتبية لضمان الامتثال للوائح الوطنية لمكافحة غسل الأموال وتمويل الإرهاب. ويُعد الاستعداد التام لعمليات التدقيق التنظيمي أمراً بالغ الأهمية لتجنب الغرامات الإدارية والقيود التشغيلية.
ما يبحث عنه المدققون
أثناء عملية التدقيق الخاصة بمكافحة غسل الأموال، يراجع المفتشون عادةً الوثائق والعمليات التالية:
- دليل السياسات والإجراءات والضوابط الرقابية المكتوب والخاص بمكافحة غسل الأموال وتمويل الإرهاب.
- أحدث تقرير لتقييم المخاطر الشامل على مستوى المؤسسة (EWRA) الخاص بك.
- إثبات التسجيل والاستخدام الفعال لبوابة goAML.
- ملفات العملاء للتحقق من تنفيذ إجراءات اعرف عميلك (KYC)، والعناية الواجبة تجاه العملاء (CDD)، وتحديد المستفيد الحقيقي (UBO) بصورة صحيحة.
- سجلات مراقبة المعاملات وأدلة الفحص والتدقيق مقابل قوائم العقوبات.
- توثيق أي تقارير عن معاملات مشبوهة (STRs) أو أنشطة مشبوهة (SARs) تم تقديمها.
- أدلة على تقديم تدريب دوري حول مكافحة غسل الأموال لجميع الموظفين، بما في ذلك أعضاء مجلس الإدارة والإدارة العليا.
- تقرير ونتائج أحدث عملية تدقيق مستقلة لمكافحة غسل الأموال خضعت لها مؤسستك.
من خلال معالجة هذه الجوانب بشكل استباقي والاحتفاظ بسجلات منظمة ويسهل الوصول إليها، يمكنك إثبات ثقافة امتثال قوية وخوض عملية التدقيق بكل ثقة.
تعاون مع أخصائي امتثال لمكافحة غسل الأموال في دبي
يتطلب التعامل مع تعقيدات قوانين مكافحة غسل الأموال التي تطبقها دولة الإمارات خبرة متخصصة ومعرفة باللوائح والتشريعات المحلية. بصفتي أخصائي امتثال لمكافحة غسل الأموال ومحلل امتثال أول أعمل ضمن إطار فرحات وشركاه، طارق بدارين نقدم حلول امتثال شاملة ومصممة خصيصاً لتلبية الاحتياجات الفريدة لمنظومة الأعمال في دبي.
سواء كنت شركة عقارية، أو مزود خدمات شركات، أو مؤسسة مالية، فإننا نقدم إرشادات متخصصة في:
- الاستشارات والتوجيهات التنظيمية
- تحسين إجراءات "اعرف عميلك" (KYC) والعناية الواجبة تجاه العملاء (CDD)
- مراقبة المعاملات وفحص العقوبات
- تقييم المخاطر على مستوى المؤسسة (EWRA)
- عمليات تدقيق مستقلة للامتثال لمكافحة غسل الأموال
- برامج شهادات وتدريب مخصصة