في ظل المشهد المالي سريع التطور في دولة الإمارات العربية المتحدة، لم يعد الامتثال التنظيمي مجرد التزام قانوني فحسب، بل بات ركيزة أساسية للتميز التشغيلي. وبالنسبة للشركات العاملة في دبي، ولا سيما الأعمال والمهن غير المالية المحددة (DNFBPs) مثل شركات العقارات، ومزودي خدمات الشركات (CSPs)، والاستشارات القانونية، وتجار المعادن الثمينة، فإن إنشاء بروتوكولات قوية للتحقق من الهوية يعد أمراً بالغ الأهمية. ويتطلب تحقيق هذا التوازن الاستعانة بـ خدمات تحسين إجراءات "اعرف عميلك" (KYC) والعناية الواجبة تجاه العملاء (CDD) في دبي المتخصصة التي توائم بين الالتزام بالمتطلبات التنظيمية وتوفير تجربة عملاء سلسة دون معوقات.
تحت إشراف وزارة الاقتصاد ومصرف الإمارات العربية المتحدة المركزي وسلطات الترخيص الأخرى، يتعين على الشركات تطبيق إجراءات صارمة لـ "اعرف عميلك" (KYC) والعناية الواجبة تجاه العملاء (CDD). ومع ذلك، فإن عمليات تأهيل العملاء اليدوية والمجزأة غالباً ما تؤدي إلى ارتفاع معدلات انسحاب العملاء، وحدوث اختناقات تشغيلية، وزيادة التعرض لمخاطر الإخلال بالامتثال. ويضمن تحسين هذه العمليات بقاء شركتك ممتثلة تماماً لأحدث قوانين مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT) في دولة الإمارات، مع الحفاظ في الوقت ذاته على سرعة تنافسية في تأهيل العملاء.
فهم إجراءات KYC وCDD ضمن الإطار التنظيمي لدولة الإمارات
قبل الخوض في استراتيجيات التحسين، من الضروري فهم الأسس التنظيمية التي تحكم التحقق من الهوية وتقييم المخاطر في دولة الإمارات. يفرض الإطار القانوني، المستند بشكل رئيسي إلى المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة وتعديلاته ولائحته التنفيذية، تطبيق نهج قائم على المخاطر عند تأهيل العملاء.
في دبي، تطبق الجهات التنظيمية مثل سلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي (DIFC)، وسلطة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي (ADGM)، إلى جانب وزارة الاقتصاد للأعمال والمهن غير المالية المحددة في السوق المحلي، إرشادات صارمة. وتلزم هذه التوجيهات الشركات بالتحقق من الهوية الحقيقية لعملائها، وفهم طبيعة أعمالهم، والمراقبة المستمرة للمعاملات لرصد الأنشطة المشبوهة والإبلاغ عنها عبر منصة goAML.
المستويات الثلاثة للعناية الواجبة تجاه العملاء (CDD)
يُصنف إطار مكافحة غسل الأموال في دولة الإمارات العناية الواجبة تجاه العملاء إلى ثلاثة مستويات مميزة، بناءً على ملف مخاطر العميل، أو علاقة العمل، أو المعاملة:
- العناية الواجبة المبسطة (SDD): تُطبق عندما يتم تقييم مخاطر غسل الأموال أو تمويل الإرهاب بأنها منخفضة. ويشمل ذلك التحقق الأساسي من الهوية، وعادةً ما يُخصص للشركات المدرجة في البورصة، أو الجهات الحكومية، أو المؤسسات المالية الخاضعة للتنظيم. وحتى في ظل العناية الواجبة المبسطة (SDD)، يتعين على الشركات التأكد من استمرار صلاحية تصنيف المخاطر المنخفضة طوال فترة العلاقة.
- العناية الواجبة المعتادة تجاه العملاء (CDD): المتطلب الأساسي لمعظم علاقات العمل. ويشمل تحديد هوية العميل والتحقق منها باستخدام وثائق وبيانات من مصادر موثوقة ومستقلة، وتحديد المستفيد الحقيقي (UBO). ويتطلب ذلك الحصول على جوازات سفر سارية، وبطاقات الهوية الإماراتية، والرخص التجارية، والقرارات الرسمية للشركة.
- العناية الواجبة المعززة (EDD): إلزامية للعملاء المصنفين بأنهم ذوو مخاطر عالية، مثل الأشخاص المعرضين سياسياً (PEPs)، أو العملاء من الدول ذات المخاطر العالية، أو الهياكل المؤسسية المعقدة التي ليس لها غرض اقتصادي واضح. وتتطلب العناية الواجبة المعززة (EDD) الحصول على معلومات إضافية بشأن مصدر الثروة ومصدر الأموال وموافقة الإدارة العليا قبل بدء علاقة العمل.
يتضمن تحسين هذه العمليات وضع محددات آلية واضحة تنقل العميل بسلاسة من العناية الواجبة القياسية (CDD) إلى المعززة (EDD) دون تعطيل مسار تأهيل العملاء.
التحديات التشغيلية لأنظمة KYC/CDD التقليدية
لا تزال العديد من الشركات في دبي تعتمد على عمليات تأهيل يدوية تقليدية. تفرض هذه الطرق القديمة مخاطر تشغيلية كبيرة وتؤدي إلى أوجه قصور عديدة، منها:
| التحدي التشغيلي | الأثر على الأعمال | مخاطر الامتثال |
|---|---|---|
| جمع المستندات يدوياً | بطء إجراءات التأهيل، وتعقيد تجربة العميل، وإرهاق الكادر الإداري. | زيادة احتمالية قبول وثائق إثبات هوية مزورة أو معدلة. |
| تقييم درجات المخاطر بشكل غير متسق | التقييمات الذاتية من قِبل موظفين مختلفين تؤدي إلى تباين معايير الامتثال. | عدم اكتشاف العملاء ذوي المخاطر العالية أو عدم تطبيق العناية الواجبة المعززة (EDD) كما ينبغي. |
| أنظمة البيانات المنعزلة | عدم القدرة على مشاركة معلومات وتقييمات المخاطر عبر الأقسام أو الفروع. | إغفال المؤشرات التحذيرية (Red Flags) أثناء مراقبة المعاملات المستمرة. |
| ضعف آليات تحديد المستفيد الحقيقي (UBO) | صعوبة تتبع هياكل الملكية المؤسسية المعقدة، وخاصة تلك التي تشمل كيانات خارجية (أوفشور). | مخالفة لوائح الإفصاح عن المستفيد الحقيقي في دولة الإمارات، مما يؤدي إلى فرض غرامات وعقوبات صارمة. |
تكلفة غياب الكفاءة التشغيلية
إلى جانب العقوبات التنظيمية، تنطوي إجراءات KYC/CDD غير الفعالة على تكاليف خفية باهظة. فعند تأخر إتمام صفقة عقارية أو تأسيس شركة بسبب بطء فحوصات الامتثال، قد يتجه الأفراد ذوو الملاءة المالية العالية (HNWIs) والمستثمرون الأجانب برؤوس أموالهم إلى أماكن أخرى. وفي سوق يتسم بالسرعة مثل دبي، تعد سرعة الوصول إلى السوق ميزة تنافسية حاسمة. كما تؤدي عمليات الامتثال اليدوية إلى تضخيم النفقات التشغيلية، نظراً للحاجة إلى فرق عمل أكبر لمعالجة الأعمال الورقية التي يمكن للأنظمة المؤتمتة إنجازها بسهولة.
الركائز الأساسية لتحسين إجراءات KYC وCDD
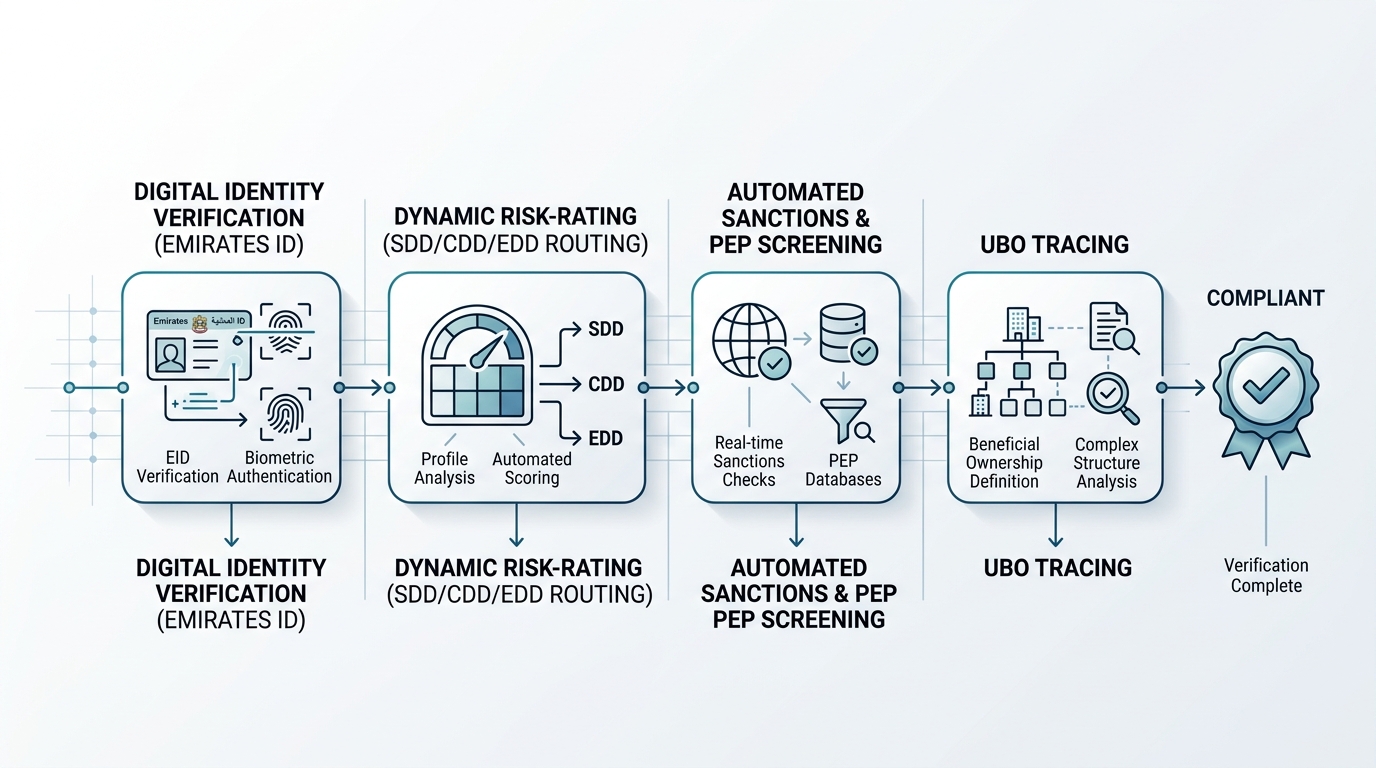
لتحويل الامتثال من عائق تشغيلي إلى ميزة تنافسية، يجب على الشركات تحسين وتطوير مسارات عمل KYC وCDD. ويعتمد هذا التحسين على أربع ركائز أساسية: التكامل التقني، والمعايرة القائمة على المخاطر، والتتبع المنظم للمستفيد الحقيقي، والتدريب المستمر للموظفين.
1. التحقق الرقمي من الهوية والتكامل التقني
يعد الاستفادة من حلول الهوية الرقمية الحديثة حجر الزاوية في تحسين الإجراءات. في دولة الإمارات، يتيح ربط الأنظمة بتطبيق الهوية الرقمية (UAE Pass) والسجلات الحكومية المعتمدة التحقق الفوري من هوية المقيمين في الدولة. وبالنسبة للعملاء الدوليين، فإن دمج تقنيات التعرف الضوئي على الحروف (OCR) وأدوات التحقق الحيوي من الملامح يضمن التحقق من جوازات السفر وبطاقات الهوية الوطنية في الوقت الفعلي، مما يقلل من أخطاء إدخال البيانات يدوياً ويمنع التزوير والاحتيال في الهوية.
2. محركات التصنيف الديناميكي للمخاطر
بدلاً من الاعتماد على جداول البيانات الثابتة، تستخدم برامج الامتثال المطورة محركات ديناميكية لتقييم المخاطر. فمن خلال تحديد معايير مخاطر واضحة وموضوعية—مثل الموقع الجغرافي، وقطاع الأعمال، وقناة تقديم الخدمة، وأنواع المعاملات—يقوم النظام تلقائياً بتحديد درجة المخاطر الأولية لكل عميل. وتضمن هذه الأتمتة توجيه الملفات ذات المخاطر العالية فوراً لتطبيق العناية الواجبة المعززة (EDD) والحصول على موافقة الإدارة العليا، بينما يمر العملاء ذوو المخاطر المنخفضة عبر مسار تأهيل سريع.
3. التتبع المبسط للمستفيد الحقيقي (UBO)
يُعد تحديد الأشخاص الطبيعيين الذين يمتلكون كياناً قانونياً أو يسيطرون عليه بشكل نهائي أحد أكثر جوانب العناية الواجبة تجاه العملاء (CDD) تعقيداً. ويشمل التحسين الاستعانة بمجمّعات السجلات التجارية وأدوات التخطيط المرئي للملكية؛ حيث تساعد هذه الأدوات مسؤولي الامتثال في تتبع الهياكل المؤسسية المعقدة ومتعددة الطبقات للوصول إلى المستفيدين الحقيقيين الأفراد الذين يملكون 25% أو أكثر من الحصص أو حقوق التصويت، وذلك وفقاً لقرار مجلس الوزراء الإماراتي رقم (109) لسنة 2023 بشأن تنظيم إجراءات المستفيد الحقيقي بدقة تامة.
4. الفحص المؤتمت للعقوبات والأشخاص المعرضين سياسياً (PEP)
يُعد الفحص الفوري والمباشر مقابل قوائم العقوبات المحلية والدولية (بما في ذلك القائمة المحلية للإرهاب في دولة الإمارات وقائمة مجلس الأمن الدولي الموحدة) أمراً غير قابل للتفاوض. وتدمج الأنظمة المحسّنة أدوات فحص مؤتمتة تُجري تدقيقاً للخلفية أثناء استقطاب العملاء وتواصل مراقبة قاعدة بيانات العملاء يومياً لرصد أي تغييرات في وضعية الأشخاص المعرضين سياسياً (PEP) أو تصنيفات العقوبات، مما يقلل النتائج الإيجابية الخاطئة بفضل خوارزميات المطابقة التقريبية المتقدمة.
دليل خطوة بخطوة لتحسين مسار عمل اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD)
يتطلب تطبيق إطار عمل محسّن لـ اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) نهجاً منظماً. فيما يلي خارطة طريق عملية مصممة للشركات التي تتخذ من دبي مقراً لها وتتطلع إلى ترقية عمليات الامتثال الخاصة بها:
الخطوة 1: إجراء تحليل الفجوات
ابدأ بمراجعة مسار عمل استقطاب العملاء الحالي لديك. وحدد مواضع التأخير، والمجالات التي تتطلب تدخلاً يدوياً مكثفاً، والثغرات في الامتثال. ووثّق متوسط الوقت اللازم لاستقطاب العميل وحدد نقاط التوقف والتراجع الرئيسية. كما ينبغي تحليل نتائج عمليات التدقيق السابقة وملاحظات الجهات التنظيمية لتحديد نقاط الضعف بدقة.
الخطوة 2: تحديث سياسات وإجراءات مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT)
يجب أن تتوافق مسارات العمل التشغيلية لديك مع سياساتك المكتوبة. حدّث دليل مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT) ليعكس العمليات المحسّنة، مع تحديد حدود إجراءات العناية الواجبة المبسطة (SDD)، والعادية (CDD)، والمعززة (EDD) بوضوح، إلى جانب الأدوات التقنية المحددة المستخدمة للتحقق. وتأكد من اعتماد هذه السياسات من قبل الإدارة العليا وإبلاغها بوضوح لجميع الأطراف المعنية.
الخطوة 3: تطبيق رحلة استقطاب عملاء متعددة المراحل
صمم بوابة استقطاب عملاء سهلة الاستخدام تطلب المعلومات بشكل تدريجي. على سبيل المثال، قم بجمع البيانات المؤسسية الأساسية أولاً، وإجراء بحث مؤتمت في السجل، ثم اطلب الوثائق الخاصة بالمستفيد الحقيقي (UBO) فقط عند الضرورة بناءً على الهيكل المؤسسي. وهذا بدوره يمنع إرهاق العميل بطلبات المستندات المتتالية في بداية العلاقة.
الخطوة 4: دمج مراقبة المعاملات
لا تقتصر إجراءات اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) على مرحلة لمرة واحدة فقط؛ بل يجب أن تُغذى المعلومات التي تُجمع أثناء استقطاب العميل مباشرةً في أنظمة مراقبة المعاملات لديك. ويضمن ذلك مقارنة سلوك المعاملات الفعلي للعميل باستمرار مع مصدر ثروته المعلن وملف معاملاته المتوقع، على أن يؤدي أي انحراف إلى إطلاق تنبيه مؤتمت للمراجعة.
الخطوة 5: التدقيق المنتظم ومعايرة النظام
قم بإجراء تدقيق دوري لأنظمتك المحسّنة لضمان عملها بشكل سليم. وعاير عتبات الفحص لتقليل النتائج الإيجابية الخاطئة مع ضمان عدم تفويت أي تطابقات فعلية. وتعتبر عمليات التدقيق المستقلة لمكافحة غسل الأموال أمراً جوهرياً للتحقق من فاعلية ضوابطك المحسّنة وإثبات الامتثال أمام السلطات التنظيمية.
دور التكنولوجيا في الامتثال الحديث
تمثل التكنولوجيا المحرك الأساسي لتحسين إجراءات اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD). ومن خلال الانتقال من العمليات اليدوية والورقية إلى منصات الامتثال الرقمية، يمكن للشركات تحقيق تحسينات جوهرية في كل من الكفاءة والدقة. وتشمل الحلول التقنية الرئيسية ما يلي:
- الذكاء الاصطناعي (AI) وتعلّم الآلة (ML): يمكن للأدوات القائمة على الذكاء الاصطناعي تحليل كميات هائلة من البيانات غير المنظمة لتحديد الأنماط والحالات الشاذة التي قد تشير إلى جرائم مالية. كما تساعد خوارزميات تعلّم الآلة في تقليل النتائج الإيجابية الخاطئة في فحص العقوبات من خلال التعلّم من القرارات السابقة.
- واجهات برمجة التطبيقات (APIs): تتيح واجهات برمجة التطبيقات تكاملاً سلساً بين أنظمة إدارة علاقات العملاء (CRM)، ومنصات الأعمال الأساسية، وقواعد بيانات الامتثال الخارجية، مما يضمن تدفق البيانات بصورة فورية ويقلل من الإدخال اليدوي للبيانات.
- منصات الامتثال السحابية: توفر الحلول السحابية قابلية التوسع، والمرونة، والتخزين الآمن للبيانات، مما يسمح لفرق الامتثال بالوصول إلى المعلومات الهامة وإجراء عمليات التدقيق من أي مكان، وهو أمر ذو فائدة بالغة للشركات التي تمتلك فروعاً متعددة أو فرق عمل عن بُعد.
اعتبارات المخاطر واستراتيجيات التخفيف منها
في حين أن تحسين إجراءات اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) يوفر العديد من المزايا، إلا أنه يثير أيضاً بعض المخاطر التي يجب إدارتها بعناية. وفيما يلي أهم اعتبارات المخاطر واستراتيجيات التخفيف منها:
مخاطر خصوصية البيانات وأمنها
يؤدي جمع البيانات الشخصية والمؤسسية الحساسة وتخزينها إلى زيادة مخاطر اختراق البيانات والهجمات السيبرانية. وللتخفيف من هذه المخاطر، يجب على الشركات ضمان الامتثال للمرسوم بقانون اتحادي رقم 45 لسنة 2021 بشأن حماية البيانات الشخصية في دولة الإمارات (PDPL)، وتطبيق بروتوكولات تشفير قوية، وضوابط وصول صارمة، وتدقيقات أمنية دورية لحماية بيانات العملاء.
الاعتماد المفرط على التكنولوجيا
مع أن الأتمتة تعزز الكفاءة، إلا أن الاعتماد المفرط على التكنولوجيا دون إشراف بشري يمكن أن يؤدي إلى تفويت المؤشرات التحذيرية أو الشعور الزائف بالأمان. وللتخفيف من ذلك، يُنصح بتطبيق نهج هجين تتولى فيه الأنظمة المؤتمتة الفحوصات الروتينية ورصد الحالات عالية المخاطر، بينما يقوم مسؤولو الامتثال ذوو الخبرة بإجراء مراجعات تفصيلية واتخاذ القرارات النهائية بشأن الحالات المعقدة.
مخاطر التغيرات التنظيمية
تتطور البيئة التنظيمية في دولة الإمارات وعلى المستوى العالمي باستمرار. وقد يصبح النظام المحسّن والمتوافق اليوم غير متوافق غداً إذا لم يتم تحديثه. وللتخفيف من هذه المخاطر، أنشئ آلية للمتابعة التنظيمية المستمرة وتأكد من أن أنظمة الامتثال وسياساتك تتسم بالمرونة الكافية للتكيف السريع مع القوانين والتوجيهات الجديدة.
لماذا تختار التعاون مع متخصص في الامتثال لمكافحة غسل الأموال في دبي؟
يتطلب التعامل مع تعقيدات لوائح مكافحة غسل الأموال في دولة الإمارات مع الحفاظ على الكفاءة التشغيلية خبرة تخصصية عميقة. وبصفته متخصصاً في الامتثال لمكافحة غسل الأموال ضمن إطار شركة فرحات وشركاه، يقدم طارق بدارين خدمات استشارية مخصصة لمساعدة الشركات في تصميم أطر عمل اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) وتطبيقها وتحسينها.
من اختيار مزودي تكنولوجيا الامتثال المناسبين وصياغة سياسات قوية إلى إجراء تقييمات المخاطر الشاملة للمؤسسة وتدريب فرق الامتثال، تضمن لك الاستشارات المتخصصة بقاء عملك متوافقاً تماماً ومحصناً ضد الجرائم المالية ومُهيأً للنمو المستمر.
حلول مخصصة لقطاعات متنوعة
تواجه القطاعات المختلفة تحديات امتثال فريدة؛ لذا نادراً ما يكون النهج الموحد لـ اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) مجدياً. على سبيل المثال، يتعين على الشركات العقارية في دبي التعامل مع صفقات عقارية معقدة تتضمن مدفوعات نقدية عالية القيمة أو أصولاً افتراضية، مما يتطلب بروتوكولات متخصصة لتقييم المخاطر. ومن جهة أخرى، يجب على مزودي خدمات الشركات (CSPs) إدارة المخاطر المرتبطة بتأسيس الشركات وخدمات الوكلاء المعينين (Nominee Services). ويضمن التعاون مع متخصص تصميم إطار الامتثال لديك ليلائم المخاطر المحددة والمتطلبات التنظيمية لقطاع عملك بدقة.
أمّن عمليات شركتك وقم بتبسيطها اليوم
لا تدع إجراءات الامتثال غير الفعالة تبطئ من وتيرة نمو أعمالك أو تعرضك لغرامات تنظيمية. قم بتحسين مسارات عمل اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) لتحقيق استقطاب سلس للعملاء وامتثال تنظيمي لا تشوبه شائبة في دولة الإمارات العربية المتحدة.
تواصل مع طارق بدارين اليوم لتحديد موعد استشارة شاملة والتعرف على كيفية مساهمة خدمات تحسين اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) المصممة خصيصاً في حماية سمعة شركتك وتعزيز كفاءتها التشغيلية.
الأسئلة الشائعة
ما الفرق بين اعرف عميلك (KYC) والعناية الواجبة تجاه العملاء (CDD) في دولة الإمارات؟
اعرف عميلك (KYC) هي العملية الأولية لتحديد هوية العميل والتحقق منها باستخدام وثائق من مصادر مستقلة. أما العناية الواجبة تجاه العملاء (CDD) فهي عملية أوسع تشمل إجراءات اعرف عميلك، ولكنها تتضمن أيضاً فهم طبيعة عمل العميل، وتحديد المستفيد الحقيقي (UBO)، وتقييم المخاطر الإجمالية لغسل الأموال أو تمويل الإرهاب المرتبطة بعلاقة العمل.
من هو الشخص الذي يُعد مستفيداً حقيقياً (UBO) بموجب قوانين دولة الإمارات؟
وفقاً لقرار مجلس الوزراء الإماراتي رقم (109) لسنة 2023، فإن المستفيد الحقيقي (UBO) هو أي شخص طبيعي يمتلك أو يتحكم بشكل نهائي، مباشر أو غير مباشر، في 25% أو أكثر من الأسهم الفعلية أو حقوق التصويت لكيان قانوني، أو يمارس سيطرة نهائية على إدارة الشركة من خلال وسائل أخرى.
متى يتم طلب العناية الواجبة المعززة (EDD) في دبي؟
تُطلب العناية الواجبة المعززة (EDD) عندما يتم تحديد علاقة العمل أو المعاملة على أنها تشكل مخاطر عالية لغسل الأموال أو تمويل الإرهاب. ويشمل ذلك استقطاب الأشخاص المعرضين سياسياً (PEPs)، والعملاء من الدول عالية المخاطر المحددة من قِبل مجموعة العمل المالي (FATF)، والهياكل المؤسسية المعقدة التي ليس لها غرض اقتصادي واضح، أو المعاملات التي تنطوي على أصول عالية القيمة مثل العقارات الفاخرة.
كيف يسهم تحسين إجراءات "اعرف عميلك" (KYC) والعناية الواجبة تجاه العملاء (CDD) في تحسين عملية استقطاب العملاء؟
يستبدل التحسين الجمع اليدوي المتكرر للمستندات بالتحقق الرقمي من الهوية، والتقييم الآلي للمخاطر، وقواعد بيانات الفحص المتكاملة. ويؤدي ذلك إلى تقليل أوقات الاستقطاب بشكل كبير، والحد من الأخطاء البشرية، وخفض معدلات انسحاب العملاء، وضمان الامتثال المستمر للمعايير التنظيمية المعمول بها في دولة الإمارات.