في ظل المشهد المالي سريع التطور في دولة الإمارات العربية المتحدة، لم يعد الحفاظ على إطار عمل قوي لمكافحة غسل الأموال مجرد إجراء تنظيمي شكلي، بل بات ركيزة أساسية للنزاهة التشغيلية واستدامة الأعمال. ومع ترسيخ دبي لمكانتها كمركز مالي وتجاري عالمي رائد، تزايدت الرقابة التنظيمية من جانب جهات مثل وزارة الاقتصاد، ومصرف الإمارات العربية المتحدة المركزي (CBUAE)، وسلطة دبي للخدمات المالية (DFSA). وبالنسبة للأعمال والمهن غير المالية المحددة (DNFBPs) - بما في ذلك شركات العقارات، ومزودو خدمات الشركات (CSPs)، وتجار المعادن الثمينة، والمهنيون القانونيون - فإن الاستعانة بخدمات تدقيق مكافحة غسل الأموال المستقلة في دبي يُعد خطوة حاسمة للتحقق من الامتثال، وتجنب العقوبات المالية الصارمة، وحماية السمعة المؤسسية.
يمثل التدقيق المستقل لمكافحة غسل الأموال تقييماً موضوعياً من طرف ثالث لبرنامج الامتثال في المنشأة؛ إذ يختبر تصميم الضوابط الداخلية، وتطبيقها، وفاعليتها التشغيلية، فضلاً عن منهجيات تقييم المخاطر، وأنظمة مراقبة المعاملات، وبروتوكولات تدريب الموظفين. ومن خلال رصد نقاط الضعف قبل أن تكتشفها الجهات الرقابية، يمكن للشركات معالجة الثغرات بصورة استباقية ومواءمة عملياتها مع المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة جرائم غسل الأموال ومكافحة تمويل الإرهاب وتعديلاته اللاحقة، بما في ذلك المرسوم بقانون اتحادي رقم (10) لسنة 2025.
الالتزام التنظيمي بإجراء تدقيق مكافحة غسل الأموال في دولة الإمارات
يفرض الإطار التنظيمي في دولة الإمارات صراحةً على المؤسسات المالية والأعمال والمهن غير المالية المحددة إخضاع برامجها لمواجهة غسل الأموال ومكافحة تمويل الإرهاب لاختبار دوري ومستقل. ويضمن هذا المطلب ألا تقتصر السياسات على كونها مجرد وثائق ساكنة على الرفوف، بل آليات نشطة وفعالة قادرة على كشف التدفقات المالية غير المشروعة ومنعها. وقد تحول المشهد التنظيمي من الامتثال الشكلي إلى التطبيق الفعلي الصارم، حيث تجري الهيئات الرقابية عمليات تفتيش ميدانية ومكتبية للتحقق من إجراء الاختبار المستقل فعلياً.
من هم المطالبون بإجراء تدقيق مستقل لمكافحة غسل الأموال؟
يشمل الالتزام بإجراء تدقيق مستقل لمكافحة غسل الأموال قطاعات متعددة في دبي وجميع أنحاء دولة الإمارات. وتشمل الجهات الرئيسية الملزمة بإجراء هذه المراجعات:
- الوسطاء والوكلاء العقاريون: ولا سيما الشركات المشاركة في معاملات عقارية عالية القيمة، أو معاملات نقدية، أو معاملات تنطوي على أصول افتراضية. ويُعد القطاع العقاري تاريخياً قطاعاً عالي المخاطر لتوظيف رؤوس الأموال، مما يجعل التحقق المستقل من ملفات المشترين أمراً جوهرياً.
- مزودو خدمات الشركات (CSPs): الكيانات التي تقدم خدمات تأسيس الشركات، أو إدارة الشركات، أو خدمات المكاتب المسجلة، والتي تخضع لتدقيق رقابي صارم فيما يتعلق بشفافية المستفيد الحقيقي (UBO) ومنع الشركات الوهمية.
- تجار المعادن الثمينة والأحجار الكريمة (DPMS): المنشآت التي تتعامل مع معاملات نقدية عالية القيمة أو تتاجر في سلع مادية، وتكون عرضة بشكل كبير لأنظمة تحويل الأموال البديلة والنقل المادي للثروات.
- المهنيون القانونيون المستقلون والمحاسبون: الشركات التي تدير أموال العملاء، أو تشتري العقارات، أو تنظم مساهمات إنشاء الشركات، حيث يجب عدم إساءة استخدام الحصانة المهنية للتغطية على مصادر الأموال غير المشروعة.
- المؤسسات المالية: بما في ذلك البنوك، وشركات الصرافة، ومزودو خدمات الدفع، وشركات الاستثمار الخاضعة لرقابة مصرف الإمارات المركزي أو سلطة دبي للخدمات المالية، والتي تمثل خط الدفاع الأول في النظام المالي.
التبعات القانونية لعدم الامتثال
أبدت وزارة الاقتصاد وغيرها من الهيئات الرقابية في دولة الإمارات سياسة عدم تهاون مطلق تجاه أي إخفاقات في الامتثال لمكافحة غسل الأموال. ويمكن أن يؤدي عدم الامتثال إلى عقوبات إدارية وجنائية جسيمة، تشمل:
| نوع المخالفة | الجزاء / الإجراء الإداري المحتمل |
|---|---|
| عدم تعيين مسؤول امتثال مؤهل | غرامة تتراوح بين 50,000 و100,000 درهم إماراتي |
| عدم إجراء تقييم شامل للمخاطر على مستوى المنشأة (EWRA) | غرامة تتراوح بين 50,000 و100,000 درهم إماراتي |
| عدم تطبيق تدابير العناية الواجبة تجاه العملاء بشكل كافٍ (العادية أو المعززة - CDD/EDD) | غرامة تتراوح بين 100,000 و200,000 درهم إماراتي |
| عدم إنشاء وظيفة تدقيق مستقل لاختبار أنظمة مكافحة غسل الأموال | غرامة تتراوح بين 50,000 و100,000 درهم إماراتي |
| تكرار المخالفات أو الإخفاقات المنهجية في الامتثال | تعليق الرخصة التجارية، أو إغلاق المنشأة، أو الإدراج في القائمة السوداء المعلنة |
وبالإضافة إلى هذه الغرامات المحددة، تواجه الشركات مخاطر الإضرار بالسمعة التي قد تؤدي إلى فقدان علاقات المراسلة المصرفية، وإغلاق الحسابات المصرفية المحلية للشركات، والعجز عن جذب الاستثمارات الأجنبية. وفي سوق دبي التي تتسم بتنافسية عالية، يمكن للعقوبات الرقابية العلنية أن تقضي تماماً على استمرارية الأعمال.
المكونات الرئيسية للتدقيق الشامل لمكافحة غسل الأموال
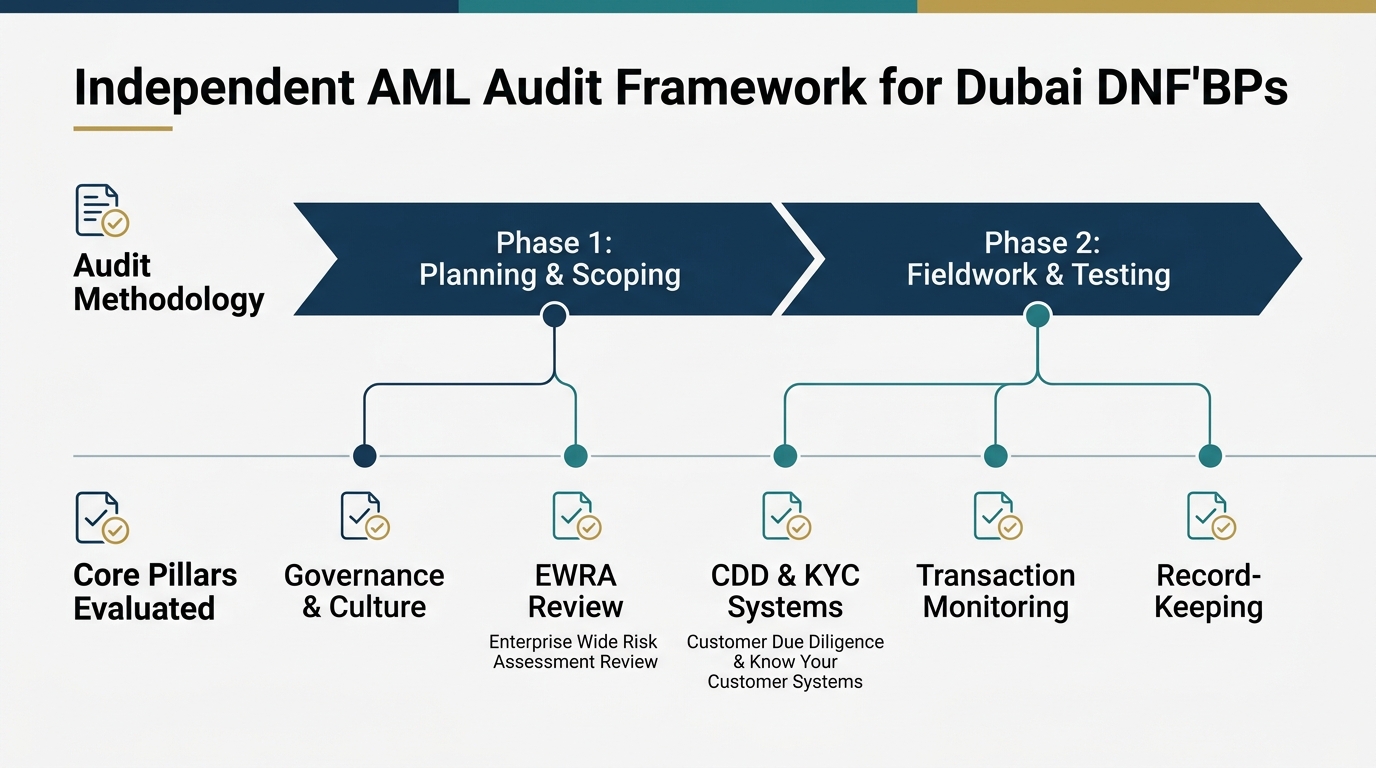
يجب أن يتسم التدقيق الفعال لمكافحة غسل الأموال بالمنهجية والاعتماد على المخاطر وملاءمته لطبيعة العمليات الخاصة بالمنشأة؛ إذ يتجاوز مجرد كونه قائمة مراجعة نمطية ليحلل مدى كفاءة إطار الامتثال في ظروف العمل الفعلية. وتغطي المراجعة المستقلة المعتمدة وعالية الجودة لمكافحة غسل الأموال عدة ركائز جوهرية.
1. الحوكمة وثقافة الامتثال
يبدأ التدقيق بتقييم "توجه القيادة العليا" (Tone from the top). ويتحقق المدققون مما إذا كانت الإدارة العليا تدعم وظيفة الامتثال بفاعلية وتوفر لها الموارد الكافية؛ ويشمل ذلك مراجعة مؤهلات مسؤول الامتثال لمكافحة غسل الأموال المعين، واستقلاليته، وصلاحياته، بالإضافة إلى دورية وجودة تقارير الامتثال المرفوعة إلى مجلس الإدارة. كما سيبحث المدقق عن أدلة تثبت دمج الامتثال في استراتيجية الأعمال بدلاً من التعامل معه كعائق إداري منفصل.
2. مراجعة التقييم الشامل للمخاطر على مستوى المنشأة (EWRA)
يجب أن تستند سياسات مكافحة غسل الأموال في أي منشأة إلى فهم دقيق للمخاطر المحددة التي تواجهها. ويقيم التدقيق عملية التقييم الشامل للمخاطر على مستوى المنشأة لضمان تحديد وقياس والحد بدقة من المخاطر المرتبطة بما يلي:
- العملاء: أصحاب الثروات الكبيرة، والأشخاص المعرضون سياسياً (PEPs)، والعملاء المنتمون إلى ولايات قضائية عالية المخاطر.
- النطاق الجغرافي: المعاملات التي تشمل دولاً خاضعة للعقوبات أو مصنفة على أنها تعاني من أوجه قصور استراتيجية في مكافحة غسل الأموال من قبل هيئات دولية مثل مجموعة العمل المالي (FATF).
- المنتجات والخدمات: الهياكل المؤسسية المعقدة، أو الخدمات القائمة بكثافة على النقد، أو أساليب المعاملات مجهولة الهوية.
- قنوات تقديم الخدمات: استقطاب العملاء دون الحضور الشخصي، أو المنصات الإلكترونية، أو الاعتماد على وسطاء من أطراف ثالثة.
سيتأكد مدقق الحسابات مما إذا كان تقييم المخاطر على مستوى المؤسسة (EWRA) يُحدَّث سنوياً على الأقل أو كلما طرأت تغييرات جوهرية على نموذج العمل أو البيئة التنظيمية أو النطاق التشغيلي.
3. أنظمة العناية الواجبة تجاه العملاء (CDD) و"اعرف عميلك" (KYC)
يُجري المدققون اختبارات على عينات من ملفات العملاء للتحقق من تنفيذ إجراءات العناية الواجبة تجاه العملاء (CDD) والعناية الواجبة المعززة (EDD) بشكل صحيح. ويتحقق هذا الفحص مما يلي:
- تحديد المستفيدين الحقيقيين (UBOs) والتحقق من هوياتهم على النحو الصحيح باستخدام مصادر موثوقة ومستقلة وصولاً إلى مستوى الشخص الطبيعي (عادةً بنسبة ملكية تبلغ 25% أو أكثر).
- توثيق مصدر الأموال (SoF) ومصدر الثروة (SoW) والتحقق منهما بأدلة ثبوتية بالنسبة للعلاقات عالية المخاطر.
- إجراء فحص العقوبات مقابل قوائم المراقبة المحلية والدولية (مثل القائمة المحلية للإرهاب في دولة الإمارات والقائمة الموحدة لمجلس الأمن التابع للأمم المتحدة) قبل بدء التعامل وبشكل مستمر.
- تحديث تصنيفات مخاطر العملاء بصورة ديناميكية بناءً على التغير في أنماط المعاملات أو الملفات التعريفية.
4. مراقبة المعاملات والإبلاغ عن الأنشطة المشبوهة (SAR)
يفحص التدقيق الآليات المستخدمة لرصد أنماط المعاملات غير المعتادة أو المشبوهة. ويتضمن ذلك مراجعة القواعد والحدود المعينة في أنظمة مراقبة المعاملات، وتقييم كيفية التحقيق في التنبيهات، والتحقق من إرسال تقارير الأنشطة المشبوهة (SARs) أو تقارير المعاملات المشبوهة (STRs) على الفور إلى وحدة المعلومات المالية (FIU) عبر منصة goAML المتكاملة. كما سيراجع المدقق جودة السرد والتفاصيل في التقارير المقدمة والجدول الزمني للإرسال بدءاً من لحظة الاكتشاف.
5. حفظ السجلات وخصوصية البيانات
بموجب قوانين دولة الإمارات العربية المتحدة، يجب الاحتفاظ بسجلات الامتثال بأمان لمدة لا تقل عن خمس سنوات من تاريخ إتمام المعاملة أو إنهاء علاقة العمل. ويتحقق التدقيق من أرشفة جميع وثائق "اعرف عميلك" وسجلات المعاملات وتقييمات المخاطر وسجلات التدريب بشكل منهجي وسهولة استرجاعها لأغراض التفتيش الرقابي. ويشمل ذلك أيضاً ضمان احترام قوانين حماية البيانات، مثل قانون حماية البيانات لمركز دبي المالي العالمي (DIFC) أو المرسوم بقانون اتحادي رقم 45 لسنة 2021 بشأن حماية البيانات الشخصية في دولة الإمارات، أثناء جمع المعلومات الحساسة الخاصة بالعملاء وتخزينها.
منهجية تدقيق مكافحة غسل الأموال خطوة بخطوة
يتطلب تنفيذ تدقيق فعال لمكافحة غسل الأموال اتباع منهجية منظمة لضمان تلبية جميع التوقعات التنظيمية دون تعطيل العمليات التشغيلية اليومية للشركة. وتتبع هذه العملية عادةً أربع مراحل متميزة:
المرحلة 1: التخطيط وتحديد النطاق
يتعاون فريق التدقيق مع الشركة لتحديد نطاق المراجعة بناءً على حجم المؤسسة ومدى تعقيدها ومستوى المخاطر الخاص بها. وخلال هذه المرحلة، يجمع المدققون الوثائق الأولية، بما في ذلك سياسات مكافحة غسل الأموال وتمويل الإرهاب الحالية، وتقارير التدقيق السابقة، والمراسلات التنظيمية، والهياكل التنظيمية. وتحدد هذه المرحلة خط الأساس وتضمن تركيز التدقيق على المجالات ذات المخاطر الأعلى.
المرحلة 2: العمل الميداني والاختبار
تمثل هذه المرحلة جوهر العمليات التشغيلية للتدقيق؛ حيث يُجري فريق التدقيق مقابلات مع الموظفين الرئيسيين، ويختبر أنظمة مراقبة المعاملات، ويراجع عينات من ملفات العملاء (KYC/CDD)، ويقيم تطبيق فحص العقوبات المالية المستهدفة (TFS). والهدف من ذلك هو التحقق من توافق الممارسات الفعلية مع السياسات المكتوبة. كما يُجري المدققون مراجعات شاملة للعمليات الرئيسية لمراقبة كيفية تعامل مسؤولي الامتثال مع التنبيهات والاستثناءات الفورية.
المرحلة 3: إعداد التقارير وتحليل الفجوات
بمجرد الانتهاء من العمل الميداني، يجمع المدققون نتائجهم في مسودة تقرير مفصلة. ويسلط هذا التقرير الضوء على نقاط القوة في الامتثال، ويحدد الفجوات التنظيمية ونقاط الضعف التشغيلية، ويقدم توصيات عملية مرتبة حسب الأولوية للمعالجة. وتُصنَّف النتائج عادةً حسب مستوى المخاطر (عالية، متوسطة، منخفضة) لمساعدة الإدارة على تخصيص الموارد بفاعلية.
المرحلة 4: المعالجة والمتابعة
تضع الشركة خطة معالجة لسد الفجوات المحددة. وقد تُجدول مراجعة متابعة للتحقق من تنفيذ الإجراءات التصحيحية بنجاح وتحسين إطار مكافحة غسل الأموال بالكامل. وتعتبر هذه المرحلة ضرورية لإثبات التزام الشركة أمام الجهات التنظيمية بالتعامل مع نتائج التدقيق بجدية وحرصها على التحسين المستمر.
اعتبارات المخاطر العملية والأخطاء الشائعة في التدقيق
عند الاستعداد لتدقيق مستقل لمكافحة غسل الأموال، غالباً ما تقع الشركات في دبي في أخطاء شائعة قد تؤدي إلى نتائج تدقيق سلبية. ويساعد فهم هذه المخاطر مسؤولي الامتثال على معالجتها بشكل استباقي:
- الاعتماد المفرط على الأنظمة الآلية: تفترض العديد من الشركات أن شراء برامج امتثال باهظة الثمن يحل جميع مشكلات مكافحة غسل الأموال. ومع ذلك، إذا لم تتم معايرة البرنامج وفقاً للملف التعريفي لمخاطر الشركة، فقد يؤدي ذلك إلى إنتاج عدد مفرط من التنبيهات الإيجابية الخاطئة، أو الأسوأ من ذلك، الفشل في رصد المؤشرات التحذيرية الفعلية. وسيختبر المدققون معايرة هذه الأنظمة ومنطق عملها.
- عدم كفاية توثيق التدريب: على الرغم من أن الموظفين قد يتلقون إرشادات غير رسمية، إلا أن الجهات التنظيمية والمدققين يطلبون إثباتات رسمية وموثقة على التدريب على مكافحة غسل الأموال. ويشمل ذلك المواد التدريبية وسجلات الحضور ونتائج الاختبارات لإثبات استيعاب الموظفين لالتزاماتهم بموجب قوانين دولة الإمارات.
- السياسات غير المحدثة: يُعد استخدام نماذج عامة أو الإخفاق في تحديث السياسات لتواكب التطورات التنظيمية الحديثة (مثل التغييرات في متطلبات الإبلاغ عن المستفيد الحقيقي أو قوائم العقوبات الجديدة) مؤشراً تحذيرياً كبيراً. يجب أن تكون السياسات متجددة ومواكبة للتشريعات الحالية في دولة الإمارات.
- التحقق غير المكتمل من المستفيد الحقيقي (UBO): لا يكفي مجرد الحصول على رخصة تجارية؛ إذ يبحث المدققون عن تحقق متعمق من الهياكل المؤسسية للشركات، لا سيما عند التعامل مع كيانات خارجية (أوفشور) معقدة أو ترتيبات ائتمانية.
لماذا يجدر بك التعاون مع أخصائي مكافحة غسل أموال مقره دبي؟
في حين تستطيع شركات التدقيق العامة مراجعة البيانات المالية، فإن استشارات الامتثال المتخصصة لمكافحة غسل الأموال تتطلب خبرة فنية واسعة ومعرفة دقيقة بالمشهد التنظيمي في دولة الإمارات. ويتيح لك التعاون مع خبير يفهم متطلبات الجهات الرقابية المحلية—مثل وزارة الاقتصاد، ومصرف الإمارات العربية المتحدة المركزي (CBUAE)، ومراكز دبي للسلع المتعددة—مزايا استثنائية:
- التوافق مع اللوائح والأنظمة المحلية: خبرة عملية مباشرة في التعامل مع التوقعات المحددة للجهات الرقابية في الإمارات، بما في ذلك التكامل مع نظام goAML والامتثال للعقوبات المالية المستهدفة (TFS).
- رؤى مخصصة حسب طبيعة القطاع: برامج تدقيق مصممة خصيصاً للقطاعات عالية المخاطر مثل العقارات في دبي وخدمات الشركات والمؤسسات المالية.
- حلول معالجة عملية: توصيات تتجاوز الطرح النظري لتكون عملية للغاية، مما يساعدك على تحسين مسارات العمل، وتطوير إجراءات "اعرف عميلك"، واختيار تكنولوجيا الامتثال الأنسب.
- شراكة استراتيجية: الحصول على دعم استشاري مستمر، بما يضمن بقاء أعمالك قادرة على مواكبة التغييرات التنظيمية والاتجاهات الناشئة للجرائم المالية.
احمِ أعمالك مع خدمات التدقيق المتخصصة في مكافحة غسل الأموال
لا ينبغي أن يكون الامتثال التنظيمي عبئاً يعيق نمو أعمالك. بل على العكس، فإن إطار مكافحة غسل الأموال القوي والخاضع لتدقيق مستقل يُعد ميزة تنافسية، تُثبت للمستثمرين والشركاء المصرفيين والجهات التنظيمية أن مؤسستك تعمل وفق أعلى معايير الشفافية والنزاهة.
بصفتنا متخصصين في الامتثال لمكافحة غسل الأموال ونعمل في دبي، طارق بدارين، بالتعاون مع فرحات وشركاه، تقدم خدمات تدقيق مستقلة وشاملة لمكافحة غسل الأموال، وتقييمات شاملة للمخاطر على مستوى المؤسسة، وتحسين إجراءات "اعرف عميلك"/العناية الواجبة بما يتناسب مع متطلبات أعمالك. احمِ سمعة شركتك واضمن الامتثال السلس في سوق الإمارات عبر حجز استشارة مهنية اليوم.
الأسئلة الشائعة
كم مرة يجب على الشركات في دبي إجراء تدقيق مستقل لمكافحة غسل الأموال؟
في دولة الإمارات، يُوصى بشدة – وغالباً ما تشترط جهات تنظيمية محددة – إجراء تدقيق مستقل لمكافحة غسل الأموال سنوياً. حيث تضمن المراجعات الدورية تكيف إطار الامتثال لديك مع التغييرات التشغيلية والمتطلبات التنظيمية المحدثة.
ما هو الفرق بين المراجعة الداخلية لمكافحة غسل الأموال والتدقيق المستقل لمكافحة غسل الأموال؟
تُجرى المراجعة الداخلية لمكافحة غسل الأموال بواسطة مسؤول الامتثال الداخلي أو الفريق الداخلي لمراقبة العمليات اليومية. أما التدقيق المستقل لمكافحة غسل الأموال، فيجب إجراؤه بواسطة جهة خارجية مختصة ومؤهلة ومحايدة أو مدقق خارجي ليس له أي دور في إعداد برنامج مكافحة غسل الأموال أو إدارته اليومية.
هل تخضع الوكالات العقارية في دبي لمتطلبات التدقيق في مكافحة غسل الأموال؟
نعم، يُصنف الوكلاء والوسطاء العقاريون في دولة الإمارات كأعمال ومهن غير مالية محددة (DNFBPs). وتخضع هذه الفئة لرقابة صارمة من وزارة الاقتصاد، وهي ملزمة بإنشاء وظائف تدقيق مستقلة لاختبار أطر امتثالها لمكافحة غسل الأموال.
ما هي المستندات التي تتم مراجعتها عادةً خلال التدقيق في مكافحة غسل الأموال؟
يقوم المدققون عادةً بمراجعة تقييم المخاطر الشامل للمؤسسة (EWRA)، وأدلة سياسات وإجراءات مكافحة غسل الأموال ومكافحة تمويل الإرهاب، وملفات "اعرف عميلك"/العناية الواجبة تجاه العملاء، وسجلات مراقبة المعاملات، وتقارير الأنشطة المشبوهة (SARs) المقدمة عبر منصة goAML، وسجلات تدريب الموظفين، وسجلات فحص العقوبات.