في ظل المشهد التنظيمي المتسارع في دولة الإمارات العربية المتحدة، لم يعد الحفاظ على إطار قوي لمكافحة غسل الأموال (AML) ومكافحة تمويل الإرهاب (CFT) مجرد ممارسة تشغيلية فضلى، بل أصبح التزاماً قانونياً صارماً. بالنسبة للشركات العاملة في دبي، ولا سيما الأعمال والمهن غير المالية المحددة (DNFBPs) والمؤسسات المالية، فإن التدقيق المستقل لمكافحة غسل الأموال في دبي يُعد الآلية المثلى للتحقق من سلامة الامتثال، وتحديد الثغرات الهيكلية، واستيفاء متطلبات السلطات التنظيمية الاتحادية.
كثفت حكومة دولة الإمارات العربية المتحدة، من خلال وزارة الاقتصاد (MoE) ومصرف الإمارات العربية المتحدة المركزي (CBUAE) وسلطات الترخيص الأخرى، من رقابتها الإشرافية. وبموجب اللائحة التنفيذية لقانون مكافحة غسل الأموال الإماراتي، يتعين على الجهات الخاضعة إخضاع برامج الامتثال لديها لاختبارات دورية ومستقلة. يستعرض هذا الدليل الشامل الأسس القانونية والمكونات الأساسية والمنهجيات التفصيلية والمزايا الاستراتيجية لإجراء مراجعة مستقلة للامتثال لمكافحة غسل الأموال في دبي.
فهم متطلبات التدقيق المستقل لمكافحة غسل الأموال في دبي
يُعرّف التدقيق المستقل لمكافحة غسل الأموال بأنه تقييم موضوعي ومحايد من طرف ثالث لسياسات وإجراءات وأنظمة وضوابط الرقابة الداخلية لمكافحة غسل الأموال وتمويل الإرهاب الخاصة بالمنشأة. وبخلاف المراقبة الداخلية للامتثال التي يجريها مسؤول الامتثال الداخلي أو فريق التدقيق الداخلي، يجب أن يتم تنفيذ التدقيق المستقل بواسطة متخصص خارجي مؤهل أو إدارة داخلية مستقلة لا تتولى الإشراف على العمليات اليومية للامتثال.
الأساس القانوني: قرار مجلس الوزراء رقم (10) لسنة 2019 والمراسيم بقوانين
إن شرط إجراء اختبار الامتثال المستقل منصوص عليه صراحة في التشريعات الإماراتية. وتحديداً، تلزم المادة 20 من قرار مجلس الوزراء رقم (10) لسنة 2019 بشأن اللائحة التنفيذية للمرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة جرائم غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة، المؤسسات المالية والأعمال والمهن غير المالية المحددة بإنشاء وظيفة تدقيق مستقلة لاختبار فاعلية وملاءمة السياسات والضوابط والإجراءات الداخلية.
مع صدور المرسوم بقانون اتحادي رقم 10 لسنة 2025، عززت دولة الإمارات مواءمة معاييرها الوطنية مع توصيات مجموعة العمل المالي (FATF). وتطالب الهيئات التنظيمية حالياً بمستويات أعلى من المساءلة، مما يجعل عمليات التدقيق المستقلة المنتظمة درعاً حاسماً للحماية من الغرامات الإدارية الجسيمة وإلغاء التراخيص والملاحقات الجنائية.
السلطات التنظيمية المشرفة على الامتثال
اعتماداً على طبيعة النشاط والولاية القضائية داخل دبي، تتولى هيئات تنظيمية مختلفة الإشراف على تنفيذ عمليات تدقيق مكافحة غسل الأموال:
- وزارة الاقتصاد (MoE): تشرف على الأعمال والمهن غير المالية المحددة (DNFBPs) في جميع أنحاء البر الرئيسي والمناطق الحرة غير المالية، بما في ذلك الوسطاء العقاريون، ومزودو خدمات الشركات، وتجار الذهب والأحجار الكريمة، والمدققون المستقلون.
- مصرف الإمارات العربية المتحدة المركزي (CBUAE): ينظم البنوك، وشركات الصرافة، وشركات التمويل، ومزودي خدمات الدفع الآخرين.
- سلطة دبي للخدمات المالية (DFSA): تشرف على المؤسسات المالية والأعمال والمهن غير المالية المحددة العاملة داخل مركز دبي المالي العالمي (DIFC).
- سلطة تنظيم الأصول الافتراضية (VARA): تنظم مزودي خدمات الأصول الافتراضية (VASPs) العاملين في إمارة دبي (باستثناء مركز دبي المالي العالمي).
من هم المطالبون بالخضوع لتدقيق مستقل لمكافحة غسل الأموال؟
ينطبق الالتزام بإجراء فحص مستقل لمكافحة غسل الأموال على فئتين رئيستين من الأعمال في دولة الإمارات: المؤسسات المالية، والأعمال والمهن غير المالية المحددة (DNFBPs). في المنظومة التجارية بدبي، تخضع الأعمال والمهن غير المالية المحددة لرقابة مشددة نظراً لحجم المعاملات المرتفعة القيمة، لا سيما في قطاعي العقارات وتأسيس وهيكلة الشركات.
1. الأعمال والمهن غير المالية المحددة (DNFBPs)
تعد الأعمال والمهن غير المالية المحددة عرضة بشكل كبير لمخاطر غسل الأموال وتخضع لرقابة صارمة من قبل وزارة الاقتصاد. ويجب على القطاعات التالية تكليف جهة لإجراء تدقيق مستقل لمكافحة غسل الأموال بصفة دورية:
- الوسطاء والوكلاء العقاريون: عند إبرامهم معاملات لصالح عملائهم تتعلق بعمليات شراء وبيع العقارات.
- تجار المعادن الثمينة والأحجار الكريمة (DPMS): أي شخص يقوم بإجراء معاملات نقدية منفردة أو عدة معاملات مرتبطة تساوي أو تتجاوز 55,000 درهم إماراتي.
- الممارسون القانونيون المستقلون والمحاسبون: عند إعداد أو تنفيذ أو إجراء معاملات لصالح العملاء تتعلق بشراء/بيع العقارات، أو إدارة أموال/أصول العملاء، أو إدارة الحسابات المصرفية.
- مزودو خدمات الشركات والصناديق الاستئمانية (TCSPs) / مزودو خدمات الشركات (CSPs): الكيانات التي تقدم خدمات مثل العمل كوكيل تأسيس، أو العمل كمدير أو أمين سر لشركة، أو توفير مقر مسجل.
2. المؤسسات المالية (FIs)
تشمل هذه الفئة البنوك التجارية، والبنوك الاستثمارية، وشركات الوساطة المالية، وشركات التأمين، ومزودي خدمات تحويل الأموال. ونظراً للمخاطر النظامية التي تشكلها على القطاع المالي، فإن عمليات التدقيق المستقلة الخاصة بها تكون منظمة بدقة ويجب أن تتوافق مع الإرشادات المحددة الصادرة عن المصرف المركزي أو سلطة دبي للخدمات المالية.
الأهداف الأساسية لمراجعة الامتثال المستقلة لمكافحة غسل الأموال
إن التدقيق المستقل لمكافحة غسل الأموال في دبي ليس مجرد إجراء روتيني شكلي لإرضاء الجهات التنظيمية، بل هو أداة تشخيصية استراتيجية تهدف إلى تحقيق عدة أهداف بالغة الأهمية:
- تقييم التوافق التنظيمي: التحقق من أن دليل وسياسات وإجراءات مكافحة غسل الأموال وتمويل الإرهاب الخاصة بالشركة متوافقة تماماً مع أحدث القوانين الاتحادية لدولة الإمارات والقرارات الوزارية والتعاميم الرقابية.
- تقييم فاعلية الأنظمة: اختبار ما إذا كان التطبيق العملي لضوابط الامتثال يتطابق مع السياسات المكتوبة. ويشمل ذلك تقييم أنظمة مراقبة المعاملات، وأدوات فحص العقوبات، ومسار إجراءات الإبلاغ عبر نظام goAML.
- تحديد فجوات الرقابة: الكشف عن أوجه القصور التشغيلية، أو تقييمات المخاطر القديمة، أو التدريب غير الكافي للموظفين قبل أن يكتشفها مفتشو الجهات التنظيمية.
- التحقق من صحة منهجية المخاطر: التأكد من أن التقييم الشامل لمخاطر المنشأة (EWRA) يعكس بدقة سجل المخاطر الفعلي للشركة، وقاعدة عملائها، ونطاقها الجغرافي، وقنوات تقديم الخدمات.
- تقديم حلول تصحيحية قابلة للتنفيذ: تقديم خارطة طريق واضحة ومحددة الأولويات لمعالجة نقاط الضعف المحددة، مما يعزز الموقف العام للامتثال في المنشأة.
المكونات الرئيسية لإطار عمل شامل لتدقيق مكافحة غسل الأموال
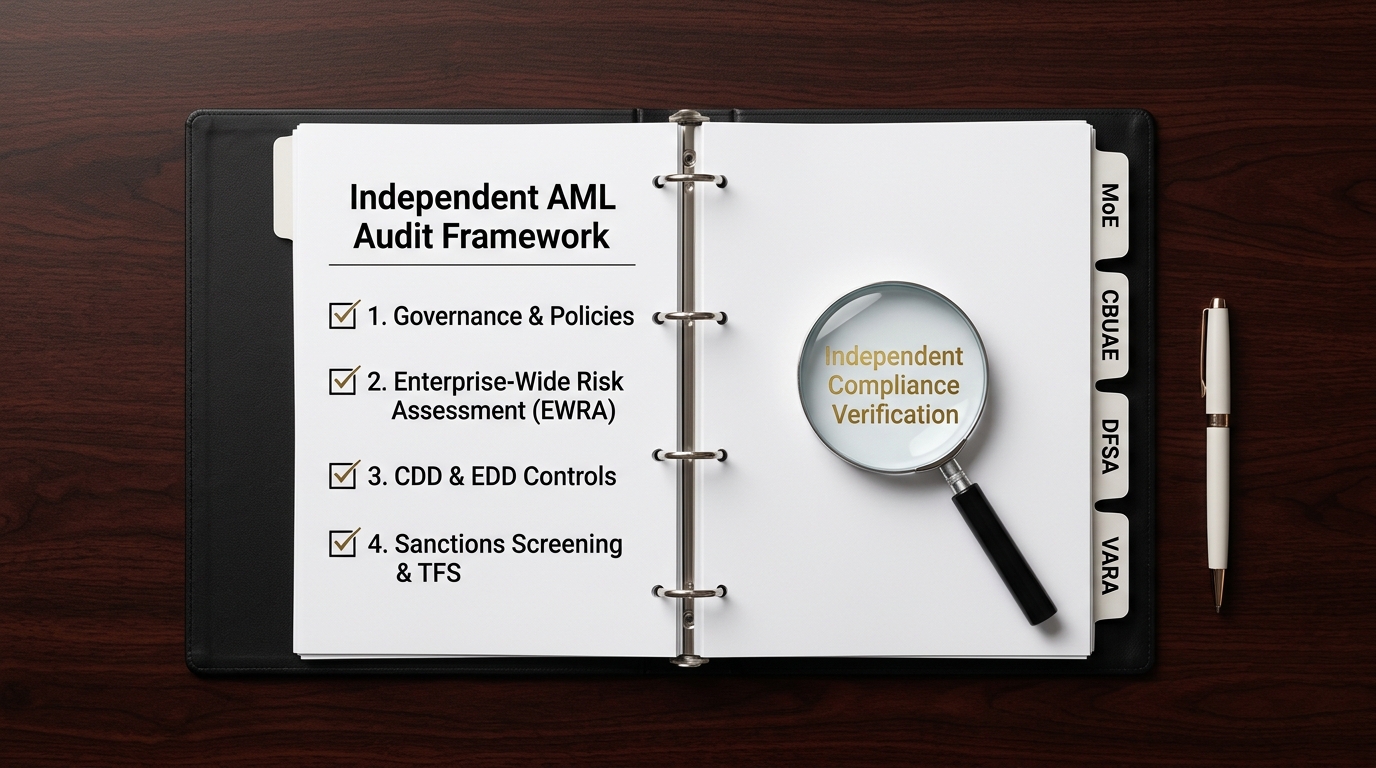
يجب أن يغطي التدقيق المستقل القوي لمكافحة غسل الأموال كافة جوانب البنية التحتية لامتثال المؤسسة. ويقيّم برنامج التدقيق النموذجي في دبي الركائز الست الأساسية التالية:
1. الحوكمة والسياسات والإجراءات
يقوم المدقق بمراجعة هيكل الحوكمة المؤسسية لضمان وضوح خطوط المساءلة. ويشمل ذلك تقييم تعيين مسؤول الامتثال لمكافحة غسل الأموال ومؤهلاته واستقلاليته. كما يتم تحليل دليل سياسات مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT) المكتوب للتأكد من تحديثه وفقاً للتعديلات التشريعية الأخيرة، مثل دمج ضوابط العقوبات المالية المستهدفة (TFS) ومكافحة تمويل انتشار التسلح (PF).
2. التقييم الشامل للمخاطر على مستوى المنشأة (EWRA)
يُعد التقييم الشامل لمخاطر المنشأة (EWRA) بمثابة الأساس لبرنامج الامتثال القائم على المخاطر. ويقوم المدقق المستقل بتقييم المنهجية المتبعة لتحديد المخاطر وتقييمها والحد منها عبر مختلف فئات المخاطر، بما في ذلك:
- مخاطر العملاء (مثل: الأشخاص المعرضين سياسياً، والأفراد من ذوي الملاءة المالية العالية).
- المخاطر الجغرافية (مثل: المعاملات التي تنطوي على دول أو مناطق عالية المخاطر).
- مخاطر المنتجات والخدمات والمعاملات (مثل: الخدمات كثيفة الاستخدام للنقد، والهياكل المؤسسية المعقدة).
- مخاطر قنوات تقديم الخدمات (مثل: استقطاب العملاء دون الحضور الشخصي، والوسطاء من الأطراف الثالثة).
3. العناية الواجبة تجاه العملاء (CDD) والعناية الواجبة المعززة (EDD)
يُجري المدقق اختبارات تفصيلية على عينات من ملفات العملاء للتحقق من التطبيق العملي لإجراءات العناية الواجبة تجاه العملاء (CDD)، والعناية الواجبة المبسطة (SDD)، والعناية الواجبة المعززة (EDD). وتتضمن نقاط التحقق الرئيسية ما يلي:
- التحديد الدقيق للهوية والتحقق منها للأشخاص الطبيعيين والكيانات الاعتبارية.
- تحديد المستفيد الحقيقي (UBO) وصولاً إلى مستوى الأفراد (عادةً بنسبة ملكية 25% أو أكثر، أو وفق ما تحدده اللوائح الخاصة بالقطاع).
- التحقق من مصدر الأموال (SoF) ومصدر الثروة (SoW) للعملاء ذوي المخاطر العالية.
- المراقبة المستمرة لعلاقات العمل لضمان توافق المعاملات مع الملف التعريفي المعروف للعميل.
4. فحص العقوبات والعقوبات المالية المستهدفة (TFS)
في دولة الإمارات العربية المتحدة، يُعد الامتثال لقائمة الإرهاب المحلية وقائمة مجلس الأمن التابع للأمم المتحدة الموحدة أمراً إلزامياً ويجب تنفيذه فوراً (خلال 24 ساعة من أي تحديث). ويختبر التدقيق المستقل أنظمة الفحص لضمان:
- الفحص الآلي واليومي للعملاء، والمستفيدين الحقيقيين، والأطراف المقابلة.
- التعامل السليم مع التطابقات المحتملة، والتطابقات الإيجابية الخاطئة، والتطابقات المؤكدة.
- الإبلاغ الفوري عن التطابقات المؤكدة إلى المكتب التنفيذي للرقابة وحظر الانتشار (EOCN) عبر منصة goAML.
5. الربط مع منصة goAML والإبلاغ عن الأنشطة المشبوهة
تُعد منصة goAML، التي طورها مكتب الأمم المتحدة المعني بالمخدرات والجريمة (UNODC) وتديرها وحدة المعلومات المالية في دولة الإمارات (FIU)، المنصة المركزية للإبلاغ. ويراجع المدقق إجراءات تحديد المعاملات غير الاعتيادية والتحقيق فيها وتصعيدها، كما يتحقق من تقديم تقارير المعاملات المشبوهة (STRs)، وتقارير الأنشطة المشبوهة (SARs)، والتقارير الإلزامية الأخرى (مثل تقارير الدول عالية المخاطر) بشكل صحيح وضمن المهل الزمنية المحددة.
6. تدريب الموظفين وتوعيتهم
ترتكز قوة أي برنامج امتثال على كفاءة الأشخاص القائمين على تنفيذه. لذا، يراجع المدقق الخطة التدريبية السنوية لمكافحة غسل الأموال، والمواد التدريبية، وسجلات الحضور، ونتائج التقييمات لضمان تدريب جميع الموظفين المعنيين—بما في ذلك الإدارة العليا وأعضاء مجلس الإدارة—بشكل كافٍ للتعرف على المؤشرات التحذيرية واتباع إجراءات التصعيد الداخلية.
خطوة بخطوة: كيفية إجراء تدقيق مستقل لمكافحة غسل الأموال
يتبع التدقيق المستقل الفعال لمكافحة غسل الأموال منهجية منظمة وشفافة لضمان اختبار جميع الجوانب التنظيمية بدقة. وتتكون هذه العملية عادةً من أربع مراحل متميزة:
المرحلة 1: التخطيط وتحديد النطاق
يتعاون المدقق مع المنشأة لتحديد نطاق التدقيق، مع مراعاة قطاع النشاط، وحجم المعاملات، والملاحظات الرقابية السابقة. ويطلب المدقق الوثائق الأولية، بما في ذلك دليل مكافحة غسل الأموال، وأحدث تقييم شامل للمخاطر (EWRA)، والهياكل التنظيمية، وإمكانية الوصول إلى سجلات برامج الامتثال.
المرحلة 2: العمل الميداني واختبار العينات
خلال هذه المرحلة، يُجري المدقق مقابلات مع مسؤول الامتثال، والإدارة العليا، والموظفين التشغيليين. ويرتكز جوهر العمل الميداني على اختبار العينات؛ حيث يختار المدقق عينة تمثيلية من ملفات العملاء (العملاء الجدد، والنشطين، والذين تم إنهاء التعامل معهم) وسجلات المعاملات لاختبار الفعالية التشغيلية لضوابط العناية الواجبة (CDD)، والعناية الواجبة المعززة (EDD)، والفحص، والمراقبة.
المرحلة 3: تحليل الفجوات وإعداد التقارير
يحلل المدقق النتائج المستخلصة من العمل الميداني لتحديد الفجوات بين المتطلبات التنظيمية والسياسات الداخلية والممارسات الفعلية. ويتم إعداد مسودة تقرير التدقيق، موضحاً فيها النتائج، وتصنيفات المخاطر (عالية، متوسطة، منخفضة)، وإجراءات المعالجة الموصى بها. وتُمنح المنشأة فرصة لتقديم ردود الإدارة وخطط العمل.
المرحلة 4: إعداد التقرير النهائي وتتبع إجراءات المعالجة
يتم إصدار التقرير النهائي للتدقيق المستقل لمكافحة غسل الأموال ورفعه إلى الإدارة العليا ومجلس الإدارة. ويجب الاحتفاظ بهذا التقرير في السجلات وإتاحته للجهات الرقابية خلال عمليات التفتيش الرسمية. بعد ذلك، تبدأ المنشأة في تنفيذ الإجراءات التصحيحية الموصى بها، مع تتبع التقدم المحرز وفق الجداول الزمنية المتفق عليها.
المراجعة الداخلية للامتثال مقابل التدقيق المستقل لمكافحة غسل الأموال
تخلط العديد من المنشآت بين المراقبة الداخلية للامتثال والتدقيق المستقل لمكافحة غسل الأموال. ورغم أن كلاهما عنصران أساسيان في منظومة الامتثال السليمة، إلا أنهما يخدمان أهدافاً مختلفة ولا يمكن لأحدهما أن يحل محل الآخر. ويوضح الجدول أدناه أبرز الفروق بينهما:
| وجه المقارنة | المراجعة الداخلية للامتثال | التدقيق المستقل لمكافحة غسل الأموال |
|---|---|---|
| الجهة المنفذة | مسؤول الامتثال الداخلي أو فريق الامتثال الداخلي. | مستشار خارجي مؤهل، أو مدقق خارجي، أو إدارة تدقيق داخلي مستقلة. |
| دورية الإجراء | مراقبة يومية مستمرة وتقارير شهرية/ربع سنوية منتظمة. | يُجرى عادةً بشكل سنوي، أو وفقاً لما تحدده الجهة الرقابية المعنية. |
| التركيز الأساسي | التنفيذ اليومي لإجراءات «اعرف عميلك» (KYC)، والفحص، ومراقبة المعاملات، وإعداد التقارير. | تقييم موضوعي لهيكل وكفاية والفاعلية التشغيلية لمنظومة مكافحة غسل الأموال بالكامل. |
| خط التبعية | يرفع تقاريره مباشرة إلى الإدارة العليا أو مجلس الإدارة. | يرفع تقاريره باستقلالية إلى مجلس الإدارة، ولجنة التدقيق، والجهات الرقابية الخارجية. |
| الوضع الرقابي | مطلوب كجزء من العمليات اليومية (المادة 21 من قرار مجلس الوزراء رقم 10 لسنة 2019). | إلزامي كوظيفة تحقق وتدقيق مستقلة ومنفصلة (المادة 20 من قرار مجلس الوزراء رقم 10 لسنة 2019). |
أوجه القصور الشائعة التي تم رصدها خلال عمليات تدقيق مكافحة غسل الأموال في دبي
من خلال خبرتنا الواسعة في سوق دبي، رصدنا العديد من الثغرات المتكررة في الامتثال عبر مختلف القطاعات. ويساعد تحديد هذه المزالق الشائعة الشركات في تعزيز أطر عملها بشكل استباقي قبل بدء عملية التدقيق:
- تقييمات المخاطر غير المحدثة: تفشل العديد من الشركات في تحديث تقييم المخاطر على مستوى المنشأة (EWRA) ليعكس خطوط الأعمال الجديدة، أو التغييرات في اللوائح التنظيمية في دولة الإمارات (مثل المرسوم بقانون رقم 10 لسنة 2025)، أو الأنماط المستجدة للجرائم المالية العالمية.
- التحقق غير الكافي من المستفيد الفعلي (UBO): الاعتماد فقط على الرخص التجارية الأساسية دون الحصول على سجلات المساهمين الرسمية، أو المستندات التأسيسية، أو المخططات الهيكلية لتتبع الأشخاص الطبيعيين الفعليين ذوي الملكية أو السيطرة النهائية.
- ضعف توثيق مصدر الأموال (SoF): قبول إقرارات ذاتية عامة من العملاء بشأن مصدر أموالهم دون الحصول على أدلة ومستندات ثبوتية مستقلة (مثل: كشوف الحسابات المصرفية، أو الحسابات المدققة، أو عقود بيع العقارات)، لا سيما في المعاملات العقارية عالية المخاطر.
- الفحص غير المنتظم للعقوبات: التقاعس عن فحص العملاء مقابل قوائم العقوبات المحلية والدولية المحدثة في الوقت الفعلي، أو إهمال توثيق المبررات المنطقية لاستبعاد التطابقات المحتملة (الإيجابيات الكاذبة).
- غياب التدريب المخصص: استخدام وحدات تدريبية عامة وجاهزة حول مكافحة غسل الأموال لا تتناول المخاطر المحددة، والمؤشرات التحذيرية، وسير العمل التشغيلي الخاص بطبيعة قطاع الشركة في دولة الإمارات.
عقوبات عدم الامتثال في دولة الإمارات
تتبنى السلطات في دولة الإمارات سياسة عدم التهاون مطلقاً مع عدم الامتثال لقوانين مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT). وتنشر وزارة الاقتصاد والجهات الرقابية الأخرى بانتظام قوائم بالغرامات الإدارية المفروضة على المنشآت غير الممتثلة. وإن عواقب التقاعس عن الاحتفاظ بمنظومة امتثال ملائمة — بما في ذلك عدم إجراء تدقيق واختبار مستقل دورياً — قد تكون وخيمة:
- الغرامات الإدارية: يمكن أن تتراوح الغرامات المفروضة على الأعمال والمهن غير المالية المحددة (DNFBPs) بين 50,000 درهم إماراتي و5,000,000 درهم إماراتي لكل مخالفة، وذلك بحسب جسامة وطبيعة عدم الامتثال.
- القيود التشغيلية: تمتلك الجهات الرقابية صلاحية تقييد الأنشطة التجارية، أو تعليق الرخص، أو الأمر بالإغلاق المؤقت للمكاتب.
- الإضرار بالسمعة: قد يؤدي الإفصاح العلني عن الإجراءات الجزائية والغرامات إلى الإضرار الجسيم بسمعة الشركة، مما يترتب عليه فقدان العلاقات المصرفية والعملاء وثقة المستثمرين.
- المسؤولية الشخصية: قد يتحمل مسؤولو الامتثال والمديرون وأعضاء الإدارة العليا مسؤولية شخصية، حيث يواجهون غرامات شخصية كبيرة، وفي الحالات الشديدة من الإهمال الجسيم أو التواطؤ، قد تصل العقوبة إلى السجن.
كيف يقدم طارق بدارين وشركة فرحات وشركاه خدمات تدقيق موثوقة لمكافحة غسل الأموال
يتطلب التعامل مع لوائح مكافحة غسل الأموال المعقدة في دولة الإمارات خبرة متخصصة، ودراية بالسوق المحلي، وفهماً عميقاً لتوقعات الجهات الرقابية. ومن خلال العمل ضمن الإطار المهني لشركة فرحات وشركاه، يقدم طارق بدارين خدمات تدقيق مستقلة ومراجعة شاملة للامتثال لمكافحة غسل الأموال تتميز بالجودة العالية ومصممة خصيصاً لتلبية الاحتياجات الفريدة للشركات في دبي.
يجمع نهجنا بين التحليل التنظيمي الدقيق والحلول العملية الملائمة للأعمال. فنحن لا نكتفي بتحديد الثغرات؛ بل نعمل جنباً إلى جنب مع فريقك لتصميم وتنفيذ استراتيجيات معالجة قوية تحمي أعمالك، وتنال رضا المفتشين الرقابيين، وتدعم النمو المستدام في البيئة التجارية الحيوية لدولة الإمارات.
سواء كنت شركة عقارية، أو مزود خدمات شركات، أو مؤسسة مالية، فإن الحصول على مراجعة خبيرة ومستقلة لمنظومة مكافحة غسل الأموال لديك هو الطريقة الأكثر فاعلية لضمان استمرارية الامتثال وراحة البال التشغيلية. اتصل بنا اليوم لجدولة تدقيقك المستقل لمكافحة غسل الأموال وحماية أعمالك من مخاطر الجرائم المالية.
الأسئلة الشائعة
كم مرة يجب أن تخضع الشركة في دبي لتدقيق مستقل لمكافحة غسل الأموال؟
في دولة الإمارات العربية المتحدة، يُوصى بشدة وتتوقع الهيئات الرقابية مثل وزارة الاقتصاد أن تخضع الأعمال والمهن غير المالية المحددة والمؤسسات المالية لتدقيق مستقل لمكافحة غسل الأموال مرة واحدة على الأقل سنوياً. ويضمن ذلك بقاء منظومة الامتثال متوافقة مع التحديثات التشريعية المتسارعة ومستويات المخاطر المتطورة.
هل يمكن لمسؤول الامتثال الداخلي لدينا إجراء التدقيق المستقل لمكافحة غسل الأموال؟
لا. بموجب اللوائح التنظيمية المعمول بها في دولة الإمارات، يجب أن تكون وظيفة التدقيق مستقلة تماماً. إذ يتولى مسؤول الامتثال الداخلي مسؤولية التنفيذ اليومي لبرنامج مكافحة غسل الأموال ولا يمكنه تدقيق عمله بموضوعية وحيادية. لذلك، يجب أن يُجرى التدقيق بواسطة جهة متخصصة خارجية مستقلة أو إدارة تدقيق داخلي مستقلة لا علاقة لها بعمليات وإجراءات الامتثال.
ما هي المستندات التي تتم مراجعتها عادةً خلال التدقيق المستقل لمكافحة غسل الأموال في دبي؟
سيراجع المدقق دليل سياسات وإجراءات مكافحة غسل الأموال وتمويل الإرهاب المكتوب لديك، وتقييم المخاطر على مستوى المنشأة (EWRA)، وملفات تسجيل وقبول العملاء (KYC/CDD/EDD)، وسجلات فحص العقوبات، وسجل التسجيل والإبلاغ عبر منصة goAML، وسجلات تدريب الموظفين، وتقارير التفتيش الرقابي السابقة.
ماذا يحدث إذا كشف التدقيق المستقل عن وجود ثغرات في الامتثال؟
يُعد تحديد الثغرات هدفاً رئيسياً من التدقيق. وسيتضمن التقرير النهائي تحليلاً تفصيلياً للفجوات مع توصيات مرتبة حسب الأولوية. ويتعين على الشركة بعد ذلك إعداد وتنفيذ خطة تصحيحية لمعالجة نقاط الضعف هذه قبل أن ترصدها الجهات التنظيمية، مثل وزارة الاقتصاد، خلال عمليات التفتيش الرسمية.