في ظل المشهد المالي سريع التطور في دولة الإمارات العربية المتحدة، لم يعد الامتثال التنظيمي مجرد قائمة مهام تفاعلية. فبالنسبة للمؤسسات المالية، والأعمال والمهن غير المالية المحددة (DNFBPs)، ومزودي خدمات الشركات، يعد فهم مخاطر الجرائم المالية والحد منها واجباً تشغيلياً أساسياً. وفي قلب هذا الواجب يكمن تقييم المخاطر على مستوى المنشأة لمكافحة غسل الأموال في دبي إطار عمل يمثل منهجية شاملة ومُنظَّمة مصممة لتحديد وتقييم وتخفيف مخاطر غسل الأموال وتمويل الإرهاب عبر المؤسسة بأكملها.
مع تشديد الرقابة من جانب الهيئات التنظيمية مثل مصرف الإمارات العربية المتحدة المركزي (CBUAE)، ووزارة الاقتصاد (MoE)، والمكتب التنفيذي للرقابة وحظر الانتشار، يجب على الشركات تجاوز نماذج الامتثال العامة. إن تقييم المخاطر القوي على مستوى المنشأة (EWRA) ليس مجرد متطلب تنظيمي؛ بل هو درع استراتيجي يحمي سمعة عملك، ويضمن الاستمرارية التشغيلية، ويوائم مدى تقبلك للمخاطر مع المعايير الصارمة للبيئة التنظيمية في دولة الإمارات.
فهم المتطلبات التنظيمية لتقييم المخاطر على مستوى المنشأة (EWRA) في دبي
تستند الأسس القانونية للامتثال لمكافحة غسل الأموال في دولة الإمارات إلى المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة، وتعديلاته ولائحته التنفيذية اللاحقة. وبموجب هذا الإطار، تلتزم الجهات الخاضعة للرقابة قانوناً بإجراء تقييم شامل لمدى تعرضها لمخاطر غسل الأموال وتمويل الإرهاب (ML/TF).
بالنسبة للشركات العاملة في دبي، بما في ذلك تلك الموجودة في مركز دبي المالي العالمي (DIFC) ومختلف المناطق الحرة، يُعد تقييم المخاطر على مستوى المنشأة (EWRA) الوثيقة الأساسية التي يراجعها المنظمون أثناء عمليات التدقيق. وغالباً ما يكون القصور في تقييم EWRA المؤشر الأول على إخفاقات الامتثال المنهجية، مما قد يؤدي إلى عقوبات إدارية صارمة أو غرامات مالية أو تعليق التراخيص.
دور الجهات الرقابية
تخضع القطاعات المختلفة في دبي لاختصاص جهات تنظيمية محددة، تؤكد كل منها على الأهمية البالغة لتقييم EWRA مخصص:
- مصرف الإمارات العربية المتحدة المركزي (CBUAE): يشرف على البنوك، وشركات الصرافة، والمؤسسات المالية الأخرى، ويتطلب منهجيات تقييم مخاطر كمية ومتطورة للغاية.
- وزارة الاقتصاد (MoE): تنظم الأعمال والمهن غير المالية المحددة (DNFBPs)، بما في ذلك الوسطاء العقاريون، وتجار المعادن الثمينة، ومدققو الحسابات، ومزودو خدمات الشركات (CSPs).
- سلطة دبي للخدمات المالية (DFSA): تنظم الشركات العاملة داخل مركز دبي المالي العالمي (DIFC)، وتفرض تقييمات للمخاطر تتماشى مع أفضل الممارسات الدولية.
المكونات الأساسية لتقييم المخاطر على مستوى المنشأة
يجب أن يكون التقييم الفعال للمخاطر على مستوى المنشأة (EWRA) شاملاً، ومنظماً، وديناميكياً بطبيعته. فهو ليس وثيقة ثابتة تُعد عند التأسيس وتُهمل؛ بل هو منهجية حية يجب تحديثها سنوياً على الأقل أو كلما طرأت تغييرات جوهرية في بيئة الأعمال. وينقسم تقييم EWRA القياسي إلى بعدين رئيسيين: المخاطر المتأصلة و فعالية ضوابط الرقابة، وصولاً إلى تحديد المخاطر المتبقية.
1. تقييم المخاطر المتأصلة
تمثل المخاطر المتأصلة مدى تعرض المنشأة لتهديدات غسل الأموال وتمويل الإرهاب في غياب أي ضوابط رقابية مخففة. ولقياس المخاطر المتأصلة بدقة، يتعين على الشركات تحليل عدة عوامل خطر رئيسية:
- مخاطر العملاء: تقييم ملف قاعدة العملاء. وتشمل الفئات عالية المخاطر الأشخاص المعرضين سياسياً (PEPs)، والعملاء من ولايات قضائية عالية المخاطر، والهياكل المؤسسية المعقدة، والأنشطة التجارية كثيفة الاستخدام للنقد.
- المخاطر الجغرافية: تقييم المخاطر المرتبطة بالدول التي تمارس فيها الشركة أعمالها، ومقر إقامة عملائها، ومصدر أو وجهة المعاملات. ويشمل ذلك مراقبة قوائم مجموعة العمل المالي (FATF) وقوائم العقوبات المحلية في دولة الإمارات.
- مخاطر المنتجات والخدمات والمعاملات: تحليل مدى حساسية المنتجات أو الخدمات المحددة المقدمة. على سبيل المثال، تنطوي الخدمات المصرفية الخاصة، والتحويلات البرقية الدولية، والمعاملات العقارية بطبيعتها على مخاطر غسل أموال وتمويل إرهاب أعلى مقارنة بودائع الأفراد القياسية.
- مخاطر قنوات تقديم الخدمات: تقييم كيفية تقديم المنتجات والخدمات للعملاء. ويؤدي استقطاب العملاء دون مواجهة شخصية، والمنصات عبر الإنترنت، واستخدام وسطاء من أطراف ثالثة، إلى زيادة مخاطر قنوات التقديم بشكل ملحوظ.
2. تقييم فعالية الضوابط الرقابية
بمجرد تحديد المخاطر المتأصلة، تكون الخطوة التالية هي تقييم قوة وفعالية الضوابط الداخلية المصممة لتخفيف هذه المخاطر. وتشمل هذه الضوابط عادة ما يلي:
- الحوكمة والإشراف: مشاركة الإدارة العليا ومجلس الإدارة في اعتماد سياسات مكافحة غسل الأموال وتلقي تقارير الامتثال الدورية.
- العناية الواجبة تجاه العملاء (CDD) والعناية الواجبة المعززة (EDD): إجراءات التحقق من هويات العملاء، وتحديد المستفيدين الحقيقيين النهائيين (UBOs)، وإجراء تحريات أعمق بشأن العملاء ذوي المخاطر العالية.
- مراقبة المعاملات وفحص قوائم العقوبات: الأنظمة والعمليات المستخدمة لاكتشاف أنماط المعاملات غير المعتادة وفحص الأسماء ومطابقتها مع قوائم الإرهاب الدولية والمحلية الخاصة بدولة الإمارات.
- التدريب والتوعية بمكافحة غسل الأموال: برامج تدريبية دورية وموثقة للموظفين لضمان قدرتهم على رصد المؤشرات التحذيرية (المؤشرات الحمراء) وفهم التزامات الإبلاغ المترتبة عليهم.
- وظيفة التدقيق المستقل: مراجعات دورية ومستقلة لبرنامج الامتثال لمكافحة غسل الأموال لاختبار فعاليته التشغيلية.
3. تحديد المخاطر المتبقية
المخاطر المتبقية هي المخاطر القائمة بعد تطبيق الضوابط الرقابية المخففة على المخاطر المتأصلة. ويمكن التعبير عن هذه العلاقة ببساطة على النحو التالي:
المخاطر المتبقية = المخاطر المتأصلة × أوجه القصور في الضوابط الرقابية
إذا تجاوزت المخاطر المتبقية مستوى تقبل المخاطر المحدد للمؤسسة، يجب على الإدارة العليا تطبيق ضوابط إضافية أو تعديل استراتيجيات الأعمال لإعادة المخاطر ضمن المعايير المقبولة.
منهجية خطوة بخطوة لإجراء تقييم المخاطر على مستوى المنشأة (EWRA) في دبي
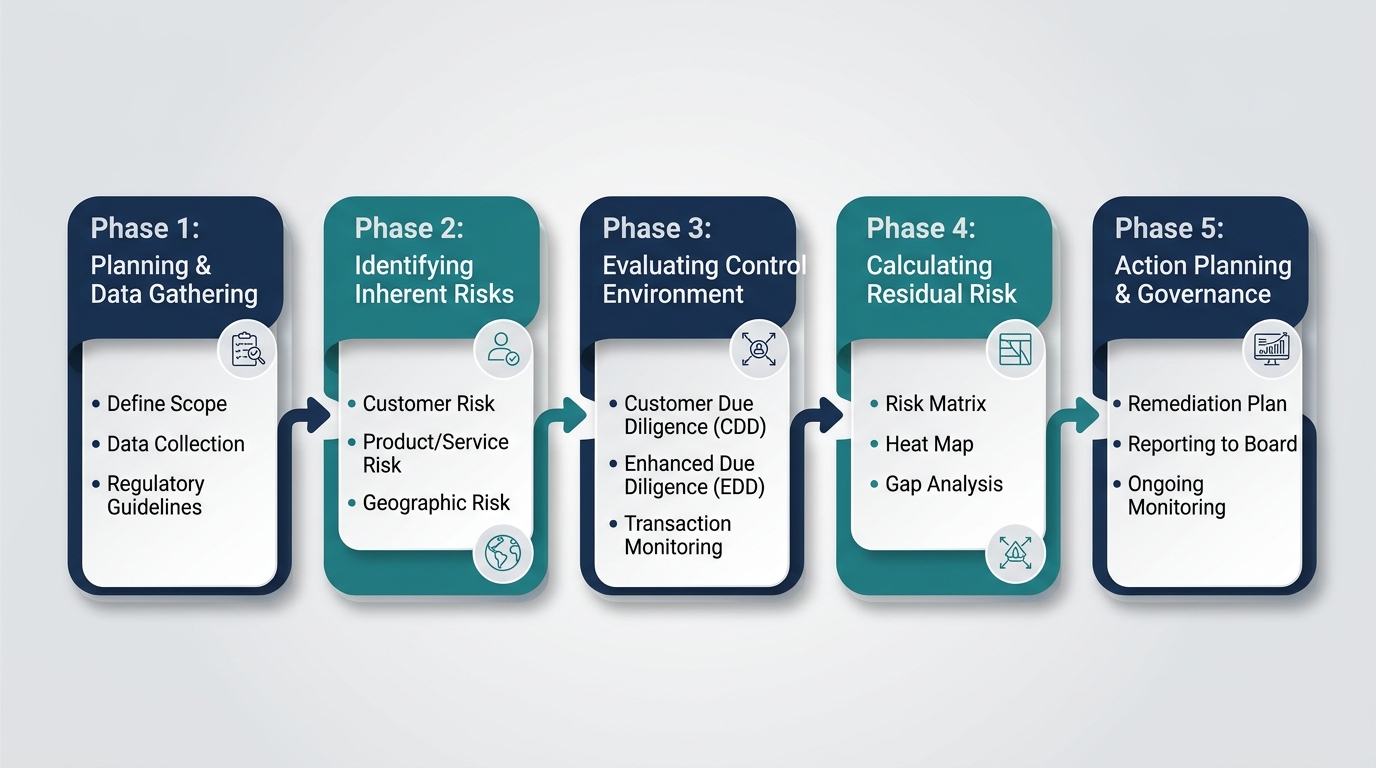
يتطلب تطبيق إطار عمل ناجح للتقييم الشامل لمخاطر غسل الأموال على مستوى المنشأة في دبي اتباع نهج منهجي. وفيما يلي منهجية عملية وتدريجية مصممة لتلبية تطلعات الجهات الرقابية في دولة الإمارات.
| المرحلة | الأنشطة الرئيسية | المخرجات / النتائج |
|---|---|---|
| المرحلة 1: التخطيط وتحديد النطاق | تحديد نطاق التقييم، وتحديد المعنيين، وجمع بيانات الأعمال (المنتجات، والمناطق الجغرافية، والبيانات الديموغرافية للعملاء). | ميثاق المشروع، ونماذج جمع البيانات، ومواءمة أصحاب المصلحة. |
| المرحلة 2: تحديد المخاطر | تحديد المخاطر الكامنة عبر العملاء والمنتجات والمناطق الجغرافية وقنوات تقديم الخدمات. | سجل مخاطر شامل يوضح بالتفصيل كافة تهديدات غسل الأموال وتمويل الإرهاب المحددة. |
| المرحلة 3: تقييم الضوابط الرقابية | مراجعة سياسات وإجراءات وأنظمة مكافحة غسل الأموال وسجلات التدريب الحالية لتقييم تصميم الضوابط وفاعليتها التشغيلية. | تحليل فجوات الضوابط الرقابية وتصنيفات فاعلية الضوابط. |
| المرحلة 4: تحليل المخاطر وتسجيل الدرجات | احتساب المخاطر الكامنة، وتقييم كفاءة الضوابط الرقابية، وتحديد تصنيف المخاطر المتبقية لكل قطاع أعمال. | مصفوفة المخاطر والخريطة الحرارية للمخاطر المتبقية. |
| المرحلة 5: إعداد التقارير وخطة العمل | توثيق النتائج، وتقديم تقرير التقييم الشامل للمخاطر (EWRA) إلى الإدارة العليا للاعتماد، وتطوير خطة تصحيحية للفجوات المحددة. | التقرير النهائي للتقييم الشامل للمخاطر (EWRA)، ومحضر موافقة مجلس الإدارة، وخطة عمل مكافحة غسل الأموال. |
المرحلة 1: التخطيط وجمع البيانات
قبل البدء في التقييم، ضع نطاقاً واضحاً يشمل جميع وحدات الأعمال والشركات التابعة والفروع التشغيلية. واجمع البيانات الكمية، مثل إجمالي عدد العملاء النشطين، وحجم المعاملات وقيمتها، والنسبة المئوية للعملاء عالي المخاطر، والتوزيع الجغرافي للمعاملات. يضمن هذا الأساس القائم على البيانات أن يكون التقييم موضوعياً ويعكس العمليات التجارية الفعلية.
المرحلة 2: تحديد المخاطر الكامنة
عقد ورش عمل ومقابلات مع رؤساء الأقسام الرئيسيين (المبيعات، والعمليات، وتكنولوجيا المعلومات، والشؤون القانونية) لتحديد نقاط الضعف بدقة. على سبيل المثال، يجب على أي شركة عقارية في دبي تحديد المخاطر المرتبطة بالمعاملات النقدية عالية القيمة، والمدفوعات من أطراف ثالثة، والمشترين الأجانب من ولايات قضائية تخضع لمراقبة مشددة.
المرحلة 3: تقييم البيئة الرقابية
تقييم مدى توافق السياسات والإجراءات الحالية مع أحدث قرارات مجلس الوزراء الإماراتي والتعاميم الرقابية. واختبار الفاعلية التشغيلية للضوابط؛ على سبيل المثال، لا تكتفِ بالتحقق من وجود أداة فحص العقوبات، بل اختبر ما إذا كانت ترصد بدقة الأسماء المدرجة في القائمة المحلية للإرهاب في دولة الإمارات وقائمة الأمم المتحدة الموحدة.
المرحلة 4: احتساب المخاطر وتحديد مسارها
باستخدام نموذج تقييم موحد (مثل: منخفض، متوسط، مرتفع)، احسب درجات المخاطر الكامنة وفاعلية الضوابط الرقابية. ثم أسقط هذه الدرجات على مصفوفة المخاطر لتوضيح المجالات ذات أعلى مخاطر متبقية بصرياً. ويساعد هذا التمثيل المرئي الإدارة العليا في تحديد أولويات تخصيص الموارد وميزانية الامتثال.
المرحلة 5: خطة العمل والحوكمة
يجب عرض التقرير النهائي للتقييم الشامل لمخاطر غسل الأموال (EWRA) على مجلس الإدارة أو الإدارة العليا ومراجعته واعتماده رسمياً. وإذا كشف التقييم عن وجود ثغرات—مثل تقادم حدود مراقبة المعاملات أو عدم كفاية التدريب لموظفي الخطوط الأمامية—فيجب أن يتضمن التقرير خطة تصحيحية مفصلة تحدد المسؤولين عن التنفيذ والمواعيد النهائية.
نظرة متعمقة: سيناريوهات المخاطر الخاصة بالقطاعات في دبي
لجعل إطار عمل التقييم الشامل لمخاطر غسل الأموال على مستوى المنشأة في دبي قابلاً للتطبيق العملي، من الضروري الاطلاع على كيفية تعامل قطاعات محددة في دبي مع هذه المخاطر وإدارتها. حيث يختلف الملف التعريفي لمخاطر شركة وساطة عقارية في دبي مارينا اختلافاً جوهرياً عن مزود خدمات الشركات في مركز دبي المالي العالمي (DIFC) أو شركة ناشئة في مجال التكنولوجيا المالية في منطقة دبي للمستقبل.
الشركات العقارية في دبي
يعد سوق العقارات في دبي واحداً من أكثر الأسواق ديناميكية على مستوى العالم، حيث يجذب استثمارات أجنبية مباشرة كبيرة. ومع ذلك، فإن هذا الحجم المرتفع من المعاملات الدولية يجعله هدفاً رئيسياً لعمليات غسل الأموال. وتشمل سيناريوهات المخاطر الرئيسية ما يلي:
- المعاملات النقدية عالية القيمة: محاولات المشترين لشراء عقارات فاخرة باستخدام النقد الفعلي أو الأصول الافتراضية دون تقديم إثبات واضح لمصدر الأموال.
- المدفوعات من أطراف ثالثة: المعاملات التي تنشأ فيها الأموال من حساب يحمل اسماً مختلفاً عن اسم المشتري المدرج في سند الملكية الموحد.
- إعادة البيع السريع (المضاربة السريعة): شراء العقارات وإعادة بيعها بسرعة لمرات متعددة خلال فترة زمنية وجيزة، وأحياناً بتقييمات مصطنعة، لإخفاء مصدر الأموال غير المشروعة.
يتطلب الحد من هذه المخاطر تطبيق إجراءات صارمة للعناية الواجبة تجاه العملاء (CDD) لكل من المشترين والبائعين، والتحقق الدقيق من مصدر الأموال (SoF) ومصدر الثروة (SoW)، والإبلاغ الفوري عن الأنشطة المشبوهة عبر منصة goAML.
مزودو خدمات الشركات (CSPs)
يلعب مزودو خدمات الشركات (CSPs) في دبي دوراً حاسماً في تأسيس الشركات، وإدارة صناديق الائتمان، وخدمات الترشيح (الوكلاء المعتمدين). ونظراً لأنهم يمثلون خط الدفاع الأول وحراس البوابة للنظام المالي في دولة الإمارات، فإنهم يواجهون نقاط ضعف فريدة:
- الهياكل المؤسسية المعقدة: طلب العملاء إنشاء كيانات خارجية (أوفشور) متعددة الطبقات، أو شركات صورية (Shell Companies)، أو صناديق ائتمان تحجب هوية المستفيد الحقيقي (UBO).
- المدراء المرشحون (Nominee Directors): طلبات تعيين مساهمين أو مدراء مرشحين (وكلاء)، وهو ما يمكن استغلاله لإخفاء صناع القرار الحقيقيين الذين يتحكمون بالكيان.
- المراجحة القانونية والتشريعية (Jurisdictional Arbitrage): تأسيس كيانات عبر مناطق حرة متعددة وجهات اختصاص داخل الدولة لاستغلال أي ثغرات تنظيمية متصورة.
يجب على مزودي خدمات الشركات تطبيق إجراءات صارمة للتحقق من هوية المستفيد الحقيقي، وإجراء مراقبة مستمرة للهياكل المؤسسية، والتأكد من توافق الأنشطة التجارية للكيانات المؤسسة مع غرضها المصرح به.
الدور الحاسم للتكنولوجيا في تقييم المخاطر الشامل للمؤسسة (EWRA)
في البيئة التنظيمية الحديثة، لم تعد إجراءات الامتثال اليدوية كافية لإدارة حجم وتعقيد المعاملات المالية في دبي. ويُعد دمج التكنولوجيا المتقدمة في إطار عمل EWRA الخاص بك أمراً أساسياً للحفاظ على الامتثال والكفاءة التشغيلية.
التقييم الآلي للمخاطر (Automated Risk Scoring)
يتيح استخدام برامج الامتثال المتخصصة للمؤسسات أتمتة عملية تقييم المخاطر وتحديد درجاتها. ومن خلال تغذية البيانات الكمية — مثل التركيبة السكانية للعملاء، وأحجام المعاملات، والروابط الجغرافية — في نظام مركزي، يمكن للشركات إنشاء ملفات تعريفية للمخاطر في الوقت الفعلي. ويقلل هذا من الأخطاء البشرية ويضمن تحديد الكيانات عالية المخاطر على الفور لتطبيق تدابير العناية الواجبة المعززة (EDD).
مراقبة المعاملات وفحص العقوبات
تستخدم أنظمة مراقبة المعاملات الآلية قواعد محددة مسبقاً وخوارزميات تعلم الآلة لاكتشاف الأنماط غير المعتادة، مثل الهيكلة (تجزئة المعاملات الكبيرة لتفادي حدود الإبلاغ) أو حركة الأموال السريعة. علاوة على ذلك، تضمن أدوات فحص العقوبات في الوقت الفعلي فحص جميع العملاء والأطراف المقابلة باستمرار مقابل قوائم المراقبة المحلية والدولية المحدثة، بما في ذلك قائمة الإرهاب المحلية لدولة الإمارات وقائمة عقوبات مكتب مراقبة الأصول الأجنبية (OFAC).
الأخطاء الشائعة في تطبيق تقييم المخاطر الشامل (EWRA) في دبي
تواجه العديد من المؤسسات في دولة الإمارات صعوبات في تصميم وتنفيذ تقييم مخاطر شامل (EWRA) يلبي متطلبات الرقابة والتفتيش. ويمكن أن يساعد إدراك هذه الأخطاء الشائعة شركتك في تجنب الملاحظات الرقابية والعقوبات المحتملة:
- استخدام نماذج جاهزة غير مخصصة: لا يمكن لنموذج تقييم المخاطر العام الذي يتم تنزيله من الإنترنت أن يعكس ملف المخاطر الفريد لأعمالك أو منتجاتك أو قاعدة عملائك المحددة. حيث يسهل على الجهات الرقابية اكتشاف التقييمات غير المخصصة ورفضها.
- نقص البيانات الكمية: يؤدي الاعتماد فقط على الآراء النوعية دون الاستناد إلى بيانات دقيقة إلى تصنيفات مخاطر ذاتية وغالباً غير دقيقة. يجب أن يكون تقييم EWRA الخاص بك مدعوماً بأحجام المعاملات، وإحصاءات العملاء، والبيانات الجغرافية.
- التعامل مع EWRA كمشروع ينفذ لمرة واحدة فقط: يجب تحديث تقييم EWRA باستمرار. وتشمل المحفزات الرئيسية للتحديث الفوري إطلاق منتج جديد، أو دخول سوق جديد، أو حدوث اندماج أو استحواذ، أو تغييرات جوهرية في القوانين المحلية لمكافحة غسل الأموال.
- عزل مسؤولية الامتثال: إذا كُتب تقييم EWRA حصرياً بواسطة مسؤول الامتثال دون مشاركة من وحدات العمل في الخطوط الأمامية، فلن يعكس الواقع التشغيلي الفعلي للمنشأة.
كيف تعزز الاستشارات المهنية مستوى امتثالك
يتطلب تصميم وتنفيذ إطار عمل لتقييم المخاطر الشامل لمكافحة غسل الأموال (EWRA AML Dubai) متوافق مع اللوائح خبرة عميقة بكل من التشريعات المحلية لدولة الإمارات والمعايير الدولية للجرائم المالية. ويمثل الاحتفاظ بفريق داخلي يمتلك هذه المعرفة المتخصصة تحدياً تشغيلياً للعديد من الشركات.
إن الشراكة مع خبير متمرس في امتثال مكافحة غسل الأموال تضمن أن يكون تقييم EWRA الخاص بك قوياً، ومدفوعاً بالبيانات، ومتوافقاً تماماً مع توقعات السلطات الرقابية مثل وزارة الاقتصاد ومصرف الإمارات العربية المتحدة المركزي (CBUAE). وتوفر الخدمات الاستشارية المهنية ما يلي:
- منهجيات مصممة خصيصاً: تطوير نماذج تقييم للمخاطر تمت معايرتها خصيصاً لقطاعك، سواء كنت تعمل في مجال العقارات، أو خدمات الشركات، أو التكنولوجيا المالية.
- موضوعية واستقلالية: تقديم تقييم غير متحيز لبيئة الضوابط والرقابة لديك، وتحديد الثغرات الخفية التي قد تغفل عنها الفرق الداخلية.
- المواءمة التنظيمية: ضمان تحديث إطار الامتثال الخاص بك في الوقت الفعلي ليعكس أحدث التغييرات التنظيمية، مثل التوجيهات المتطورة الصادرة عن المكتب التنفيذي للرقابة وحظر الانتشار.
- الجاهزية للتدقيق: إعداد فريقك ووثائقك لمواجهة عمليات التفتيش الرقابي وتدقيق مكافحة غسل الأموال المستقل بكل ثقة.
احمِ أعمالك مع استشارات مكافحة غسل الأموال المتخصصة
في بيئة الأعمال التنافسية وعالية التنظيم في دبي، يُعد الامتثال حجر الزاوية للنمو المستدام. ويعرض التقييم الضعيف للمخاطر أعمالك للجرائم المالية، والإضرار بالسمعة، والعقوبات التنظيمية الصارمة. في المقابل، فإن التقييم الشامل للمخاطر المصمم باحترافية يُمكّن شركتك من إدارة المخاطر بثقة واقتناص الفرص الجديدة بأمان.
يقدم طارق بدارين، من خلال منظومة العمل الراسخة في شركة فرحات وشركاه، خدمات استشارية شاملة وعالية الجودة في مجال الامتثال لمكافحة غسل الأموال والجرائم المالية في جميع أنحاء دولة الإمارات. وبفضل الخبرة المتخصصة في تحسين إجراءات اعرف عميلك/العناية الواجبة بالعميل (KYC/CDD)، ومراقبة المعاملات، والتقييم الشامل للمخاطر على مستوى المؤسسة (EWRA)، نساعد الشركات العقارية، ومزودي خدمات الشركات، والمؤسسات المالية على بناء أطر امتثال متينة ومرنة.
اتصل بنا اليوم لتحديد موعد استشارة والتأكد من توافق أعمالك تماماً مع أحدث معايير مكافحة غسل الأموال في دولة الإمارات.
الأسئلة الشائعة
ما هو التقييم الشامل للمخاطر على مستوى المؤسسة (EWRA) في مكافحة غسل الأموال؟
يُعد EWRA تقييماً شاملاً مصمماً لتحديد وتحليل وتخفيف مخاطر غسل الأموال وتمويل الإرهاب التي تواجهها المنشأة ككل. وهو يقيّم المخاطر الكامنة (العملاء، المنتجات، النطاق الجغرافي، وقنوات تقديم الخدمة) مقابل فعالية الضوابط الرقابية الداخلية لتحديد المخاطر المتبقية.
كم مرة يجب على الشركات في دبي تحديث تقييم المخاطر الشامل الخاص بها (EWRA)؟
وفقاً للوائح مكافحة غسل الأموال في دولة الإمارات العربية المتحدة، يتعين على الشركات مراجعة وتحديث تقييم المخاطر على مستوى المنشأة (EWRA) سنوياً على الأقل. بالإضافة إلى ذلك، يلزم إجراء تحديث فوري في حال حدوث تغييرات جوهرية في الأعمال، مثل إطلاق منتجات جديدة، أو دخول أسواق جديدة، أو صدور تحديثات تنظيمية رئيسية.
من هم المطالبون بإجراء تقييم المخاطر على مستوى المنشأة (EWRA) في دولة الإمارات؟
تُلزم قوانين مكافحة غسل الأموال في دولة الإمارات جميع المؤسسات المالية والأعمال والمهن غير المالية المحددة (DNFBPs) - بما في ذلك الوسطاء العقاريين، ومزودي خدمات الشركات، ومدققي الحسابات، وتجار المعادن الثمينة - بإجراء والحفاظ على تقييم المخاطر على مستوى المنشأة (EWRA).
ما هي عقوبات عدم وجود تقييم صالح للمخاطر على مستوى المنشأة (EWRA) في دبي؟
قد يؤدي عدم الحفاظ على تقييم قوي ومُحدَّث للمخاطر على مستوى المنشأة (EWRA) إلى فرض عقوبات إدارية ومالية صارمة من قبل الجهات الرقابية مثل وزارة الاقتصاد أو مصرف الإمارات العربية المتحدة المركزي (CBUAE)، بما في ذلك غرامات مالية كبيرة، أو تعليق التراخيص التجارية، أو التشهير العام.