
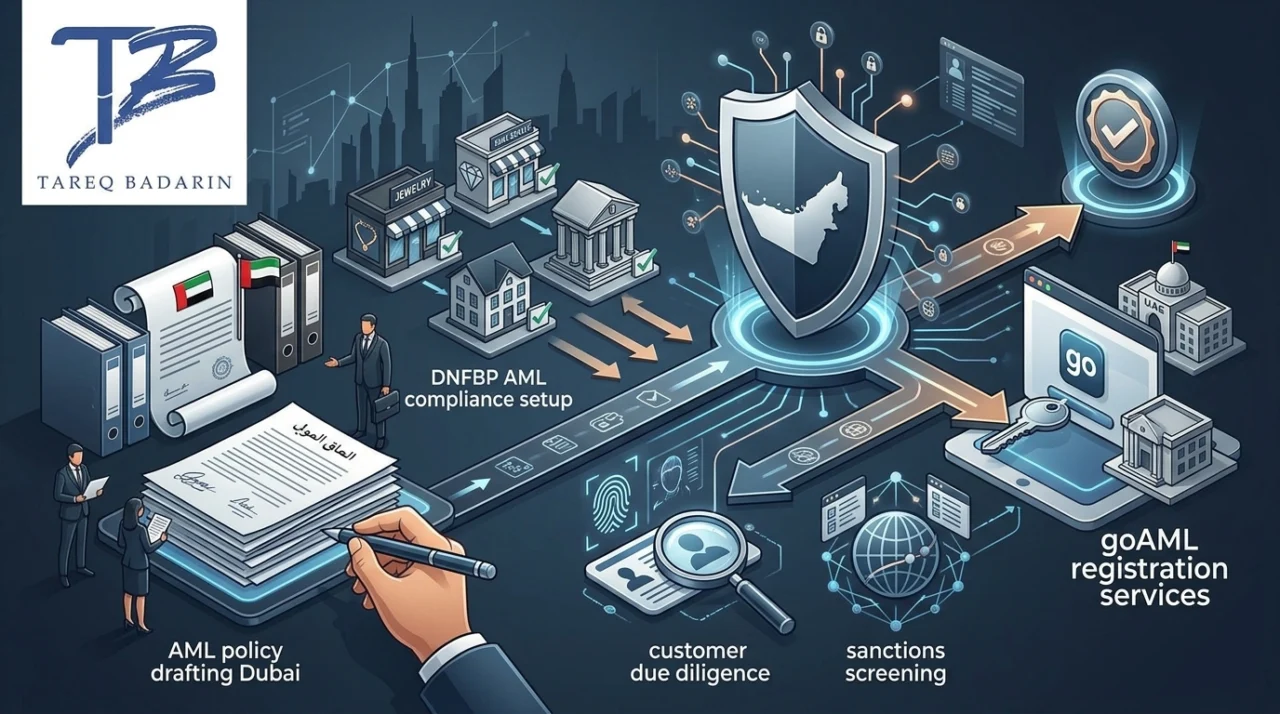
ملخص موجز
إن إنشاء إطار مكافحة غسل الأموال (AML) في دولة الإمارات يتطلب حوكمة منظمة، وتقييماً قوياً للمخاطر، ومواءمة تشغيلية دقيقة مع متطلبات وزارة الاقتصاد، ومصرف الإمارات المركزي (CBUAE)، وسلطة دبي للخدمات المالية (DFSA)، وسلطة تنظيم الخدمات المالية (FSRA). مهنية تأسيس أطر مكافحة غسل الأموال إرشاد المؤسسات المالية، مزودو خدمات الشركات (CSPs)، والأعمال والمهن غير المالية المحددة (DNFBPs) من خلال إجراء تقييم المخاطر على مستوى المنشأة ككل، وصياغة السياسات، والربط مع نظامي goAML وEOCN، وتحديد المستفيد الحقيقي (UBO)، وتدريب الموظفين لبناء برامج امتثال جاهزة للتدقيق تحدّ من مخاطر الجرائم المالية.
يُعد إنشاء إطار تشغيلي ممتثل إحدى أهم الخطوات الاستراتيجية الحيوية للمؤسسات المالية، ومزودي خدمات الشركات (CSPs)، ومزودي خدمات الأصول الافتراضية (VASPs)، والأعمال والمهن غير المالية المحددة (DNFBPs) العاملة في دولة الإمارات العربية المتحدة. ومع تشديد السلطات الرقابية — بما في ذلك مصرف الإمارات المركزي (CBUAE)، ووزارة الاقتصاد (MoE)، وسلطة دبي للخدمات المالية (DFSA)، وسلطة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي، وسلطة تنظيم الأصول الافتراضية (VARA) — لرقابتها الإشرافية، يتعين على الشركات الانتقال من الإجراءات التفاعلية إلى هيكلية مؤسسية شاملة ومنظمة لمكافحة غسل الأموال. وتوفر خدمات تأسيس أطر مكافحة غسل الأموال الاحترافية المخطط الفني والتوجيه التشغيلي اللازمين لبناء وظيفة امتثال داخلية ممتثلة بالكامل، وتسجيلها، وتفعيلها منذ اليوم الأول.
إن تأسيس إطار عمل لمكافحة غسل الأموال يتجاوز بكثير مجرد الحصول على نماذج سياسات جاهزة أو تثبيت برامج فحص ومطابقة مستقلة. ففي المنظومة الرقابية لدولة الإمارات، يجب على كل جهة مواءمة مسارات عملها التشغيلية مع القوانين الوطنية، لا سيما المرسوم بقانون اتحادي رقم (20) لسنة 2018 في شأن مواجهة غسل الأموال ومكافحة تمويل الإرهاب وتمويل التنظيمات غير المشروعة ولائحته التنفيذية بموجب قرار مجلس الوزراء رقم (10) لسنة 2019، وقرار مجلس الوزراء رقم (109) لسنة 2023 بشأن تنظيم إجراءات المستفيد الحقيقي (UBO)، والتعاميم الرقابية اللاحقة. ويضمن التأسيس الشامل لمكافحة غسل الأموال قدرة المؤسسة على تقييم المخاطر بدقة، وتطبيق العناية الواجبة تجاه العملاء (CDD) بالشكل الصحيح، ومراقبة المعاملات بفعالية، والوفاء بالتزامات الإبلاغ الإلزامية عبر المنصات الوطنية مثل goAML والمكتب التنفيذي للرقابة وحظر الانتشار (EOCN).
القيمة الاستراتيجية والأهداف لخدمات تأسيس أطر مكافحة غسل الأموال المهنية
عندما تستعين أي منشأة بخدمات خبيرة لتأسيس أطر مكافحة غسل الأموال، فإن الهدف الأساسي يتمثل في بناء بنية تحتية للامتثال تتسم بالمرونة والقدرة على التكيف، ومصممة خصيصاً لتناسب نموذج عمل الشركة، وقاعدة عملائها، ونطاقها الجغرافي، وملف مخاطرها. وبدلاً من فرض أعباء إدارية عامة تعيق النمو التجاري، يحقق التأسيس المخصص توازناً بين الالتزام الرقابي والمرونة التشغيلية، بما يضمن أن الضوابط الداخلية تيسر التجارة المشروعة وفي الوقت نفسه تعترض الأنشطة غير المشروعة بشكل منهجي.
يحقق إطار العمل الفعال لتأسيس مكافحة غسل الأموال خمسة أهداف تشغيلية رئيسية:
- التسجيل الرقابي والمواءمة التنظيمية: ضمان التسجيل الفوري والخالي من الأخطاء في البوابات والمنصات الحكومية، بما في ذلك التسجيل في منصة goAML التابعة لوحدة المعلومات المالية (FIU) ونظام الإبلاغ الآلي للعقوبات المالية المستهدفة (TFS).
- الحوكمة وتحديد الأدوار الهيكلية: إنشاء هياكل واضحة لقيادة الامتثال، وتعيين مسؤول امتثال لمكافحة غسل الأموال / مسؤول إبلاغ عن غسل الأموال (MLRO) مؤهل، وتحديد قنوات الإبلاغ ورفع التقارير مباشرة إلى مجلس الإدارة أو الإدارة العليا.
- تطوير إطار مخصص لإدارة المخاطر: صياغة منهجية رصينة لتقييم المخاطر على مستوى المنشأة بالكامل (EWRA) إلى جانب سياسات وضوابط وإجراءات مخصصة لمكافحة غسل الأموال وتمويل الإرهاب (PCPs) مستندة إلى محركات المخاطر الكمية والنوعية.
- مسارات العمل التقنية والربط البرمجي: تطبيق مسارات عمل عملية لـ "اعرف عميلك" (KYC)، والمستفيد الحقيقي (UBO)، والأشخاص المعرضين سياسياً (PEP)، وفحص قوائم العقوبات مدمجة ضمن أنظمة معالجة المعاملات الأساسية.
- بناء القدرات والجاهزية التشغيلية: تنظيم تدريب متخصص في الامتثال حسب الدور الوظيفي لموظفي الصفوف الأمامية وفرق العمليات والإدارة التنفيذية لترسيخ ثقافة امتثال مؤسسية يقظة.
المكونات الأساسية لمخطط تأسيس متكامل لمكافحة غسل الأموال في دولة الإمارات
يتطلب بناء منظومة امتثال جاهزة للتدقيق اتباع نهج متكامل ومتعدد المراحل؛ حيث تلعب كل طبقة من طبقات بنية الامتثال دوراً متميزاً في حماية المنشأة من العقوبات الرقابية، والاضطرابات التشغيلية، والخسائر المالية، والضرر الذي قد يلحق بالسمعة.
1. إطار تقييم المخاطر على مستوى المنشأة بالكامل (EWRA)
يُمثل تقييم المخاطر على مستوى المنشأة بالكامل (EWRA) حجر الأساس لأي برنامج امتثال رصين. فقبل صياغة الوثائق الإجرائية أو اختيار مزودي التقنية، يجب على المنشأة تقييم مدى تعرضها للمخاطر عبر فئات المخاطر الإلزامية المحددة من قِبل الجهات الرقابية الوطنية والمعايير الدولية الصادرة عن مجموعة العمل المالي (FATF). وتُقيم منهجية تقييم المخاطر السليمة المخاطر عبر بُعدين: المخاطر الكامنة (مستوى التعرض القائم قبل تطبيق الضوابط الداخلية) والمخاطر المتبقية (المخاطر المتبقية بعد تطبيق الضوابط).
| فئة المخاطر | مجال تركيز التقييم | مثال على تعرض الأعمال في دولة الإمارات | ضابط التخفيف القياسي |
|---|---|---|---|
| مخاطر العملاء | تقييم الهيكل القانوني للعميل، وتعقيد الملكية، ومدى كونه من الأشخاص المعرضين سياسياً، وتاريخ النشاط التشغيلي، ومصادر الثروة. | استقطاب وقبول عملاء من الأفراد غير المقيمين من ذوي الملاءة المالية العالية، أو الشركات الصورية، أو الصناديق الاستئمانية الخارجية (أوفشور) المعقدة. | العناية الواجبة المعززة (EDD)، وإثبات مستقل لمصدر الثروة (SoW)، وموافقة الإدارة العليا. |
| المخاطر الجغرافية | تحليل الولايات القضائية والدول المرتبطة بأنشطة العملاء ومصادر التمويل وملكيات المستفيدين الحقيقيين. | التعامل مع أموال واردة من ولايات قضائية عالية المخاطر أو غير متعاونة أو خاضعة لمراقبة مجموعة العمل المالي (FATF). | تضمين مصفوفة المخاطر الجغرافية، والتقييم الآلي لمخاطر الدول، والمراقبة المعززة للمعاملات. |
| مخاطر المنتجات والخدمات | المخاطر المرتبطة بالمعاملات عالية القيمة، أو كثافة التعامل النقدي، أو التعاملات غير المباشرة (عن بُعد)، أو وتيرة المعاملات المرتفعة. | شراء العقارات باستخدام مبالغ نقدية مادية، أو أصول افتراضية، أو تحويلات مصرفية من أطراف ثالثة. | تقارير معاملات الأنشطة العقارية الإلزامية (REAR)، والحدود القصوى للدفع النقدي، والقيود الصارمة على مدفوعات الطرف الثالث. |
| مخاطر قنوات تقديم الخدمة | الوسائل والقنوات التي يتم من خلالها توزيع المنتجات أو الخدمات ووصول العملاء إليها. | استقطاب وقبول العملاء رقمياً بالكامل عن بُعد دون التحقق المباشر من الحيوية أو التحقق البيومتري من الوثائق. |
2. صياغة السياسات المخصصة وبناء الهيكلية الإجرائية
يجب أن تعكس أدلة السياسات الإجراءات التشغيلية الفعلية بدلاً من الاكتفاء ببيانات نظرية عامة. وأثناء مرحلة إعداد منظومة مكافحة غسل الأموال، يترجم مستشارو الامتثال المتطلبات التنظيمية إلى إجراءات تشغيل قياسية (SOPs) واضحة تُرشد الموظفين خطوة بخطوة خلال العمليات اليومية. وتشمل الوثائق الأساسية التي يتم إعدادها خلال هذه المرحلة ما يلي:
- دليل سياسات مكافحة غسل الأموال وتمويل الإرهاب وتمويل انتشار التسلح: وثيقة شاملة تحدد التزام الإدارة، ومستوى تقبل المخاطر، وهياكل الحوكمة، ومسؤوليات مسؤول الإبلاغ عن غسل الأموال (MLRO)، ومتطلبات التدقيق الداخلي.
- إجراءات التشغيل القياسية (SOPs): تعليمات تفصيلية للكوادر التشغيلية تغطي إجراءات استقطاب العملاء، والتحقق من الهوية، والتقييم الرقمي للمخاطر، ومراجعة الملفات، وحفظ السجلات.
- دليل الجزاءات المالية المستهدفة (TFS) ومكافحة تمويل انتشار التسلح (CPF): تعليمات صريحة للفحص اليومي مقابل القائمة المحلية للإرهاب في دولة الإمارات وقوائم مجلس الأمن التابع للأمم المتحدة الموحدة، مع تحديد المهل الإلزامية للإبلاغ خلال 24 ساعة وبروتوكولات تجميد الأصول.
- إرشادات إدارة الأشخاص المعرضين سياسياً (PEPs) والحسابات عالية المخاطر: مسارات تصعيد واضحة للتعامل مع الأشخاص المعرضين سياسياً، وحسابات القطاعات عالية المخاطر، والدول غير المتعاونة التي تتطلب موافقة الإدارة العليا.
- توجيهات الإبلاغ الداخلي وحماية المبلغين عن المخالفات (Whistleblowing): إجراءات واضحة تتيح للموظفين الإبلاغ عن أي انتهاكات محتملة للامتثال أو سلوكيات داخلية غير سليمة دون خوف من الانتقام.
3. التسجيل في الأنظمة والتكامل التنظيمي
تُعد إقامة روابط عملية مع البنية التحتية الرسمية للامتثال في الدولة خطوة محورية في إعداد منظومة مكافحة غسل الأموال في دولة الإمارات. ويجب على المؤسسات المالية والأعمال والمهن غير المالية المحددة (DNFBPs) - بما في ذلك الوسطاء العقاريين، والمطورين، وتجار المعادن الثمينة والأحجار الكريمة، ومزودي خدمات الشركات، ومدققي الحسابات، والمحاسبين، ومكاتب المحاماة - إتمام عمليتي تكامل أساسيتين خلال مرحلة الإعداد:
- التسجيل في منصة goAML: تُدار منصة goAML من قِبل وحدة المعلومات المالية (FIU) في دولة الإمارات، وهي المنصة المركزية لتقديم تقارير المعاملات المشبوهة (STRs)، وتقارير الأنشطة المشبوهة (SARs)، وتقارير الأنشطة العقارية (REARs)، وتقارير الدول عالية المخاطر (HCRs)، وتقارير التطابق الجزئي للأسماء (PNMRs).
- التسجيل لدى المكتب التنفيذي للرقابة وحظر الانتشار (EOCN): يتيح التسجيل في بوابة إشعارات المكتب التنفيذي للرقابة وحظر الانتشار للشركات تلقي تنبيهات آلية فورية بشأن الإضافات والتعديلات والحذف في قوائم الجزاءات، مما يسهل تنفيذ إجراءات تجميد الأصول الفورية.
خريطة طريق تفصيلية لتنفيذ إعداد منظومة مكافحة غسل الأموال خطوة بخطوة
يتطلب تنفيذ إعداد منظومة مكافحة غسل الأموال تسلسلاً منطقياً لضمان تشغيل جميع العناصر الهيكلية والفنية بالكامل قبل البدء في استقطاب العملاء تجارياً. وتتبع خريطة طريق التنفيذ القياسية ست مراحل متميزة:
المرحلة 1: التحليل التشخيصي للثغرات وتقييم الملف التعريفي للشركة
تبدأ العملية بتقييم مفصل للأنشطة التجارية الحالية أو المقترحة للمنشأة، وهيكلها المؤسسي، وقنوات استقطاب العملاء، والمنصات التقنية. كما يقوم المستشارون بتقييم النطاق التنظيمي المحدد (مصرف الإمارات المركزي CBUAE، وزارة الاقتصاد MoE، سلطة دبي للخدمات المالية DFSA، سلطة تنظيم الخدمات المالية FSRA، سلطة تنظيم الأصول الافتراضية VARA) وتحديد أوجه التداخل التنظيمي لتحديد شروط الترخيص اللازمة والالتزامات الرقابية.
المرحلة 2: هيكل الحوكمة وتعيين مسؤول الإبلاغ عن غسل الأموال (MLRO)
تطلب الجهات الرقابية من الكيانات تعيين مسؤول امتثال لمكافحة غسل الأموال / مسؤول إبلاغ عن غسل الأموال (MLRO) مؤهل رسمياً. وأثناء الإعداد، يحدد أخصائيو الامتثال نطاق الدور، وينشئون خطوط إبلاغ مباشرة إلى مجلس الإدارة، ويصيغون ميثاق مسؤول الإبلاغ، ويتحققون من استيفاء المرشح للمعايير الرقابية المتعلقة بالاستقلالية والكفاءة والوصول إلى سجلات المنشأة.
المرحلة 3: بناء إطار العناية الواجبة تجاه العملاء (CDD) والمستفيد الحقيقي (UBO)
يمثل التحقق من الهوية والشفافية في الملكية جوهر ضوابط مكافحة غسل الأموال التشغيلية. وتعمل خدمة الإعداد على وضع مسارات عمل تطبيقية مصممة وفقاً لمستويات المخاطر المختلفة:
- العناية الواجبة المبسطة (SDD): بروتوكولات تحقق مبسطة تُطبق حصرياً على الكيانات المؤكدة منخفضة المخاطر، مثل جهات القطاع العام أو الشركات المدرجة في أسواق مالية معترف بها.
- العناية الواجبة المعتادة تجاه العملاء (CDD): بروتوكولات قياسية لجمع وثائق الهوية الأساسية والتحقق منها وتوثيقها (الهوية الإماراتية، جوازات السفر، الرخص التجارية، عقد التأسيس، وسجل المساهمين).
- تحديد المستفيد الحقيقي (UBO): بروتوكولات تحليل متعمقة مصممة لتتبع الهياكل المؤسسية متعددة المستويات وعابرة الحدود لتحديد أي شخص طبيعي يمتلك أو يتحكم في النهاية بنسبة 25% أو أكثر من رأس المال أو حقوق التصويت، أو يمارس سيطرة إدارية نهائية.
- العناية الواجبة المعززة (EDD): بروتوكولات تدقيق صارمة تفعلها مؤشرات المخاطر العالية، وتتطلب أدلة موثقة على مصدر الأموال (SoF) ومصدر الثروة (SoW) للعميل، وموافقة الإدارة العليا، ومراقبة مستمرة ودقيقة.
المرحلة 4: تطبيق فحص الجزاءات ومراقبة المعاملات
تعد نماذج الفحص اليدوي عرضة للأخطاء البشرية والاختناقات التشغيلية. وتساعد خدمات إعداد مكافحة غسل الأموال في اختيار وتكوين واختبار أنظمة الفحص التي تفحص قواعد بيانات العملاء، والمديرين، والمستفيدين الحقيقيين مقابل قوائم المراقبة العالمية، وقواعد بيانات الأشخاص المعرضين سياسياً، وقوائم الجزاءات. ويعمل المستشارون على معايرة قواعد الفحص وعتبات المطابقة التقريبية (fuzzy-matching) لضمان تحديد التطابقات الحقيقية مع تقليل النتائج الإيجابية الخاطئة غير الضرورية.
المرحلة 5: تفعيل مسارات عمل الإبلاغ (goAML)
يتضمن إعداد إجراءات الإبلاغ تكوين قنوات اتصال داخلية تتيح للكوادر التشغيلية تقديم إفصاحات الأنشطة المشبوهة الداخلية بسهولة إلى مسؤول الإبلاغ عن غسل الأموال. كما تحدد خدمة الإعداد بروتوكولات التقييم ليتولى المسؤول مراجعة التنبيهات الداخلية، وإجراء تحقيقات مستقلة، وتوثيق أسباب القرار، وتقديم تقارير STRs/SARs رسمية عبر منصة goAML عند وجود أسباب معقولة للاشتباه.
المرحلة 6: تدريب الكوادر وبناء الثقافة المؤسسية
لا تكتسب سياسة الامتثال فاعليتها إلا من خلال الموظفين المكلفين بتنفيذها. وتشمل خدمات الإعداد الشاملة برامج تدريبية عملية مخصصة لكل دور تهدف إلى بناء المهارات التشغيلية الفعالة:
- موظفو الخطوط الأمامية: تدريب يركز على تحديد المؤشرات السلوكية التحذيرية، والتحقق من وثائق الهوية، ورصد تدفقات المدفوعات المشبوهة، وتجنب مخالفات لفت الانتباه (tipping-off).
- فرق الامتثال والعمليات: تدريب فني متعمق يغطي استخدام منصة goAML، والبت في نتائج مطابقة الفحص، وتحقيقات العناية الواجبة المعززة (EDD)، وتنفيذ تدابير الجزاءات.
- الإدارة العليا وأعضاء مجلس الإدارة: جلسات توجيهية على مستوى الحوكمة تتناول المسؤوليات الشخصية، وتوقعات الرقابة الإشرافية، وتخصيص الموارد، وإجراءات إعداد التقارير السنوية للامتثال.
تخصيص خدمات إعداد ومواءمة مكافحة غسل الأموال لقطاعات الأعمال المحددة في الإمارات
تختلف المتطلبات التنظيمية والواقع التشغيلي بشكل كبير عبر قطاعات الأعمال المختلفة؛ إذ تعجز أطر الامتثال العامة عن معالجة نقاط الضعف الخاصة بكل قطاع. وتعمل خدمات إعداد ومواءمة مكافحة غسل الأموال الاحترافية على تخصيص الضوابط بناءً على سجل المخاطر الفريد لكل قطاع.
المطورون العقاريون والوسطاء والوكالات العقارية
نظراً للتدفقات النقدية الضخمة وإقبال المشترين الدوليين، يخضع قطاع العقارات في دولة الإمارات لرقابة تنظيمية مشددة من قبل وزارة الاقتصاد ودوائر الأراضي المحلية. ويشمل إعداد تدابير مكافحة غسل الأموال في القطاع العقاري ضوابط متخصصة، منها:
- التقديم الآلي لتقارير المعاملات العقارية (REAR) عبر نظام goAML للمعاملات النقدية التي تعادل أو تتجاوز الحدود القانونية المقررة، أو المعاملات التي تنطوي على أصول افتراضية.
- فحص المشترين والبائعين وممثلي الشركات والمستفيدين الحقيقيين (UBOs) قبل قبول مبالغ حجز العقارات أو إبرام عقود البيع.
- التحقق الدقيق من مصدر الأموال عند سداد دفعات الشراء بواسطة أطراف ثالثة أو شركات خارجية أوفشور (offshore).
مزودو خدمات الشركات (CSPs) ووكلاء تأسيس الشركات
يواجه مزودو خدمات الشركات مخاطر متأصلة بحكم قيامهم بتأسيس الهياكل المؤسسية، وفتح الحسابات المصرفية، وتقديم خدمات الأعضاء المرشحين (الصورين) التي قد تُستغل لحجب الملكية الحقيقية. وتمنح تدابير مكافحة غسل الأموال لمزودي خدمات الشركات الأولوية لما يلي:
- تفكيك الهياكل المؤسسية متعددة الطبقات لتحديد المستفيدين الحقيقيين من الأشخاص الطبيعيين عبر هياكل الملكية المعقدة ومتعددة الاختصاصات القضائية.
- المراقبة المستمرة لترتيبات المديرين الصوريين، والمساهمين الصوريين، والمكاتب المسجلة لمنع إساءة استخدام هذه الهياكل.
- تقييم جدوى نموذج أعمال العميل والوجود الاقتصادي الفعلي قبل تأسيس الكيانات القانونية أو توفير عناوين الأعمال.
تجار المعادن الثمينة والأحجار الكريمة (DPMS)
تواجه شركات تجارة المعادن الثمينة والأحجار الكريمة (DPMS) مخاطر متزايدة نظراً للسيولة العالية، وقابلية النقل، والقيمة المرتفعة لهذه السلع. ويتضمن إعداد تدابير مكافحة غسل الأموال لقطاع تجار المعادن الثمينة والأحجار الكريمة ما يلي:
- وضع حدود واضحة لتحديد هوية العملاء العابرين في المعاملات النقدية وتطبيق العناية الواجبة الإلزامية تجاه العملاء.
- تهيئة قنوات الإبلاغ عبر نظام goAML للمعاملات النقدية ذات القيمة العالية وسلوكيات الشراء غير المعتادة.
- إجراءات العناية الواجبة بالمخزون والموردين لضمان توريد المعادن الثمينة من مصادر مسؤولة وخالية من النزاعات.
المؤسسات المالية ومزودو خدمات الأصول الافتراضية (VASPs)
تتطلب المؤسسات المالية، ومزودو خدمات الدفع، ومديرو الصناديق، ومزودو خدمات الأصول الافتراضية بنى تحتية متطورة للامتثال تتناسب مع أحجام المعاملات المتغيرة. ويشمل إعداد تدابير مكافحة غسل الأموال لهذه القطاعات ما يلي:
- تهيئة أنظمة مراقبة المعاملات اللحظية التي ترصد سرعة وتواتر المعاملات، والتنقلات الجغرافية غير المتوقعة، والأنماط السلوكية الشاذة.
- تطبيق محركات الامتثال الآلية الخاصة بقاعدة السفر (Travel Rule) لتحويلات الأصول المشفرة، لضمان إرفاق بيانات المرسل والمستلم مع التحويلات التي تتجاوز الحدود التنظيمية.
- محركات ديناميكية لتقييم مخاطر العملاء، تقوم بتعديل مستويات مخاطر العملاء تلقائياً وتحديث دورات إعادة التحقق من الهوية (Re-KYC) استناداً إلى النشاط الفعلي للمعاملات اللحظية.
أبرز أخطاء التنفيذ الشائعة واستراتيجيات تخفيف المخاطر
غالباً ما تواجه الشركات التي تؤسس عمليات داخلية لمكافحة غسل الأموال تحديات في التنفيذ تعرضها لغرامات تنظيمية أثناء عمليات التفتيش من قبل وزارة الاقتصاد أو مصرف الإمارات المركزي (CBUAE). ويعد التصدي الاستباقي لهذه الثغرات أمراً بالغ الأهمية لضمان استمرارية الأعمال.
| خطأ التنفيذ | السبب التشغيلي الجذري | الأثر التنظيمي / التجاري | استراتيجية التخفيف |
|---|---|---|---|
| استخدام نماذج سياسات غير مخصصة | تبني أدلة عامة من الإنترنت أو منسوخة من جهات أجنبية. | تلقي إخطارات عدم امتثال فورية أثناء عمليات التفتيش؛ لعدم عكس السياسات للممارسات الفعلية للشركة. | إعداد سياسات مخصصة متوافقة تماماً مع تقييم المخاطر على مستوى المنشأة (EWRA) والعمليات التشغيلية الخاصة بالشركة. |
| تهيئة غير مكتملة لنظام goAML | التسجيل في منصة goAML دون وضع مسارات تصعيد داخلية محددة. | العجز عن تقديم تقارير المعاملات أو الأنشطة المشبوهة (STRs/SARs) خلال المهل القانونية الإلزامية، مما يؤدي إلى عدم الامتثال النظامي. | توثيق واختبار إجراءات الإبلاغ الداخلي من الموظفين التشغيليين إلى مسؤول الإبلاغ عن غسل الأموال (MLRO) قبل بدء العمليات. |
| تحديد سطحي للمستفيد الحقيقي (UBO) | قبول السجلات المؤسسية دون التحقق من هوية الأشخاص الطبيعيين أصحاب السيطرة الفعلية والنهائية. | غرامات تنظيمية باهظة لعدم الاحتفاظ بسجلات دقيقة للمستفيد الحقيقي بموجب قرار مجلس الوزراء رقم (109) لسنة 2023. | تطبيق خطوات إلزامية لتتبع الملكية وصولاً إلى الأشخاص الطبيعيين الذين يملكون أو يسيطرون على نسبة 25% فما فوق من الكيان. |
| إجراءات العناية الواجبة (KYC) الساكنة لمرة واحدة | التعامل مع إجراءات العناية الواجبة عند انضمام العميل على أنها إجراء ثابت لمرة واحدة فقط. | الفشل في اكتشاف التغييرات في ملفات مخاطر العملاء، أو انتهاء صلاحية وثائق الهوية، أو ظهور مطابقات جديدة في قوائم العقوبات. | إنشاء محفزات تلقائية ودورات مراجعة منظمة لإعادة التحقق من هوية العميل (Re-KYC) (على سبيل المثال، سنوياً للمخاطر العالية، وكل 3 سنوات للمخاطر المنخفضة). |
| عدم كفاية توثيق القرارات | إغلاق تنبيهات الفحص أو المؤشرات الداخلية دون تدوين ملاحظات مكتوبة. | عدم القدرة على إثبات الامتثال أثناء عمليات التدقيق التنظيمي أو المراجعات المستقلة. | إلزامية وجود سجلات تدقيق مكتوبة توضح مبررات استبعاد التنبيهات أو اعتماد الملفات عالية المخاطر. |
الحفاظ على سلامة الامتثال بعد التأسيس: دورة الحياة التشغيلية
يؤدي إكمال الإعداد الأولي لمكافحة غسل الأموال إلى إنشاء إطار العمل التشغيلي، غير أن الامتثال يتطلب صيانة ومتابعة مستمرة. وللحفاظ على التوافق التنظيمي، يجب على المؤسسات اتباع دورة حياة تشغيلية منظمة تشمل المراجعات الدورية والتحديثات التشغيلية.
| التكرار التشغيلي | نشاط الامتثال الإلزامي | النطاق التشغيلي والهدف |
|---|---|---|
| يومياً | تحديثات فحص العقوبات والأشخاص المعرضين سياسياً (PEP) | فحص قواعد بيانات العملاء والمعاملات الواردة/الصادرة مقابل قوائم العقوبات المحلية والدولية المحدثة. |
| شهرياً / ربع سنوياً | تدقيق التنبيهات الداخلية وتحليل الاتجاهات | مراجعة التنبيهات الصادرة داخلياً وقرارات مسؤول الإبلاغ عن غسل الأموال (MLRO) لتقييم أداء نظام الفحص وتعديل حدود التنبيه. |
| سنوياً | تحديث التقييم الشامل لمخاطر المنشأة (EWRA) | إعادة تقييم ملف مخاطر المؤسسة لمواكبة خطوط الإنتاج الجديدة، أو الأسواق المتوسعة، أو اللوائح المحدثة. |
| سنوياً | تدقيق الامتثال المستقل | التعاقد مع مدقق مستقل مؤهل لمراجعة السياسات والإجراءات وسير العمل وسجلات الإبلاغ عبر منصة goAML. |
| سنوياً | إعادة تدريب الموظفين وتحديث الكفاءات | تقديم وحدات تدريبية محدثة تدمج التغييرات التنظيمية الأخيرة، والأنماط الشائعة في القطاع، وتحديثات إجراءات التشغيل القياسية الداخلية (SOP). |
هيكلة إطار عمل مرن للامتثال لمكافحة غسل الأموال باستشارات الخبراء
يتطلب التعامل مع المتطلبات التنظيمية المعقدة لتشريعات مكافحة الجرائم المالية في دولة الإمارات خبرة تخصصية وقدرة تنفيذية عملية. وتصميم بنية تحتية للامتثال جاهزة للتدقيق يستلزم مواءمة المعايير القانونية الفنية مع الإجراءات التشغيلية اليومية، مما يضمن حماية الأنشطة التجارية بالكامل ضد العقوبات التنظيمية واستغلال الجرائم المالية.
طارق بدارين، خبير معتمد في مكافحة غسل الأموال (CAMS) وإدارة المشاريع (PMP) يعمل بالتعاون مع فرحات وشركاه، ويقدم إرشادات مهنية لمساعدة الشركات في دبي ودولة الإمارات على إنشاء وظائف تشغيلية قوية ومتوافقة تنظيمياً لمكافحة غسل الأموال. بدءاً من التحليل الأولي للفجوات المؤسسية وتصميم تقييم مخاطر المنشأة (EWRA)، وحتى صياغة أدلة السياسات المخصصة، والتسجيل في منصتي goAML وEOCN، وتطبيق إطار عمل المستفيد الحقيقي (UBO)، وتدريب الموظفين، تضمن الاستشارات التخصصية حفاظ مؤسستك على أساس تشغيلي فعال ومحكم ومتوافق تماماً.
الأسئلة الشائعة
ما هي خدمات إعداد وتأسيس مكافحة غسل الأموال للشركات في دولة الإمارات؟
تشمل خدمات إعداد مكافحة غسل الأموال تصميم وإنشاء وتفعيل إطار عمل متكامل لمكافحة غسل الأموال مصمم خصيصاً للشركة. ويتضمن ذلك إجراء التقييم الشامل لمخاطر المنشأة (EWRA)، وصياغة السياسات والإجراءات المخصصة، والتسجيل في البوابات التنظيمية مثل goAML، وتأسيس إجراءات التحقق من المستفيد الحقيقي (UBO) والعناية الواجبة تجاه العملاء (CDD)، وتدريب الكوادر الداخلية.
ما هي الشركات في دولة الإمارات الملزمة بامتلاك إطار عمل لمكافحة غسل الأموال؟
جميع المؤسسات المالية (FIs) والأعمال والمهن غير المالية المحددة (DNFBPs) - بما في ذلك المطورون والوسطاء العقاريون، وتجار المعادن الثمينة والأحجار الكريمة، ومزودو خدمات الشركات، والمحامون، ومدققو الحسابات - ملزمون قانوناً بإنشاء إطار عمل متوافق لمكافحة غسل الأموال والمحافظة عليه.
ما هو التسجيل في منصة goAML ولماذا يعد جزءاً من تأسيس مكافحة غسل الأموال؟
منصة goAML هي بوابة الإبلاغ الرسمية التي تديرها وحدة المعلومات المالية (FIU) في دولة الإمارات. والتسجيل في goAML إلزامي لجميع الجهات الخاضعة للرقابة لتقديم تقارير المعاملات المشبوهة (STRs)، وتقارير الأنشطة المشبوهة (SARs)، والتقارير القطاعية المطلوبة.
كم من الوقت يستغرق إكمال التأسيس الكامل لمكافحة غسل الأموال في دولة الإمارات؟
تعتمد المدة على مدى تعقيد الأعمال ونطاقها، ولكن عملية الإعداد القياسية لمكافحة غسل الأموال للأعمال والمهن غير المالية المحددة (DNFBP) أو لمزودي خدمات الشركات تستغرق عادة ما بين أسبوعين إلى أربعة أسابيع من تقييم المخاطر الأولي حتى اعتماد السياسات والتسجيل في البوابة.
